Executive Summary§
核心结论一:交易已签署、尚未交割。 2026 年 4 月 19 日,SpaceX 法人(而非 xAI 法人)与 Cursor 母公司 Anysphere 签署看涨期权协议与算力协议;6 月 12 日 SpaceX 以史上最大 IPO(基础募资 750 亿美元、定价市值 1.77 万亿美元)登陆纳斯达克 datanorth.ai ,6 月 16 日——30 天行权窗口开启后仅 2 个交易日——即签署最终合并协议 腾讯网 。截至 2026 年 7 月 30 日(本报告信息截止日),交易仍在等待 HSR(《哈特-斯科特-罗迪诺反垄断改进法》)审查等监管批准,SEC 文件中无交割完成公告(8-K Item 2.01),官方指引为 2026 年第三季度交割。
核心结论二:600 亿美元全股票对价,本质是"用 IPO 市场定价做支付货币"的期权式风险定价装置。 对价全部以 SpaceX A 类普通股支付、零现金,采用反向三角合并(全资子公司 X67 并入 Anysphere,Anysphere 存续),换股比率按交割前连续 7 个交易日成交量加权平均价(VWAP)折算;按 6 月 16 日收盘价 201.80 美元测算,存量股东稀释仅约 3.4% TechCrunch 。但 4 月期权协议约定"行权付 600 亿、放弃付 100 亿"(15 亿现金终止费加 85 亿算力递延服务费),SpaceX 实际上用 100 亿美元或有负债锁定了一个观察窗口:先让 IPO 市场给出定价,再用新获得的高估值股票完成支付,把部分收购成本转嫁给二级市场的估值热度。与此同时,合并协议设有 40 亿美元专项反垄断终止费、且仅要求"合理最大努力"而无"不计代价"式的强制剥离承诺,等于双方为"被监管否决"这一尾部风险提前明码标价 TechCrunch 。
核心结论三:收购的真实标的是"数据+人才+入场券",而非产品收入。 对 xAI 而言,在 3 月底 11 位联合创始人全部离职、编程能力落后竞品的背景下,收购带来三样资产:数万亿 token 级真实编程工作流数据(招股书 S-1 明确写入将用于 Grok 训练)、Composer 自研模型团队,以及 AI 编程赛道四极格局中的一极席位;Grok 4.5 已凭数据补给进入前沿梯队并以约四分之一价格发动成本战,但分析师共识是"入场券而非胜势" recap.aitools.inc 。对 SpaceX 上市而言,招股书 28.5 万亿美元总可及市场(TAM)中约 93% 为 AI 叙事,而 AI 分部一季度收入仅 8.18 亿美元、运营亏损 25 亿美元;Cursor 约 40 亿美元的年度经常性收入(ARR)是体系中唯一规模化的 AI 应用层收入,并表后抬高合并收入基数约 20% Krawl.org ——它是"AI+太空"估值故事从叙事走向报表的关键一步。
卖方让渡独立源于三压齐至。 Anysphere 曾两度拒绝 OpenAI 接洽、令微软知难而退,最终接受收购的根因是:年付 Anthropic 约 6.5 亿美元 API 费、超过其同期约 5 亿美元收入的"毛利率陷阱"(margin trap) chatfin.ai ;AI IDE 市场份额从 41% 跌至 26%,而上游供应商 Anthropic 自有的 Claude Code 升至约 50% ChooseAI工具导航 ;叠加算力瓶颈与两名产品工程联席负责人被 xAI 挖角。参与方立场因此分明:四位创始人各自身家约 27 亿美元;Thrive 直接退出约 42 亿美元、叠加直接与间接 SpaceX 敞口或达约 100 亿美元 拆开3万元的按摩椅:按摩10次,7次睡着 ;Anthropic 则以供应商、竞争者与间接受益者的三重角色置身事内。
市场定价先扬后抑,交易价值仍待公投。 公告当日 SPCX 上涨 4.83% 收报 201.80 美元、盘中市值一度达 2.66 万亿美元 腾讯网 ;随后六周单边逆转,7 月 28 日盘中最低 107.01 美元,较峰值回撤约 52.6%,市值蒸发约 1.2 万亿美元,约三成流通股被做空 慧心博客 。摩根士丹利分析师 Adam Jonas 的判词最为直白 TechCrunch :股价跌破 120 美元,意味着市场给予 SpaceX 人工智能业务的估值"接近于零,甚至可能为负"。收购兑现了"故事",尚未兑现"估值"。
后续观察集中于三点:HSR 审查是否触发 40 亿美元监管终止费情形;交割前 VWAP 决定的实际稀释幅度——股价越低、发行股数越多、真实收购成本越高;以及 Grok 能否在 24 个月内借 Cursor 数据飞轮进入编程模型第一梯队。本案同时构成行业结构性信号:头部独立 AI 编程工具已在 24 个月内全部并入平台型巨头,资本结构(算力+分发+模型)取代产品体验成为竞争的决定变量。
事件总览与完整时间线§
事件一句话还原§
截至 2026 年 7 月 30 日,这笔交易的法律状态是"已签署、未交割":2026 年 6 月 16 日,SpaceX(Space Exploration Technologies Corp.)与 AI 编程公司 Anysphere(产品名 Cursor)签署最终合并协议并向 SEC 提交 8-K,约定由 SpaceX 全资子公司 X67 Inc. 以反向三角合并方式并入 Anysphere,Anysphere 作为存续公司成为 SpaceX 的全资子公司;对价为 600 亿美元、全部以 SpaceX A 类普通股(SPCX)支付,换股比率按交割日前连续 7 个交易日的成交量加权平均价(VWAP)确定 TechCrunch 。截至调研截止日,SEC EDGAR 未出现交割 8-K(Item 2.01)或交割公告,官方指引仍为 2026 年第三季度完成交割,HSR(《哈特-斯科特-罗迪诺反垄断改进法》)审查进展未公开 TechCrunch 。
交易的规模定位可用三组数字锚定:600 亿美元对价约为 Anysphere 2025 年 11 月 D 轮投后估值 293 亿美元的 2 倍,约相当于其约 40 亿美元年化收入(ARR)的 15 倍;多家律所与行业媒体将其称为"史上最大规模的风投支持初创公司收购" Appwrite 。对 SpaceX 而言,这是其 6 月 12 日上市后签署的第一笔并购,从 IPO 到行权签约仅隔 4 天、两个交易日;对 Cursor 而言,这是其 2022 年成立以来估值阶梯(4 亿→26 亿→99 亿→293 亿美元)的终点,也是独立 AI 编程工具公司并入平台型巨头的标志性案例 Appwrite 。
前奏:从接触到期权(2025.11–2026.4)§
收购的种子埋于 Anysphere 自身的两难。2025 年 11 月,Anysphere 完成 23 亿美元 D 轮融资,投后估值 293 亿美元,Accel 与 Coatue 联合领投 Appwrite 。但进入 2026 年后,其商业模型承压:Ramp 企业支出数据显示 Cursor 在 AI 编程工具中的支出份额从约 41% 滑落至约 26%,而上游模型供应商 Anthropic 自研的 Claude Code 份额升至约 50% aiagentsdirectory.com 。2026 年春,Anysphere 曾推进一轮估值超 500 亿美元的超额认购融资,董事会随后暂停了该轮——据单一信源报道,原因是 xAI 方面提出了"100 亿美元独家算力合作 + 600 亿美元排他收购期权"的替代结构(该内幕细节为单一信源,未经公司确认) Techzine Europe 。
人才层面的联动先于资本层面发生。2026 年 3 月 12 日,Cursor 产品工程联席负责人 Andrew Milich 与 Jason Ginsberg 加入 xAI 并直接向马斯克汇报,任务是重建 Grok 的编程能力;同日 xAI 还挖走 Anysphere 的收入负责人与商务运营负责人 fav0.com 。此次挖角发生在一个敏感时点:2026 年 3 月底前,xAI 的 11 位联合创始人(不含马斯克)已全部离职,编程能力被公开承认"落后" 智通财经网 。从结果回看,3 月的人才迁移是 4 月期权协议的前奏——Cursor 管理层在算力受制、份额流失与核心团队被抽离的三重压力下,从"优先独立"转向接受交易。
4 月 19 日,SpaceX 与 Anysphere 同时签署算力协议(Compute Agreement)与看涨期权协议(Call Option Agreement),4 月 21 日由彭博首报、SpaceX 在 X 平台官宣 36氪 。协议安排为二选一:SpaceX 有权(但无义务)以 600 亿美元收购 Cursor 全部股权;若放弃,须支付 15 亿美元期权终止费加 85 亿美元算力递延服务费,合计 100 亿美元——IPO 前可以股票支付、IPO 后须现金支付 36氪 。行权窗口被设计为"IPO 完成后第 7 个交易日与 2026 年 9 月 30 日两者较早者之后的 30 天内",且 Cursor 在期权协议下负排他义务 36氪 。财新将此结构评价为并购实务中罕见的"看涨期权式"安排:100 亿美元锁定估值底与标的,SpaceX 则获得一个等待 IPO 定价的观察窗口 Appwrite 。
爆发:IPO 与闪电行权(2026.6)§
Cursor 期权的行权前提,是 SpaceX 先完成资本化改造。2026 年 2 月 2 日,SpaceX 以全股票方式合并 xAI(xAI 作价 2500 亿美元,合并体估值约 1.25 万亿美元),把 AI 业务装入上市主体 拆开3万元的按摩椅:按摩10次,7次睡着 。6 月 11 日,SpaceX 以固定价格每股 135 美元定价(跳过传统询价区间),发行 5.556 亿股、基础募资 750 亿美元,隐含估值约 1.77 万亿美元,超过沙特阿美 294 亿美元的纪录一倍有余,成为史上最大 IPO 财新网 。发行获得逾 2500 亿美元认购、约 4 倍超额,绿鞋全额行使后总募资升至约 857 亿美元 CSDN博客 。6 月 12 日挂牌首日,SPCX 开盘 150 美元、收报 160.95 美元(+19.2%),市值约 2.1 万亿美元 爱范儿 。
6 月 16 日——IPO 后第 4 天、行权窗口开启后仅两个交易日——SpaceX 董事会批准行权,双方签署最终合并协议并提交 8-K 及 84 页合并协议全文 TechCrunch 。市场当日给予正面定价:SPCX 盘中触及历史新高 225.64 美元,收涨 4.83% 报 201.80 美元,收盘市值约 2.66 万亿美元(盘中高点市值另有 2.9–2.96 万亿美元口径,差异源于股本计数方式,并录待考) 腾讯网 。这一反应与"全股票收购方股价通常下跌"的经验规律相反:600 亿美元对价仅占 IPO 定价市值的约 3.4%,且不足上市后四个交易日市值涨幅(约 7400 亿美元口径)的十分之一 CSDN博客 。按 6 月 16 日收盘价测算,Anysphere 股东将换得约 2.97 亿股 SPCX,稀释约 3.4%——但最终股数取决于交割前 7 日 VWAP,这一机制在随后的股价下跌中成为关键变量 The AI Rankings 。
发酵:整合进行时(2026.6–7)§
签约之后,产品协同先于股权交割落地。Grok 4.5 基于 5 月 26 日完成训练的 1.5 万亿参数 V9 MoE 基座、叠加 Cursor 真实编程工作流数据续训,6 月 28 日在 SpaceX 与特斯拉内部启动内测;7 月 8 日公开发布,定价 2/6 美元每百万 token(输入/输出),发布即成为 Cursor 全计划默认模型与 Grok Build 默认模型;7 月 14–15 日,xAI 将 Grok Build 客户端以 Apache 2.0 协议开源,对标 OpenAI Codex CLI 的"客户端开放、模型封闭"策略 少数派 。组织层面,7 月 6 日 xAI 正式更名 SpaceXAI,7 月 7 日 SPCX 纳入纳斯达克 100 指数 财联社 。
与产品整合的高歌猛进相反,SPCX 股价自 6 月下旬起单边下行:6 月 22 日单日暴跌 16.4%、收报 154.60 美元,较 6 月 16 日盘中峰值六个交易日跌去 31.5% 新浪财经 ;7 月 15 日首次跌破 135 美元发行价(盘中最低 132.15 美元、收报 135.27 美元) hdfcsky.com ;7 月 28 日盘中最低触及 107.01 美元,较发行价低 20.7%;7 月 29 日收报 112.55 美元,市值约 1.48 万亿美元,较峰值最大回撤约 52.6% TechCrunch 。摩根士丹利分析师 Adam Jonas 在 7 月下旬报告中提示:股价低于 120 美元意味着市场给予 SpaceX AI 业务的估值"接近于零甚至为负"——换言之,6 月公告日为 Cursor 交易支付的 AI 溢价已被基本抹去 TechCrunch 。股价下跌对本交易并非中性事件:换股按交割前 7 日 VWAP 定价,股价越低,Anysphere 股东获得的股数越多、实际稀释越大,6 月测算的 3.4% 稀释率已随股价腰斩而显著上升 CSDN博客 。这一"固定金额、浮动股数"的定价机制,连同反向三角合并、双档终止费与缺失的强制剥离承诺,构成本交易结构的特殊性,将在第 2 章逐一拆解。
完整时间线(2025.11–2026.7)
| 日期 | 事件 | 意义 |
|---|---|---|
| 2025-11 | Anysphere 完成 D 轮融资 23 亿美元,投后估值 293 亿美元 Appwrite | 被收购前最后一轮独立定价;600 亿对价约为其 2 倍 |
| 2026-02-02 | SpaceX 全股票合并 xAI,合并体估值约 1.25 万亿美元 拆开3万元的按摩椅:按摩10次,7次睡着 | 搭建"太空+AI"上市主体,确立全股票整合模板 |
| 2026-03-12 | Cursor 联席负责人 Milich、Ginsberg 加入 xAI,直报马斯克 fav0.com | 收购的人才前奏;同月 xAI 11 位联创全部离职 智通财经网 |
| 2026-04-19(4-21 官宣) | SpaceX 与 Anysphere 签署算力协议 + 看涨期权协议 36氪 | 600 亿行权或付 100 亿(15 亿终止费+85 亿递延服务费);排他锁定 |
| 2026-05-20 | SpaceX 公开提交 S-1,披露 Cursor 期权及数据将用于 Grok 训练 36氪 | 期权结构进入公开视野;招股书未并表 Cursor |
| 2026-05-26 | Grok V9(1.5 万亿参数)基座完成训练 少数派 | 联合训练的技术底座就位 |
| 2026-06-11/12 | IPO 定价 $135;首日收报 $160.95(+19.2%) 财新网 | 基础募资 750 亿美元、隐含估值约 1.77 万亿,史上最大 IPO |
| 2026-06-16 | 行权签约:8-K 披露最终合并协议,X67 反向三角并入 Anysphere TechCrunch | 窗口开启仅两个交易日即行权;当日 +4.83% 收 $201.80、盘中 $225.64 腾讯网 |
| 2026-06-22 | 单日 -16.4%,收报 $154.60 新浪财经 | 上市后第一波大幅回撤 |
| 2026-06-28 | Grok 4.5 启动内测(V9 基座 + Cursor 数据续训) 少数派 | 收购协同首次产品化 |
| 2026-07-06/07 | xAI 更名 SpaceXAI;SPCX 纳入纳斯达克 100 财联社 | 组织品牌与指数层面整合落地 |
| 2026-07-08 | Grok 4.5 发布($2/$6 每百万 token),默认集成进 Cursor 少数派 | 数据飞轮开始运转 |
| 2026-07-14/15 | Grok Build 客户端 Apache 2.0 开源 少数派 | "客户端开放、模型封闭",对标 Codex CLI |
| 2026-07-15 | 收报 $135.27,盘中 $132.15,首次跌破发行价 hdfcsky.com | 市场开始收回 AI 溢价 |
| 2026-07-28/29 | 盘中最低 $107.01(较发行价 -20.7%);7/29 收 $112.55、市值约 1.48 万亿美元 TechCrunch | 较峰值回撤约 52.6%;VWAP 机制下交割稀释放大 |
| 2026 Q3(预计) | 交易交割,Cursor 成为 SpaceX 全资子公司;截至 7/30 无交割 8-K TechCrunch | HSR 审查与最终换股数为剩余关键变量 |
时间线呈现出清晰的三段式节奏:2025 年 11 月至 2026 年 4 月为"锁价期",SpaceX 以人才渗透加期权结构在 Anysphere 估值加速上行途中完成排他锁定,避免了公开竞标;2026 年 6 月为"兑现期",IPO 创造的 1.77 万亿美元定价市值直接转化为并购货币,600 亿美元对价在账面上几乎"零成本";2026 年 6 月下旬至 7 月为"压力测试期",产品协同(Grok 4.5、Grok Build)按周推进,但股价回撤逾五成,使"IPO 高估值货币"逻辑的可持续性首次受到市场质疑。交割前的每一周股价下行都在提高 Anysphere 股东的实际换股数量——时间线上最后一栏(Q3 交割)因此同时承载监管与定价双重不确定性。
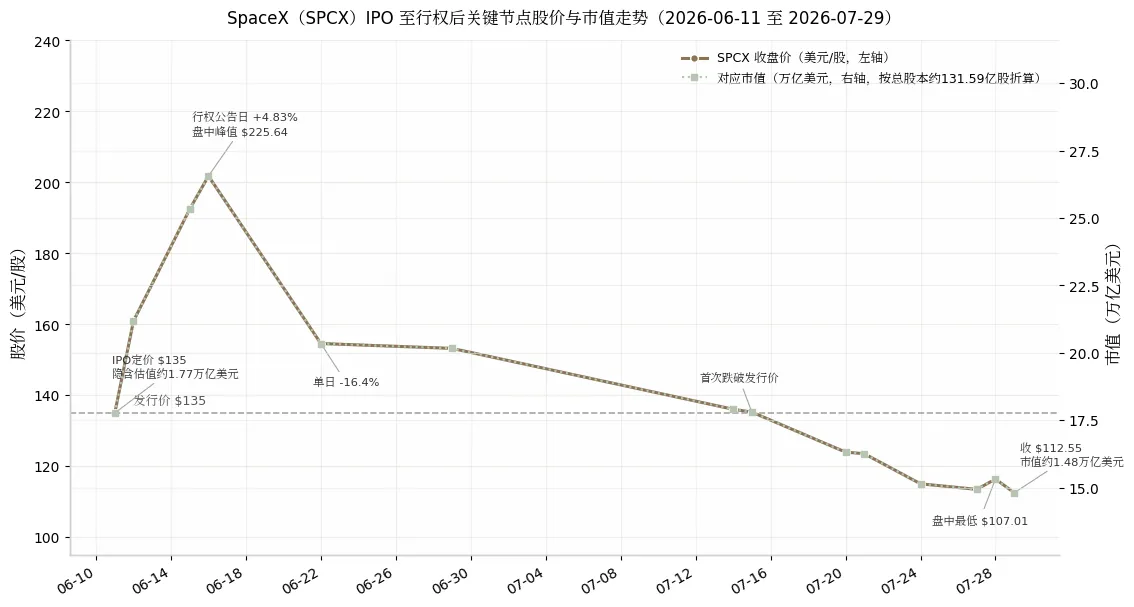
图 1-1:2026 年 6 月 11 日 IPO 定价至 7 月 29 日的 SPCX 收盘价与对应市值。数据口径为收盘价,盘中峰值 $225.64(6/16)与盘中最低 $107.01(7/28)以标注形式呈现;市值按总股本约 131.59 亿股折算。来源:SEC 8-K、财新/财联社行情报道、富途行情(截至 2026-07-29) TechCrunch 。
图中曲线可划分为三个区间:6 月 11–16 日的"行权溢价段",股价四个交易日较发行价上涨约 49%,收购公告本身贡献单日 +4.83%;6 月 22 日起的"溢价回吐段",单日 -16.4% 后股价在 153 美元附近横盘两周,Grok 4.5 发布(7/8)未能扭转趋势;7 月 15 日之后的"破发段",收盘与盘中价相继击穿 135 美元发行价,7 月末市值较峰值蒸发约 1.2 万亿美元。对本交易的直接含义在于:600 亿美元对价金额固定、换股数量浮动,7 月 29 日收盘价对应的隐含发行股数已较 6 月 16 日测算值增加约 80%,"高估值货币"的成本优势随股价回撤而收窄——交割越晚落地,SpaceX 既有股东承担的稀释越高。
交易细节:价格、框架与条件§
本章以 SEC 一级文件为最高权威还原交易条款:SpaceX 招股书 S-1(333-296070,2026-05-20 提交)的期后事项附注,以及 2026-06-16 提交的 8-K 及其 Exhibit 10.1《合并协议》全文(84 页) 36氪 。多数媒体在签约主体、签约日期与合并方向上存在误传,本章先以文件原文裁定,再展开对价、结构与条件分析。
对价与支付结构§
600 亿美元全股票对价,零现金
交易对价为 600 亿美元隐含股权价值,全部以 SpaceX A 类普通股支付,不含任何现金成分 TechCrunch 。合并采用反向三角结构:SpaceX 全资子公司 X67 Inc.(特拉华州公司)并入 Anysphere,Anysphere 作为存续公司成为 SpaceX 全资子公司 TechCrunch 。8-K 原文表述为 "Merger Sub will merge with and into Cursor, with Cursor surviving the merger as a wholly owned subsidiary"——部分媒体(Grafa、DoNews 等)将合并方向写反或误称 X67 为 Cursor 子公司,与协议原文不符 digitalapplied.com 。对价覆盖 Anysphere 全部已发行证券:A/B/C 三类普通股与 Seed-1 至 D 轮六个系列优先股,均按 as-converted(视同转换)基础同权折算为 SpaceX A 类股;未归属的 RSU、RSA 与期权则 rollover(滚动置换)为 SpaceX 对应权益 TechCrunch 。
截至 2026 年 4 月 18 日计量日,Anysphere 已发行普通股 20,811,688 股、优先股 19,412,494 股,合计约 4,022 万股;按 600 亿美元隐含价值约合每股 1,492 美元(未计期权) TechCrunch 。
换股机制:固定金额、浮动股数
换股比率的分子为 600 亿美元除以 Anysphere 完全稀释股本(含全部未行权期权,按 gross basis 计算、不加回行权价),分母为交割日前连续 7 个交易日 SPCX 成交量加权平均价(VWAP,精确到万分位);若交割发生在 IPO 前,则以最近一期 409A 估值价替代 TechCrunch 。这一"固定金额股票交易"(fixed-value stock deal)设计意味着:交割时股价越高,所需发行股数越少、对 SpaceX 存量股东的稀释越小;反之股价下跌将直接放大稀释。
按 6 月 16 日收盘价 201.80 美元测算,Anysphere 股东将换得约 2.97 亿股 SPCX,对应按 IPO 估值(约 1.77 万亿美元)计稀释约 3.4% The AI Rankings 。两者均为媒体测算,最终数字取决于交割前 VWAP。合并协议 Schedule 1 还附有"假设交割日为 2026 年 4 月 10 日"的示例计算,说明合并协议模板早在 4 月期权签约时已基本成形,6 月 16 日的签约并非临时起意 TechCrunch 。
估值锚点:600 亿美元的相对位置
600 亿美元对价的三重估值锚点如下表所示:
表 2-1 估值锚点对比:D 轮 293 亿 / 洽谈中 500 亿 / 行权价 600 亿
| 锚点 | 时点 | 估值(亿美元) | 相对 600 亿 | 当时 ARR(亿美元) | 隐含 ARR 倍数 |
|---|---|---|---|---|---|
| D 轮投后估值(Accel+Coatue 领投,NVIDIA/Google 战略入股) | 2025-11-13 智通财经网 | 293 | 600 亿约为其 2.05 倍 | 约 10 智通财经网 | 约 29 倍 |
| 洽谈中新融资(pre-money,a16z+Thrive 联合领投,因 SpaceX 介入终止) | 2026-03~04 Appwrite | 500+ | 600 亿溢价约 20% | 约 30 cloudcolleague.com | 约 16.7 倍 |
| 期权行权价/合并对价 | 2026-04-19 锁价、06-16 行权 36氪 | 600 | 基准 | 约 40 cloudcolleague.com | 约 15 倍 |
三个锚点勾勒出一条压缩的定价曲线:D 轮到收购仅 7 个月,估值翻倍但 ARR 倍数从约 29 倍压缩至约 15 倍——估值上涨 105% 的同期,年化收入从约 10 亿增至约 40 亿美元,增长约 300%,收入增速跑赢了估值增速 智通财经网 。洽谈中 500 亿轮次的 pre-money 口径与 600 亿对价之间约 20% 的溢价,可视为 SpaceX 为"截胡"该轮融资并锁定排他性所支付的控制权溢价;该轮原本已获超额认购,由 a16z 与 Thrive 联合领投、NVIDIA 参与 Appwrite 。拉长周期看,自 2024 年 8 月 A 轮 4 亿美元投后估值至 600 亿对价,22 个月估值膨胀约 150 倍 拆开3万元的按摩椅:按摩10次,7次睡着 ;自 2024 年 12 月 B 轮 26 亿美元计,约 18 个月翻 23 倍 Techzine Europe 。15 倍 ARR 的终值倍数虽低于 D 轮,但在大规模软件并购中仍属高位,其辩护逻辑不依赖 Cursor 自身现金流,而依赖数据资产对 Grok 模型训练的战略价值(详见第 6 章)。
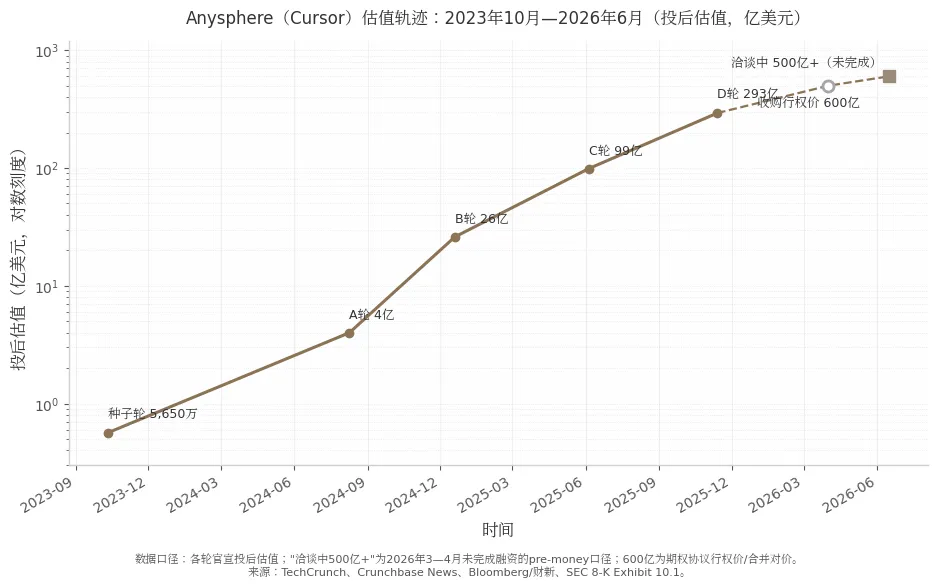
图 2-1:Anysphere(Cursor)估值轨迹(2023-10–2026-06,投后估值,对数刻度)。"洽谈中 500 亿+"为 2026 年 3–4 月未完成融资的 pre-money 口径;600 亿为期权行权价/合并对价。来源:TechCrunch、Crunchbase News、Bloomberg/财新、SEC 8-K Exhibit 10.1 智通财经网 。
图中曲线揭示两点:其一,估值膨胀呈加速态——种子轮(5,650 万美元)到 A 轮(4 亿美元)约 10 个月翻约 7 倍,而 D 轮到 600 亿对价仅用 7 个月再翻一倍,2025 年后斜率显著抬升;其二,600 亿美元行权价恰好落在"洽谈中 500 亿+轮"定价的延长线上,即 SpaceX 的出价并未脱离市场竞价轨道,而是在下一轮融资预期定价之上追加约 20% 控制权溢价——这解释了 Anysphere 董事会为何愿意暂停一轮已获超额认购的融资,转而接受排他期权安排。
期权式前置结构:并购史上的罕见设计§
签约主体与日期的文件裁定
期权协议(Call Option Agreement)与算力协议(Compute Agreement)的签署日为 2026 年 4 月 19 日,签约主体为 Space Exploration Technologies Corp. 法人本身(S-1 中的 "the Company"),而非 xAI 法人 36氪 。合并协议鉴于条款(recitals)载明:"on April 19, 2026, each of Parent and the Company entered into that certain Call Option Agreement",其中 Parent 即 SpaceX TechCrunch 。4 月 21 日为彭博首报与 SpaceX 在 X 平台官宣的日期 Open Data Science ;部分中文媒体"4 月 21 日 xAI 宣布/签约"的表述混淆了官宣日与签约日、业务口径与法律主体 财新网 。两日期皆真,但法律文件以 4 月 19 日、SpaceX 法人为主体为准。
行权窗口与 2 天行权
期权协议约定:SpaceX 可在"IPO 完成后第 7 个交易日"与"2026 年 9 月 30 日"两者较早者之后的 30 天内行权;行权由 SpaceX 自行决定并需董事会批准,Cursor 在期权协议项下负排他义务 36氪 。SpaceX 于 6 月 12 日挂牌,6 月 16 日即签署最终合并协议——30 天窗口只用了 2 个交易日 腾讯网 。财新评价:"这种'看涨期权式'的结构在并购中并不常见,它实际上锁定了 Cursor 的估值底,也给了 SpaceX 一个观察窗口期" Appwrite 。Futurum Group 则从风险分配角度指出:"100 亿美元保底加 600 亿美元看涨期权,比双方当季直接达成一笔收购更能诚实定价风险" 拆开3万元的按摩椅:按摩10次,7次睡着 。
结构功能:时间差套利与招股书豁免
期权结构的功能有三。其一,招股书轻量披露:S-1 仅以"期后事项"口径披露期权与算力合作,未并入 Cursor 财务报表,避免了上市前更新申报、补充 Rule 3-05 财务数据而延误发行 36氪 。其二,估值底锁定:100 亿美元放弃代价(15 亿现金终止费 + 85 亿算力递延服务费)实质是 Cursor 方的下行保护,同时构成 SpaceX 的排他性权利金 36氪 。其三,支付货币的时间差套利:IPO 前 SpaceX 股票缺乏公开定价,IPO 后则可以市价发行的新股行权,把"收购成本"部分转嫁给二级市场的估值热度。FT 指出,这 100 亿美元若实际支付,将跻身公司史上最大终止费之列 鏈新聞 ABMedia 。
终止费与交割条件§
三层终止费的精确触发条件
本案终止费实为"期权阶段一层 + 合并协议两层"的三层结构,媒体普遍简化为"一般情形 100 亿、反垄断 40 亿",遗漏了关键限定条件 Profit by Pakistan Today 。
表 2-2 三层终止费结构与触发条件对比
| 层级 | 文件依据 | 金额 | 定性拆分 | 精确触发条件 | 支付方式 |
|---|---|---|---|---|---|
| 期权阶段放弃费 | S-1 期后事项;期权协议 + 算力协议 36氪 | 100 亿美元 | 15 亿期权终止费 + 85 亿算力递延服务费 | (i) SpaceX 单方终止期权协议;或 (ii) Cursor 因 SpaceX 重大违约而终止 | IPO 前可以现金或 A 类股支付;IPO 后仅现金 |
| 合并协议"总费"(Total Fee) | Ex.10.1 §11.04(c) TechCrunch | 100 亿美元 | 15% 定性为终止费、85% 定性为算力协议递延服务费(§11.04(f)) | 仅限 Cursor 以 SpaceX 违约/已具备交割条件但拒绝交割(failure-to-close,含 3 个营业日催告)为由终止,且 SpaceX 未因 Cursor 对算力协议的特定重大违约而终止算力协议 | 上市后仅现金;15 个营业日内到账 |
| 合并协议"监管总费"(Regulatory Total Fee) | Ex.10.1 §11.04(b) TechCrunch | 40 亿美元 | 同上 15%/85% 拆分 | 任一方因 End Date 届满或反垄断相关的法律禁令而终止,且除反垄断条件外其他交割条件均已满足 | 同上 |
协议明确两项费用互斥——"in no event shall both the Regulatory Total Fee and the Total Fee be paid or issued" TechCrunch 。这一结构的解读要点有三:第一,100 亿"总费"并非"任何谈崩都付",其触发被严格限定在 Cursor 以 SpaceX 违约或拒绝交割为由单方终止的情形,本质上是 SpaceX 的交割信用担保;第二,40 亿监管费以"反垄断原因"为唯一触发口径,金额恰为总费的 40%,与 3.4% 的稀释率一样经过精确校准;第三,两层费用均按 15%/85% 拆分为"终止费 + 算力递延服务费",使 85% 部分在会计与税务上被定性为服务对价而非惩罚性赔偿——即使交易失败,Cursor 也因算力合作已实际提供服务而有权收取,降低了费用被认定为不合理罚金的风险。
"付费买监管出口":无 hell-or-high-water 承诺
合并协议仅要求双方以 "reasonable best efforts"(合理最大努力)争取监管批准:签约后 20 个营业日内提交 HSR(《哈特-斯科特-罗迪诺反垄断改进法》)申报、SpaceX 承担全部申报费,但全文未包含 "hell-or-high-water"(不计代价)式的强制剥离承诺——"divest" 一词仅出现在反垄断行动的定义与 MAE 例外条款中 TechCrunch 。agenticbrew.ai 的分析指出:"这种费用结构只有在律师预期审查将存在争议时才会谈判" 智源社区 。40 亿美元监管费与偏弱的努力义务相配合,等于双方为"被监管否决"这一尾部风险提前明码标价:SpaceX 不承担无限整改义务,Cursor 则获得确定性的失败补偿。这构成对交易监管前景的自我招认,也为第 3 章的交割风险分析埋下伏笔。
交割先决条件与交易定性
交割先决条件(Article 9)包括:无法律禁令;HSR 等待期届满或终止;披露附表所列其他反垄断辖区的批准(未公开清单);Cursor 陈述与保证真实(股本等为严格标准,其余以重大不利影响 MAE 为标准);自期权协议日起无持续的 MAE;以及 Anysphere 股东批准——方式为签约后 48 小时内交付代表多数表决权的书面同意书,并依《A&R 投票协议》取得 drag-along(强制随售)同意 TechCrunch 。初始 End Date 为签约后 270 天(约 2027 年 3 月 13 日),若仅反垄断条件未满足,可延长 90+90 天至约 2027 年 6 月 TechCrunch 。
税务与证券法层面,交易拟定性为《国内收入法典》第 368(a) 条免税重组(reorganization),Anysphere 股东换得的股票在交割时不确认应税损益;对价股票依 1933 年《证券法》第 4(a)(2) 条私募豁免发行、未经注册 TechCrunch 。双方税务意见分别由 Kirkland & Ellis(Anysphere 方)与 Gibson Dunn(SpaceX 方)出具 TechCrunch 。协议另含 no-shop 排他条款与具体履行救济(Cursor 不得同时获得交割强制令与终止费) TechCrunch 。
市场反应与"IPO 货币"验证§
600 亿美元的交易规模在公告当周即被市场的定价行为相对化:按 Fortune 口径,SpaceX 上市前四个交易日市值上涨约 7,400 亿美元,600 亿对价"不到这一涨幅的十分之一",且"SpaceX 的股票在上市首日几小时内就涨出了 Cursor 的全部成本" 爱范儿 ;按财新截至 6 月 16 日收盘的口径,市值较 IPO 定价增加约 8,800 亿美元,对价占比约 6.8% 华尔街见闻 。两种口径下"十分之一"的说法均成立。
市场对交易的即时定价同样正面:6 月 16 日公告日 SPCX 盘中创历史新高 225.64 美元,收涨 4.83% 报 201.80 美元 The AI Rankings 。财新交易簿指出,"用昂贵股票买增长"的交易通常触发收购方股价下跌(稀释加整合风险),但这次没有 Appwrite 。Bill Ackman 在 X 上点破机制:"SpaceX 之所以如此有价值,部分正因为它有价值——Cursor 收购因 SpaceX 的高估值而在稀释上便宜得多" 拆开3万元的按摩椅:按摩10次,7次睡着 。PitchBook 高级分析师 Franco Granda 称之为"剧本":"上市四天后签署 600 亿美元全股票交易、股价较发行价涨超 50%,SpaceX 现在可以不碰现金、不碰债务、不碰 IPO 募资就买下这种规模的公司——股价涨得越高,交易感觉越便宜" 爱范儿 。
但"IPO 货币"逻辑内含反身性风险:换股按交割前 7 日 VWAP 定价,SPCX 自 6 月 16 日峰值 225.64 美元至 7 月 23 日盘中低点 110.85 美元已回落约 51%,7 月 15 日更跌破 135 美元发行价 新浪财经 。若按 7 月下旬约 112 美元的股价水平推算,同样 600 亿美元对价需发行约 5.36 亿股,较 6 月 16 日测算的 2.97 亿股增加约 80%,稀释率将从约 3.4% 升至 5% 以上(本报告估算)。换言之,这笔交易对 SpaceX 股东的"便宜"程度与 SPCX 股价严格正相关——7 月的股价腰斩构成对"IPO 货币"支付能力的第一次真实压力测试,而 Anysphere 股东则因浮动股数机制获得了股价下行的股数补偿。
交易现状:交割进展与监管审查§
第 2 章以协议原文还原了交易的条款设计,本章将视角从纸面条款转向交割现实:截至 2026 年 7 月 30 日,这些条款兑现到了哪一步、监管审查进展如何、何时能够交割。
交割状态判定:已签署、未交割(截至 2026-07-30)§
截至 2026 年 7 月 30 日,SpaceX 对 Anysphere(Cursor)的 600 亿美元全股票收购处于"已签署、待交割"状态,交易尚未 close。 这一判定建立在三级证据链之上:一级文件层面,SEC EDGAR 可查到的唯一一份交易相关备案是 2026 年 6 月 16 日的签约 8-K(Item 1.01 签署披露 + Item 3.02 未注册证券发行),其中明确写道"The transaction is subject to the satisfaction or waiver of the closing conditions…The Company currently expects the Merger to close during the third quarter of 2026" d18rn0p25nwr6d.cloudfront.net ;由于 SpaceX 已是纳斯达克上市公司(代码 SPCX),一旦交割必须披露 Item 2.01(Completion of Acquisition)8-K,而该披露在 EDGAR 上缺席——对上市公司而言,文件缺席本身即为强证据 d18rn0p25nwr6d.cloudfront.net 。独立核验层面,三个时点、三个独立来源口径一致:KyenAI 交易追踪页 7 月 19 日核验"the latest cited filing still describes closing as pending" KyenAI ;apeiris.ai 研究备忘录 7 月 24 日确认"the acquisition is not yet completed",并将交割条件(含监管批准)列为未决事项 Apeiris ;Briefs Finance 7 月 28 日(距信息截止日最近的数据点)仍以未来时态表述"SpaceX anticipates finalizing the purchase in Q3 2026…after the deal closes" Briefs 。多方报道层面,TrendingTopics(7 月 8 日)与 Yelzkizi(7 月 16 日,援引 Reuters 三篇报道)均明确"That deal has not yet formally closed",预期三季度完成 TrendingTopics.eu 。
需要特别澄清一个高频误判:7 月 8 日 Cursor 与 SpaceXAI 联合发布前沿模型 Grok 4.5,被部分市场参与者解读为"交割已完成"的信号。多份核查指出,这是交割前深度合作的产物,不构成法律意义上的所有权转移证据——交割前双方在法律上仍为独立主体 KyenAI 。7 月下旬 Cursor 照常推出 ₹649/月的印度低价版并招聘当地销售团队,报道口径同样是"after the deal closes"的前瞻表述,佐证双方按"必将交割"规划业务但交割尚未发生 Briefs 。
按合并协议 Article 9 与 Article 10 还原,交割先决条件及各项进展如下:
表 3-1:交割先决条件清单及进展状态(截至 2026-07-30)
| 先决条件 | 协议依据 | 进展状态 | 证据与说明 |
|---|---|---|---|
| 无禁止合并的禁令或法律命令 | §9.01(a) | 无公开障碍(消极证据) | 未发现任何法院禁令、禁令申请或监管诉讼的公开记录 d18rn0p25nwr6d.cloudfront.net |
| HSR 等待期届满或提前终止 | §9.01(b)(i) | 不公开 / 进行中 | 签约后 20 个营业日内申报;未发现 FTC/DOJ 二次问询(Second Request)或提前终止(early termination)的任何报道 d18rn0p25nwr6d.cloudfront.net |
| 其他辖区反垄断批准(披露附表所列) | §9.01(b)(ii) | 不公开 | 欧盟、英国 CMA 及其他辖区无任何立案或申报的公开记录;附表本身未公开 Octagon AI |
| Anysphere 股东批准(Requisite Company Vote) | §9.02(f) | 推定已满足 | 协议约定签约后 48 小时内交付代表多数表决权的书面同意书,并附 Support and Proxy Agreement 与 drag-along 同意;未发现股东反对、异议或诉讼报道 d18rn0p25nwr6d.cloudfront.net |
| 陈述与保证真实、无持续重大不利变化(MAE) | §9.02 | 进行中 | 属交割时点判定条件;Cursor 交割前业务照常扩张,无 MAE 触发迹象 Briefs |
| 对价股票获纳斯达克上市批准 | §7.05 | 进行中(程序性) | SPCX 已在纳斯达克交易,新增股份上市批准为例行程序 d18rn0p25nwr6d.cloudfront.net |
| 终止日(End Date)约束 | §10.01(b) | 时间充裕 | 初始 End Date 为签约后 270 天(约 2027 年 3 月中);若仅反垄断条件未满足,可延长 90+90 天至约 2027 年 6 月 d18rn0p25nwr6d.cloudfront.net |
从清单结构看,真正的不确定项高度集中于监管条线:股东批准因私有公司股权集中(a16z、Thrive、Nvidia、Google 及创始团队为主)且交易对价较其拟议中的 500 亿美元融资估值溢价约 20%,反对动机薄弱,属低风险项 minichart.com.sg ;程序性条件(纳斯达克批准、陈述保证)无悬念。HSR 审查是唯一既实质又不透明的变量——其过程依法不公开,外界无法判断审查处于第几周、是否已实质通关,"未发现二次问询"是消极证据而非"已放行"的证明,这是理解本章全部后续分析的前提。
反垄断审查进展:无公开阻力的"静默期"§
截至 7 月 30 日的多轮定向检索(覆盖"FTC SpaceX Cursor second request""HSR early termination"等 6 组以上查询)均返回零针对性结果:未发现 FTC 或 DOJ 发起二次问询的报道,也无 HSR 等待期提前终止的记录 Octagon AI 。预测市场分析页 Octagon AI(5 月 8 日)指出"direct filing or probe by the DOJ or FTC for this specific acquisition remains unconfirmed",并提示若发出 Second Request,审查周期可能拉长至 6–18 个月 Octagon AI 。需强调,这属于消极证据档位——HSR 审查保密进行,不能排除正在进行的实质审查。
判断双方对审查强度的真实预期,交易结构本身比公开报道更有信息量。合并协议 §11.04 设立 40 亿美元专项反垄断监管终止费(Regulatory Total Fee)——若因反垄断相关的禁令或 End Date 届满导致交易终止、且其他交割条件均已满足,SpaceX 须向 Anysphere 支付该费用,约占交易对价的 6.7% sahmcapital.com 。与此同时,双方仅承担"reasonable best efforts"义务,协议未包含 hell-or-high-water 式的强制剥离承诺(全文检索显示"divest"仅出现于定义条款而非承诺条款) d18rn0p25nwr6d.cloudfront.net 。这一"高定价、弱承诺"的组合是双方法务预期实质审查的最强信号:既承认被否决的尾部风险真实存在,又不愿以资产剥离为代价兜底。交割前合规层面亦出现实质性事件:据 Bloomberg 5 月 26 日报道,xAI 总法律顾问 James Burnham 向全员发出内部指引,要求与 Cursor 员工的接触"should not extend beyond what is necessary to implement a technical partnership",并提醒相关对话可能在监管程序中被传唤——指引发出时双方团队已在 xAI 办公室并肩工作数周 PYMNTS.com 。该指引直接针对 gun-jumping(抢跑,即交割前实质整合)红线,说明双方法务对审查风险保持实时的、而非纸面的警觉。
宏观审查环境则整体偏向放行。特朗普 2.0 时期反垄断机构对并购的态度显著宽松:西北大学 Medill 项目 3 月 20 日分析称"the current Justice Department has been significantly more lenient than Biden in allowing mergers and acquisitions of massive firms" northwestern.edu ;Hogan Lovells 与 McDermott 的年度执法回顾指出,FTC 主席 Ferguson 与 DOJ 反垄断局负责人 Slater"ushered in a much more favorable antitrust enforcement climate for M&A",并接受结构性与行为性和解方案 www.hlc.com 。直接先例已经存在:据 FTC 6 月 25 日披露,马斯克收购光模块公司 Mesh Optical 获 early termination 提前放行,绕过法定等待期 tradingkey.com 。分析界据此普遍预期本案更可能以附带行为性承诺(如承诺 Cursor 继续支持第三方模型)的方式放行,而非被否决 博客园 。但这一推断需作两点保留:其一,马斯克与行政当局的关系已被民主党议员公开批评为"政治干预反垄断",州检察长或私人诉讼补位是现实的替代执法路径;其二,欧盟、英国等其他辖区虽无任何公开动作,Cursor 全球用户基数意味着保密申报的可能性无法排除 Octagon AI 。
交割前景:Q3 窗口内的加速激励与尾部风险§
市场与官方口径一致锚定 9 月底前交割。VKTR(7 月 9 日)与 nordsys(6 月 22 日)均表述"expected to close by end of September 2026",截至 7 月 30 日未发现任何"延迟""遇阻""延期至 Q4"的报道 vktr.com 。定价机制为双方提供了加速交割的内生激励:换股比率以交割日前连续 7 个交易日 SPCX 成交量加权平均价(VWAP)为分母,而 SPCX 自 6 月 16 日盘中峰值约 225.64 美元已跌至 7 月 28 日盘中最低 107.01 美元,回撤约五成 Pulse 2.0 。对 Anysphere 股东而言,交割越晚、股价越低,换得股数虽按比例增加但对应市值不确定;对 SpaceX 而言,低股价意味着实际发行股数与稀释率均高于签约时媒体测算的约 3.4%。股价波动因此构成双方共同推动"早交割、锁价格"的结构性压力 界面新闻 。
尾部风险集中在两条线。其一是 gun-jumping 合规:Bloomberg 报道确认 Cursor 员工已进驻 xAI 办公室联合开发数周,7 月 8 日联合发布 Grok 4.5 延续了这一敏感状态;若监管方事后认定双方在交割前已实质整合运营,理论上可追责,属于低概率但真实的风险敞口 THE DECODER 。其二是时间与稀释的联动:若 9 月下旬仍未交割,需回到合并协议的 End Date 机制——初始期限为签约后 270 天(约 2027 年 3 月中),仅当反垄断条件未满足而其他条件均已满足时可延长 90+90 天;该细节未在公开报道中出现,但 40 亿美元监管终止费的触发恰与 End Date 届满绑定,意味着拖延本身有明确的成本定价 d18rn0p25nwr6d.cloudfront.net 。综合判断,在特朗普 2.0 宽松审查环境、无二次问询记录、双方加速激励三重因素下,基准情形仍是三季度内完成交割;真正的观察变量是未来八周内是否出现 Second Request 或州层面的替代执法动作。
标的基本面:Anysphere 与 Cursor§
理解 600 亿美元对价的合理性,须先还原标的的两面性:一面是史上增长最快的 SaaS 公司——ARR(年度经常性收入,Annual Recurring Revenue)约每两个月翻一番,16 个月内从 1 亿美元增至 40 亿美元 36氪 ;另一面是一家毛利率结构性为负、上游供应商同时是直接竞争对手的应用层公司,其独立生存的三个要素——算力、模型供应、人才——在 2026 年上半年同时告急。本章按公司与产品、融资与增长、结构性困境三个层次展开。
公司与产品§
四位 MIT 应届生与"AI 原生 IDE"的产品决策
Anysphere 于 2022 年 1 月注册,由四位 MIT 2022 届计算机/数学专业同学创立:CEO Michael Truell(2000 年生,曾实习于 Google、Two Sigma)、Sualeh Asif(国际数学奥赛选手)、总裁 Aman Sanger(曾任职 Bridgewater、Google)与 Arvid Lunnemark(前 Jane Street、Stripe,2025 年 10 月离职创办 AI 安全实验室) TechCrunch 。团队最初近一年方向是"机械工程师的 Copilot",Truell 自述"在沙漠中徘徊",约六个月后转向 AI 编程 TechCrunch 。
2023 年 3 月发布的 Cursor 选择了技术上最重的一条路:不做编辑器插件,而是对 VS Code 做分叉(fork)——插件 API 无法控制编辑器底层行为,无法支撑 diff 视图、多文件编辑与影子工作区等 AI 原生交互 TechCrunch 。这一定位使其被媒体称为"程序员的 ChatGPT":功能从 AI 聊天与内联编辑,演进至 Tab 补全、Composer 多文件编辑、Background Agents,再到 2026 年 2 月的 Cloud Agents 与 4 月发布的 Cursor 3 统一智能体工作区 TechCrunch 。定价为免费版、Pro 20 美元/月、Business 40 美元/人/月,2025 年 6 月从按次改为按用量计费曾引发用户争议 TechCrunch 。
自研双模型线与对上游的多重依赖
Cursor 的技术栈呈"自研+外采"双层结构。自研侧为双模型线:Cursor Tab(低延迟自动补全,技术部分源自 2024 年 11 月收购的 Supermaven)与 Composer(智能体编码模型)。Composer 1 于 2025 年 10 月随 Cursor 2.0 发布,Composer 1.5 将强化学习规模扩大 20 余倍,2026 年 3 月的 Composer 2 增加持续预训练、200K 上下文,在 Terminal-Bench 2.0 上得分 61.7,单点超过 Claude Opus 4.6 的 58.2 财新网 。但 Composer 2 发布后即被发现基座实为月之暗面 Kimi K2.5(模型 ID 与分词器完全一致),马斯克公开评论"Yeah, it's Kimi 2.5",联创 Aman Sanger 致歉并补发技术报告,确认系经 Fireworks AI 授权的商业合作 digitalapplied.com 。该事件暴露了 Cursor 模型策略的实质:约 20 名 AI 研究员基于 DeepSeek、Kimi、Qwen 等开源模型加专有数据做强化学习——"既够强,又不会变成自己的竞争对手" digitalapplied.com 。
外采侧,Cursor 本质是多模型分发平台:用户可选 OpenAI GPT、Anthropic Claude、Google Gemini、xAI Grok 及自研 Composer,公司按零售价向模型厂商支付 API 费、向用户收订阅费赚取差价 Tech Funding News 。这一结构决定了其毛利率命运(详见 4.3 节)。
融资与增长奇迹§
融资轨迹:A 轮起 22 个月约 150 倍
Anysphere 的估值曲线是本轮 AI 应用层资本化的最陡峭样本:2024 年 8 月 A 轮投后 4 亿美元,到 2026 年 6 月 16 日签署 600 亿美元收购协议,22 个月增值约 150 倍;若自 2023 年 10 月种子轮投后约 5,650 万美元计(单一信源口径),倍数超过 1,000 倍 Open Data Science 。
表 4-1:Anysphere 融资与估值轨迹(2023-10 至 2026-06)
| 轮次 | 时间 | 金额 | 投后估值 | 领投/参与方 |
|---|---|---|---|---|
| 种子轮 | 2023-10 | 800万美元 | 约5,650万美元 Open Data Science | OpenAI Startup Fund 领投;Nat Friedman、Arash Ferdowsi 等天使 The AI Rankings |
| Series A | 2024-08 | 6,000万+美元 | 4亿美元 | a16z + Thrive Capital 联合领投;Patrick Collison 参与 Krawl.org |
| Series B | 2024-12 | 1.00–1.05亿美元 | 25–26亿美元 | Thrive Capital 领投,a16z 跟投 mitsloanme.com |
| Series C | 2025-06 | 9亿美元 | 99亿美元 | Thrive Capital 领投;a16z、Accel、DST Global Profit by Pakistan Today |
| Series D | 2025-11 | 23亿美元 | 293亿美元 | Accel + Coatue 联合领投;NVIDIA、Google 战略入股 gHacks Technology News |
| 洽谈中(终止) | 2026-03/04 | 20亿+美元 | 500亿+美元(pre-money) | a16z + Thrive 联合领投,NVIDIA 参与;因 SpaceX 介入终止 datanorth.ai |
| 收购 | 2026-06-16 签署 | 全股票换股 | 600亿美元 | SpaceX(NASDAQ: SPCX),预计 2026Q3 交割 财新网 |
表内三点值得展开。其一,节奏异常压缩:B 轮距 A 轮仅 4 个月、估值跳升 6.5 倍,C 轮为一年内第三轮融资,D 轮较 C 轮五个月再翻 3 倍——融资间隔从行业常态的 18 个月被压缩至 4–6 个月,反映的是 ARR 每两个月翻番对资本结构的持续倒逼 mitsloanme.com 。其二,领投方高度集中:Thrive Capital 从 A 轮起连续四轮加码,a16z 全程在场,两家机构事实上掌握了公司的融资阀门;据 Bloomberg 估算,Thrive 持股约 7%、对应退出价值约 42 亿美元 letsdatascience.com 。其三,战略股东名单预示终局:D 轮引入的 NVIDIA 与 Google 均为算力/模型供给侧玩家,而拟议的 500 亿美元轮次因 SpaceX 介入而终止,显示公司在独立融资路径走通之前已被并购选项截断 datanorth.ai 。
ARR 每两月翻番:史上最快的 SaaS 增长
收入曲线的斜率超过估值曲线。Cursor 的 ARR 从 2024 年 4 月的 400 万美元增至 2026 年 5–6 月的约 40 亿美元(其中 B2B 约 26 亿美元,Reuters 口径),收入约每两个月翻一番;作为对照,Slack 达到 10 亿美元 ARR 用了约七年,Cursor 仅用约 18 个月 36氪 。
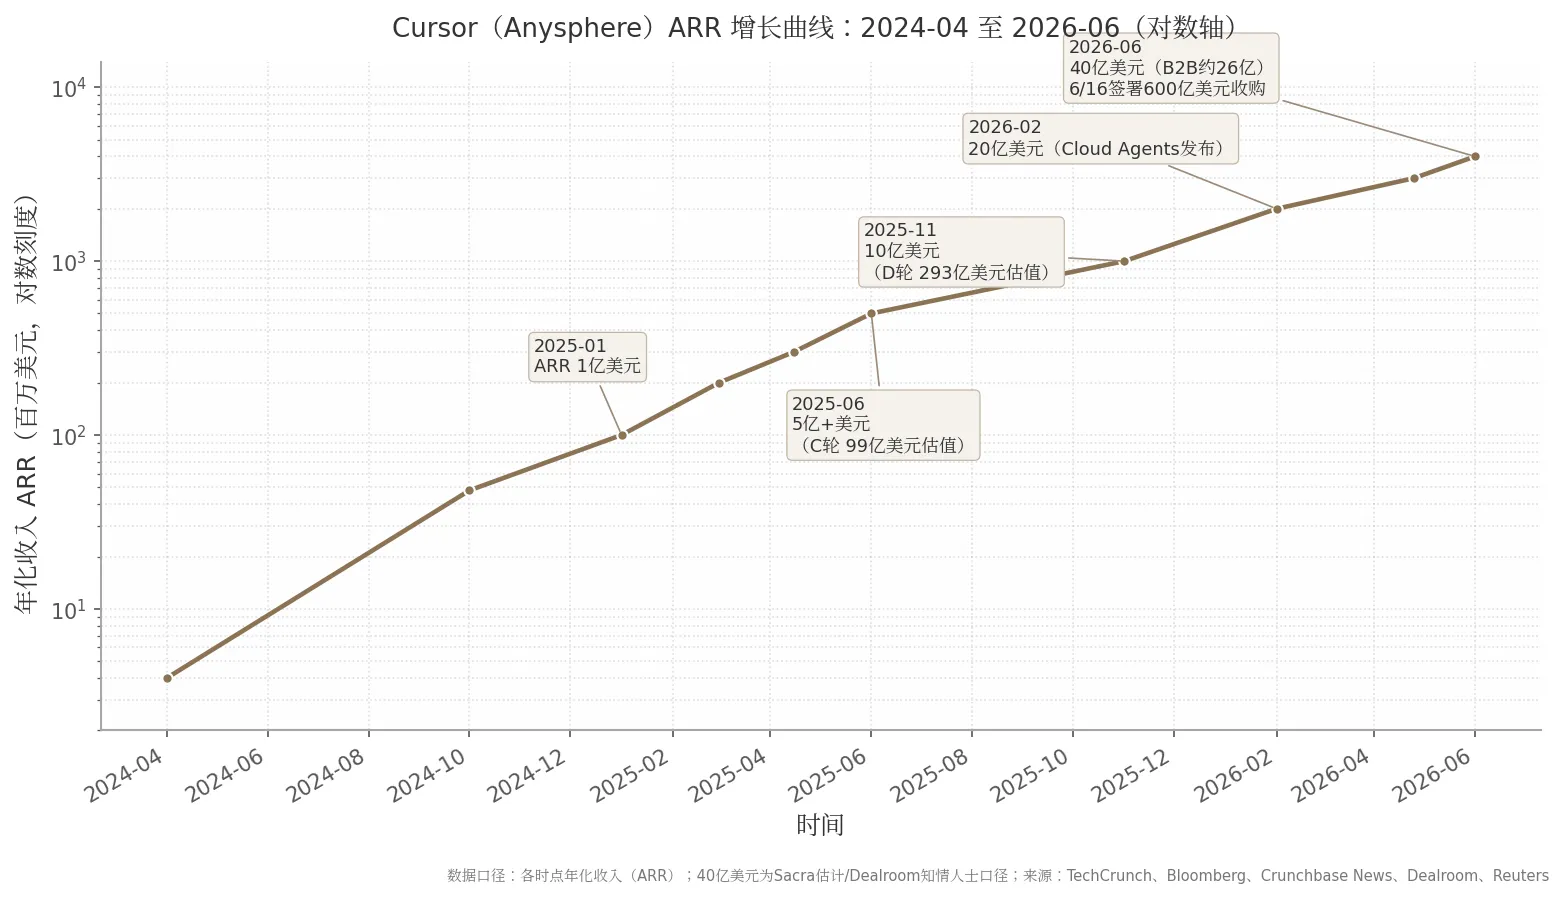
图 4-1 的曲线上,两个拐点对应明确的产品与商业化动作:2025 年下半年 ARR 从 5 亿美元向 10 亿美元的爬升,对应 2025 年 6 月企业方案(Business)转向用量计费后的企业端放量;2026 年 2 月 Cloud Agents 发布后,企业业务 2026 年一季度较前一季度翻了三倍,推动 ARR 从 20 亿美元在四个月内翻倍至 40 亿美元 hdfcsky.com 。客户侧的一手数据同样罕见:官网披露 5 万+企业客户、64% 财富 500 强企业有开发者使用 Cursor、每日超过 1 亿行企业代码经 Cursor 编写,具名客户包括 NVIDIA(黄仁勋称 4 万工程师使用)、Uber、Adobe、Salesforce(2 万工程师、使用率超 90%)等 iThome 。人效方面,以约 300 名员工(Fortune 2025 年 12 月 CEO 场合口径;雷锋网 2026 年 6 月另有"150 人"表述,疑为旧数据,两口径并录)对应 40 亿美元 ARR 计算,人均收入超过 1,300 万美元,为软件业最高区间 36kr.com 。
企业收入占比的抬升是估值叙事的支点:企业端年化收入约 26 亿美元、占总 ARR 约 65%(Reuters/Dealroom 数字推算;Dealroom 同文另有"约 75%"表述,Forbes 2026 年 3 月知情人士口径为"约 60%",三口径并录,26 亿美元绝对额最可靠) hdfcsky.com 。这一结构使收购方可以按企业级 SaaS 而非消费级订阅的逻辑为其定价。
结构性困境:Margin Trap 与卖身的必然性§
零售买、零售卖:负毛利的收入机器
增长最快的 SaaS 公司同时是一门结构性亏损的生意。Cursor 按零售价向 Anthropic、OpenAI 采购 API 再转售订阅,Contrary Research 2026 年 4 月的财务重构估计其整体毛利率约为 -23%(当时 ARR 口径 27 亿美元,第三方估计,非公司披露);其中消费级订阅负毛利、企业方案正毛利,Sacra 另有口径称 2026 年 4 月起借 Composer 占比提升与模型路由首次实现"微正毛利"——两口径方向相反,并录,但"C 端负毛利、利润被上游抽走"的结构无争议 CSDN博客 。最直观的对照是:2025 年年中 Cursor 年付 Anthropic 约 6.5 亿美元 API 费,超过其同期约 5 亿美元的全部收入 ChooseAI工具导航 。
更深的困境在于垂直竞争:上游供应商拿着 Cursor 贡献的收入做自己的产品。Anthropic 自营的 Claude Code 享受批发成本并激进补贴——2025 年 Cursor 内部估算,200 美元/月的 Claude Code 订阅实际可消耗约 2,000 美元算力,2026 年这一补贴强度已升至约 5,000 美元 CSDN博客 。据 Ramp 企业卡消费数据(CNBC 报道,为企业支出代理指标而非全市场份额),Cursor 在 AI 编程工具支出中的份额从 2025 年 6 月的约 41% 跌至 2026 年 5 月的约 26%,同期 Claude Code 份额升至约 50%;Claude Code 自身上线六个月 ARR 破 10 亿美元、2026 年 2 月达 25 亿美元 腾讯网 。其他口径并存:JetBrains 2026 年 1 月调查中 Cursor 职场使用率 18%(与 Claude Code 并列,Copilot 29%);收入口径 Cursor 占 AI 编程市场约 20–25% 腾讯网 。
算力瓶颈、断供前车之鉴与独立性的终结
压垮独立路径的另外两块骨牌在 2026 年上半年先后落下。其一是算力:Cursor 官方承认自研模型训练"受算力制约",Composer 系列每 5 小时可发新版的实时强化学习管线对 GPU 供给极度敏感 财新网 。其二是供应链安全的先例:2025 年 OpenAI 洽购 Windsurf 期间,Anthropic 曾切断 Windsurf 的 Claude API 供应——模型厂商可以且曾经用断供干预应用层竞争格局,Cursor 随时面临"两头堵"的风险 财新网 。
由此,卖身逻辑从选项变为出口。公司曾两次拒绝 OpenAI 的收购接洽(2024 年一次、2025 年初一次),微软评估后未正式出价,管理层长期以独立为优先,CEO Truell 曾公开称出售公司是"重大风险和豪赌" 慧心博客 。但 2026 年 3–4 月,拟以 500 亿+美元估值融资 20 亿美元的新一轮未能完成(TechCrunch 指出现金流约束、部分承诺投资人退出,该细节为单一信源转述),叠加份额下滑与算力缺口,SpaceX 的 Colossus 算力集群(约 100 万块 H100 当量)与 600 亿美元报价——直接越过拟议融资估值 100 亿美元——构成了对三条压力的同时解法 datanorth.ai 。对 Anysphere 而言,这不是一次高位的套现选择,而是"用股权换生存要素(算力+模型安全+退出通道)"的结构性交易:一家收入每两月翻番的公司,最终因毛利与算力两头受制,选择在增长曲线的最高点接受并购。
买方背景:SpaceX IPO 与 xAI 合并§
SpaceX 对 Cursor 的收购并非一次孤立的资产购买,而是买方在 2026 年上半年完成的两场资本动作——2 月并入 xAI、6 月史上最大 IPO——的直接延伸。Cursor 期权协议(4 月签署)夹在两个事件之间签署,行权窗口被设计为 IPO 挂牌后 30 天内 36氪 :收购在机制上依赖 IPO 创造的可交易股票作为对价货币,而 IPO 的估值叙事又依赖 xAI 并入后形成的"AI 含量"。理解这一章的两个大动作,是理解收购对 SpaceX 上市意味着什么的前提。
xAI 并入 SpaceX§
2026年2月2日全股票合并:史上最大合并案
2026 年 2 月 2 日,SpaceX 以全股票交易方式收购 xAI 并即刻生效:SpaceX 定价 1 万亿美元、xAI 作价 2500 亿美元,合并实体估值约 1.25 万亿美元,被 CNBC 称为"有史以来最大合并案"——超过 2000 年 AOL—时代华纳的 3500 亿美元(通胀调整后约 6500 亿美元) TechCrunch 。换股比例为每 1 股 xAI 兑换 0.1433 股 SpaceX(定价基准为 xAI 每股 75.46 美元、SpaceX 每股 526.59 美元),部分 xAI 高管可选择按 75.46 美元/股现金退出 TechCrunch 。交易采用反向三角合并(reverse triangular merger)结构,xAI 作为全资子公司保留,从而将其 120 亿至 170 亿美元的债务负担——大部分为收购 X 的遗留债务——隔离在上市公司体系之外 TechCrunch 。
合并的直接动因是资金与估值的双重压力。xAI 当时月烧钱约 10 亿美元,2025 年收入仅约 5 亿美元、年化烧钱超 120 亿美元;以其独立最后一轮(2026 年 1 月 Series E,200 亿美元融资、约 2300 亿美元估值,投资方含 Nvidia、Cisco、Fidelity、QIA、MGX 及 Tesla 20 亿美元、沙特 Humain 30 亿美元)计,市销率高达约 500 倍,独立上市路径难以为继 财新网 。外界评价两极:批评者称合并为"xAI 救助(bailout)",支持者则视之为"以 Starlink 现金流供养前沿 AI 阵地,轨道数据中心是终局" digitalapplied.com 。财新的定性更为直接:合并主旨在于"抬升 SpaceX 的 AI 含量以及 IPO 估值" 财新网 。
5 月 6 日解散独立主体、7 月 6 日更名 SpaceXAI
法律交割完成三个月后,整合进入组织与品牌层面。5 月 6 日,马斯克宣布解散 xAI 独立公司主体、整体并入 SpaceX 并更名 SpaceXAI(原话:"xAI will be dissolved as a separate company, so it will just be SpaceXAI");同日 SpaceX 公告与 Anthropic 的 Colossus 1 算力租赁协议,且签约主体已提前使用"SpaceXAI"之名 Tech Funding News 。7 月 6 日,更名公开落地(X 账号更名 @SpaceXAI),Grok 产品名、API 接口均保持不变;次日 SPCX 被纳入纳斯达克 100 指数 Open Data Science 。至此,Grok(约 1.17 亿月活)、X(6 亿月活)、Colossus 算力平台(约 55.5 万张物理 GPU)全部统一在 SPCX 一个股票代码之下,招股书显示 AI 分部约占合并收入的 17% The AI Rankings 。治理层面,SpaceX 系高管全面接管:总裁 Gwynne Shotwell 自 2 月起督导 xAI 运营,前 Starlink 高管 Michael Nicolls 于 4 月 10 日出任 xAI 总裁,工程线被拆分为预训练、后训练、工具、Grok Code、视频与图像五条线 Krawl.org 。更名的信号意义在于:Grok 被定位为大公司的一条产品线而非独立实验室——这为随后 Cursor 收购被纳入"AI 分部"提供了组织容器。
xAI人才空心化与现金输血
合并前后,xAI 经历了创始团队的全面流失。截至 2026 年 3 月底,除马斯克外的 11 位联合创始人全部离职,最后一位 Ross Nordeen 于 3 月 27/28 日离开;全公司出走员工超过 80 人 mitsloanme.com 。原因包括合并稀释独立性、研究文化与 SpaceX 里程碑式工程管理的冲突、高压工作制,以及编程产品线落后引发的追责。马斯克 3 月 12 日公开承认"xAI 从一开始就没建对,正在从地基重建" mitsloanme.com 。同日,xAI 挖走 Cursor 产品工程联席负责人 Milich 与 Ginsberg(细节见 1.2 节)——这次挖角发生在收购宣布前约三个月,被普遍视为交易的"人才先遣"信号 Profit by Pakistan Today 。财务上,xAI 月烧 10 亿美元的窟窿需要 Starlink(2025 年运营利润 44.23 亿美元)现金流持续输血,这正是"救助论"的实证基础 财新网 。
表 5-1 马斯克系资本运作链条(2022–2026)
| 时间 | 交易 | 估值/规模 | 结构 | 市场评价 |
|---|---|---|---|---|
| 2022.10 | 收购 Twitter(更名 X) | 440 亿美元 | 现金+杠杆,私有化 | 高溢价收购,留下约 120 亿美元债务负担 TechCrunch |
| 2025.3.28 | xAI 收购 X | xAI 800 亿/X 330 亿,合并体约 1130 亿美元 | 全股票置换,新设内华达控股公司 | "左手倒右手"式自我交易,确立全股票整合模板 gHacks Technology News |
| 2026.2.2 | SpaceX 并入 xAI | SpaceX 1 万亿+xAI 2500 亿=1.25 万亿美元 | 全股票反向三角合并,换股比 0.1433 | 史上最大合并案;"xAI 救助"与"AI 输血"论并存 TechCrunch |
| 2026.6.12 | SpaceX IPO(SPCX) | 定价市值 1.77 万亿美元,募资 750 亿美元 | 固定价格发行 5.556 亿股×135 美元,整体上市 | 史上最大 IPO,约 4 倍超额认购 datanorth.ai |
| 2026.6.16 | 收购 Cursor(Anysphere) | 600 亿美元,稀释约 3.4% | 全股票,交割前 7 个交易日 VWAP 定价 | "IPO-as-currency"范式;对价不足上市后四日市值涨幅的十分之一 财新网 |
该链条呈现出清晰的方法论一致性:2025 年 xAI 收购 X 确立了"全股票、Sullivan & Cromwell 公允估值、左手倒右手、隔离债务"的模板,11 个月后被原样复制到 SpaceX 并 xAI 一案 gHacks Technology News 。四次交易均为马斯克体系内部的股权置换,不消耗现金、不产生控制权变化,但每一步都在放大合并体的估值基数与叙事含量——X 带来分发渠道与数据,xAI 带来模型与算力故事,IPO 把叙事兑换成可交易的"超级货币"。Cursor 案是这一链条的第五次迭代,也是第一次引入真正独立的外部股东(Thrive、a16z、Accel、Nvidia),交易第一次需要用期权费、VWAP、监管终止费等市场化语言定价,这标志着该模式从家族内循环走向公开市场检验。
史上最大 IPO§
6 月 12 日挂牌:750 亿美元基础募资
2026 年 6 月 12 日,SpaceX 在纳斯达克与 Nasdaq Texas 双重挂牌(代码 SPCX),发行价 135 美元/股、发行 5.556 亿股新股,基础募资 750 亿美元,超过此前最大 IPO(沙特阿美 294 亿美元)纪录一倍有余 datanorth.ai 。马斯克采取固定价格发行、跳过传统询价区间,"在美国大型 IPO 中几乎闻所未闻" datanorth.ai 。发行吸引超过 2500 亿美元认购、约 4 倍超额,其中散户认购超 1000 亿美元;上市第二日承销商全额行使绿鞋,总募资增至 857 亿美元(Fortune 口径为 862 亿美元,差异或源于费用口径) letsdatascience.com 。上市主体为 SpaceX+Starlink+xAI+X 整体——此前市场普遍预期的 Starlink 分拆方案被放弃;招股书将业务划为太空发射(2025 年营收 40.86 亿美元、运营亏损 6.57 亿)、星链网络(113.87 亿、运营利润 44.23 亿)、AI(含 xAI 与 X,营收 32 亿、运营亏损 63.55 亿)三大板块 hdfcsky.com 。上市首日开盘 150 美元、收盘 160.95 美元(+19.2%),市值约 2.1 万亿美元;6 月 16 日盘中最高 225.64 美元,市值一度达 2.66 万亿美元 iThome 。
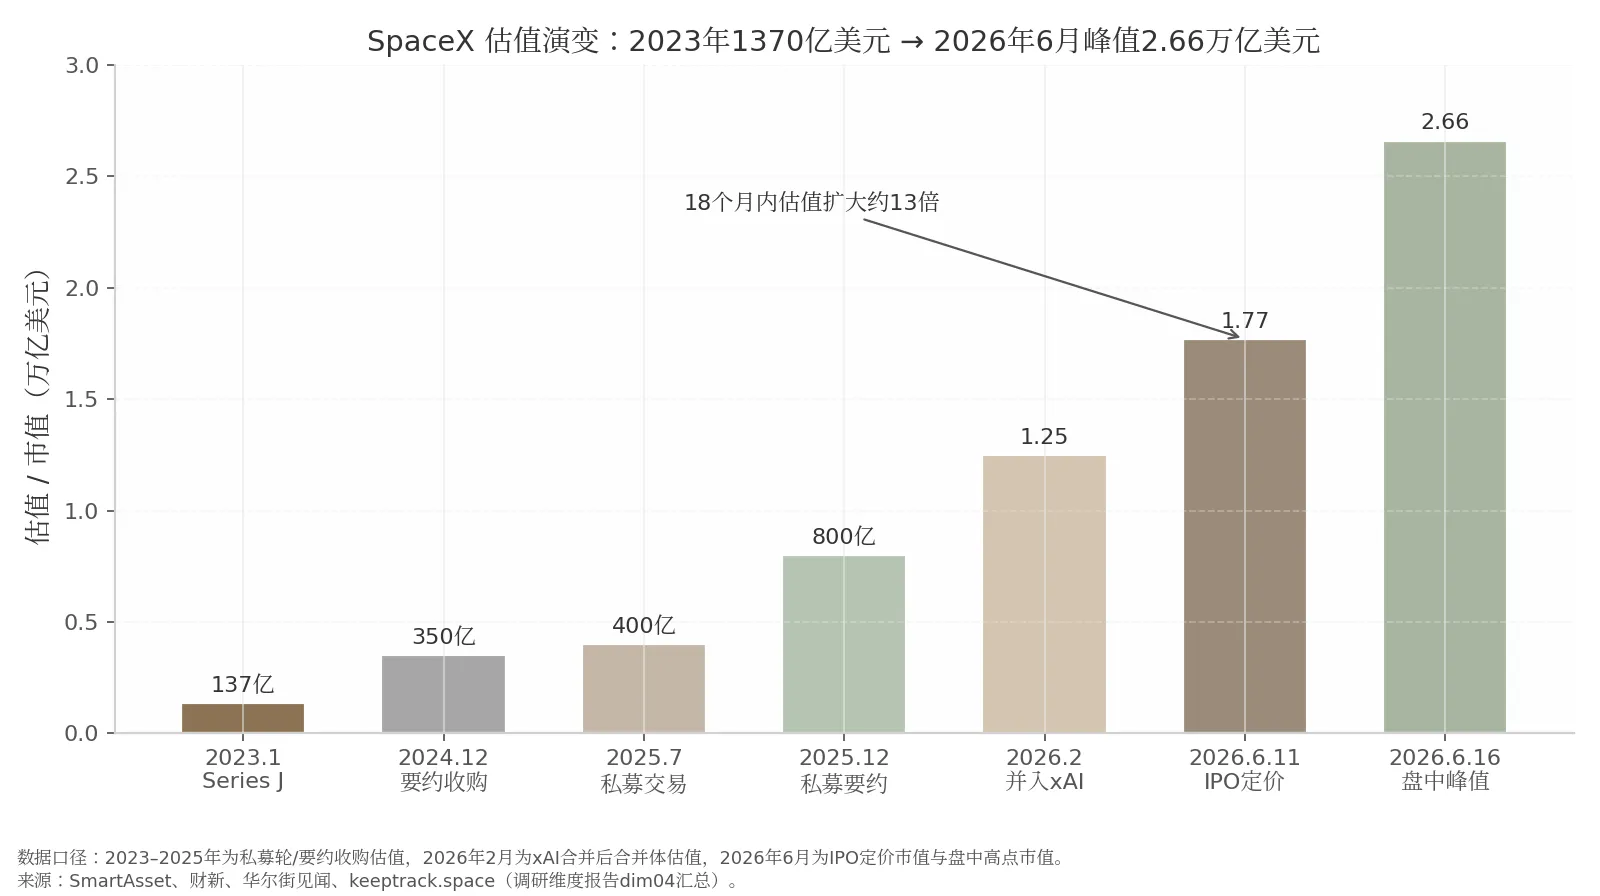
图 5-1 显示,SpaceX 估值从 2023 年 1 月 Series J 的 1370 亿美元起步,2024 年末要约收购价 3500 亿、2025 年 7 月 4000 亿、12 月 8000 亿,2026 年 2 月合并 xAI 后跃至 1.25 万亿,IPO 定价 1.77 万亿,6 月 16 日盘中峰值 2.66 万亿美元 36kr.com 。18 个月内估值扩大约 13 倍,其中 2025 年 12 月至 2026 年 6 月的半年间翻倍有余——AI 叙事的注入(xAI 合并、算力租约、28.5 万亿 TAM)是这一阶段斜率最陡的驱动变量,也解释了马斯克为何选择在 AI 板块最热、自身叙事最完整的窗口上市。需注意 IPO 时仅约 4% 股份可流通,早期价格更多反映稀缺性而非均衡估值 iThome 。
上市动因:AI 资本开支使 IPO 成为必选项
马斯克长期抗拒上市("等到人类定期飞往火星之后"),转折点正是 AI:太空大规模数据中心计划的时间表为四到五年,资金需求极为庞大,高盛估算 SpaceX 到 2027 年将累计烧掉 1200 亿美元现金,IPO 由此"从可选项变成必选项" 鏈新聞 ABMedia 。资本开支数据佐证了这一压力:2025 年资本开支 207.37 亿美元,其中 AI 占 127.27 亿(61%),并导致公司整体转亏 49.4 亿美元;2026 年一季度 AI 资本开支 77.23 亿美元,同比增长 201% 鏈新聞 ABMedia 。此外,赶在 OpenAI 与 Anthropic 之前登陆公开市场、率先吃到 AI IPO 窗口红利,是另一重战略考量 鏈新聞 ABMedia 。项目代号"Project Apex",要求在 2026 年 6 月底马斯克 55 岁生日前完成;从秘密递交到挂牌仅 74 天,显著快于大型科技 IPO 约 117 天的常规周期,被归因于 SEC 本届政府"推动资本形成"的审查取向 CSDN博客 。
招股书里的 Cursor§
S-1明确披露期权协议与数据用途
Cursor 并非 IPO 之后的机会主义猎物,而是写进招股书的既定安排。S-1/A 明确披露与 Anysphere 的"计算力合伙与看涨期权协议":SpaceX 向 Cursor 提供 GPU 集群算力并合作改进包括 Grok 在内的现有模型;协议含 600 亿美元收购期权与合计 100 亿美元的终止组合费(15 亿美元现金分手费+85 亿美元递延服务费),行权窗口设计为 IPO 挂牌后 30 天内 36氪 。更关键的是数据条款的原文表述:"Cursor 与高频编程工作流的深度整合产生了宝贵的开发者交互数据,包括代码生成提示、迭代周期与软件架构决策。我们预计获取这些数据将增强我们的模型训练与推理,包括 Grok 在内。" ChooseAI工具导航 ——这是招股书首次以监管文件形式确认 Cursor 数据的训练用途。与承销商的沟通环节同样反常:包括高盛、摩根士丹利在内的承销商对该期权事先毫不知情,4 月路演现场马斯克宣布时"连在场的投行人士都是第一次听说",被迫反复重写招股材料 腾讯网 。
28.5 万亿 TAM 叙事中的实收支柱
招股书给出 28.5 万亿美元的总可及市场(TAM)叙事,其中 AI 占 26.5 万亿(超九成):AI 基础设施 2.4 万亿、消费订阅 7600 亿、数字广告 6000 亿、企业级 AI 应用高达 22.7 万亿美元(且明确排除中国与俄罗斯) 财新网 。财新的解读一针见血:"SpaceX 的未来押注在 AI 上,而不是航天,也不是星链。" 财新网 然而叙事与报表之间存在巨大落差:AI 分部 2025 年营收仅 32 亿美元、运营亏损 63.55 亿美元 hdfcsky.com 。在这一结构下,年化收入约 40 亿美元的 Cursor 成为体系中唯一规模化的 AI 应用层实收资产,是"企业级 AI 应用 22.7 万亿"叙事落到报表上的关键支点。招股书同时披露的 Anthropic(每月 12.5 亿美元)与 Google(每月 9.2 亿美元)算力租约合计年化约 260 亿美元,构成 AI 板块的另一条造血线 慧心博客 ——但两协议均含 90 天通知解约条款,可持续性存疑,这反而抬高了 Cursor 这类自有应用层收入在叙事中的权重。对 SpaceX 上市而言,收购 Cursor 的意义首先不是协同,而是让 26.5 万亿的 AI 故事有了第一根可以用收入验证的柱子。
参与方图谱与各方立场§
600 亿美元全股票收购 Anysphere 的交易结构里,几乎每一个参与方都拿到了账面收益,但所得的性质截然不同:买方买到的是补齐 AI 短板的"入场券",卖方创始人拿到的是 7 个月翻倍的纸面身家,早期投资人拿到数十倍至数百倍的名义回报,而失意的竞购方与"既当供应商又当竞争者"的 Anthropic 则被迫重新站队。本章逐一刻画买方、卖方、卖方投资人、竞购方与竞争者五类主体的利益、公开表态与实际所得。
| 参与方 | 角色 | 核心利益 | 公开立场 | 实际所得(截至 2026-07-30) |
|---|---|---|---|---|
| SpaceX / 马斯克 | 买方 | 为 Grok 补编程能力、数据与人才;为"AI+太空"估值叙事提供实收收入支柱 | Truell–Musk 创始人对创始人交易;官方称"构建全球最有用的 AI 模型" 新浪财经 | 获得年化约 40 亿美元 ARR、Composer 团队与每日超 1 亿行企业代码数据(另有钛媒体 1.5 亿行/日口径);对价为 IPO 后高估值股票,按 6/16 股价稀释约 3.4% 爱范儿 |
| 四位创始人 | 卖方控股股东 | 解决算力瓶颈与 margin trap(毛利率陷阱),保住公司存续 | Truell 两次 X 发帖定调"联手推进实用 AI" 新浪财经 | 各持股约 4.5%,账面身家各约 27 亿美元(Forbes 估算) CSDN博客 |
| 约 300 名员工 | 卖方 | 股权变现与留任保障 | 普遍"措手不及",未见离职潮或公开抗议 fav0.com | 股权按交割前 7 日 VWAP 换 SpaceX A 类股;关键员工签 Revest(再归属)协议,股票受锁定期约束 智通财经网 |
| Thrive Capital | 卖方最大机构股东 | 连投四轮后的整体退出 | 未公开评论交易 | 约 7% 持股对应约 42 亿美元(Bloomberg) 拆开3万元的按摩椅:按摩10次,7次睡着 ;叠加后直接+间接 SpaceX 敞口或达约 100 亿美元 拆开3万元的按摩椅:按摩10次,7次睡着 |
| a16z / Accel / Coatue / DST / Nvidia / Google | 卖方财务与战略投资人 | 财务回报(Nvidia、Google 兼有战略卡位) | 均未公开评论 | A 轮头寸名义约 150 倍,C 轮约 6 倍,D 轮约 2 倍(毛倍数推算) Techzine Europe |
| FTX/Alameda 清算人 | 卖方早期股东(已退出) | 破产财产回收最大化 | 无 | 20 万美元 pre-seed 股份 2023 年被按成本价卖出,错失约 30 亿美元理论价值(未独立核实) 少数派 |
| OpenAI | 竞购方(失败) | 收购应用层编码资产 | 2024 与 2025 年初两次接洽被拒,未提交正式报价 36氪 | 一无所获;转谈 Windsurf 30 亿美元亦破裂 TechCrunch |
| 微软 | 潜在竞购方 | 评估后放弃 | 2026 年 4 月评估但未出价(CNBC 两名信源) Tech Funding News | 无交易;GitHub Copilot 转向用量计费与多模型策略应对 Dave Manuel |
| Anthropic | 供应商 + 竞品 + "执法者" | 压制竞品转售模式、保护 Claude 分销条款 | Dario Amodei 未就本案直接表态;对 Wired 置评请求未回应 The AI Rankings | 保有对 Cursor 的 API 收入与断供筹码;另有对 SpaceX 的数十亿美元算力采购协议 The AI Rankings |
| 投资人 + 竞品 | 财务回报 + Antigravity 产品对抗 | 无官方表态 | D 轮头寸约 2 倍;以 24 亿美元揽入的 Windsurf 团队打造出 Antigravity 产品线 TechCrunch |
上表最醒目的结构性特征是"沉默的大多数":除 Truell 与马斯克阵营外,没有任何一家 VC、竞购方或竞争者就交易公开发表评论,态度全部需要通过行动反推。其次是利益的不对称分布——四家早期机构与四位创始人瓜分了绝大部分账面增值,D 轮投资人仅获约 2 倍回报,而 OpenAI 与微软两个最早递出橄榄枝的巨头颗粒无收。第三是身份的交叠:Google 与 Nvidia 既是卖方股东又是竞品运营方,Anthropic 更是同时占据供应商、竞品与规则执行者三个位置,这种交叠决定了交易交割后的整合风险不取决于买卖双方,而取决于未在谈判桌旁的第三方。
买方:SpaceX/马斯克§
官方逻辑:产品渠道与算力的互补等式
SpaceX 的官方叙事是一个简洁的互补等式:Cursor 提供"领先的产品 + 资深工程师渠道",SpaceX 旗下的 SpaceXAI(原 xAI)提供百万 H100 当量的 Colossus 超算集群,二者相加等于"全球最有用的 AI 模型"。SpaceX 在 6 月 16 日声明中披露,双方此前数月已联合训练一个模型,"将很快在 Cursor 和 Grok Build 中发布" 新浪财经 ;Truell 的官方表述则是"SpaceX 已行使其选择权,以全股票交易收购 Cursor,目标是构建全球最有用的 AI 模型" 新浪财经 。官方逻辑的底层是双向补短板:Cursor 官方博客承认模型训练"受算力制约",交易使其得以借助 Colossus"大幅扩展"模型规模 新浪财经 ;而 SpaceXAI 侧,11 位联合创始人已于 2026 年 3 月底前全部离职,且 Bloomberg 报道马斯克自家工程师写代码时默认使用 Claude 而非 Grok 华尔街见闻 ——收购 Cursor 同时回填了人才缺口、编程数据(每日超 1 亿行企业代码,口径见 4.2.2 节)与产品分发三层短板 财联社 。
资本逻辑:第四次全股票内循环,第一次引入外部股东
从资本运作序列看,本案是马斯克继 Twitter→X(440 亿美元现金)、xAI 收 X(全股票)、SpaceX 并 xAI(全股票,合并体 1.25 万亿美元)之后的第四笔十亿美元级交易,Electrek 主编 Fred Lambert 将其归入"马斯克与自己谈判的大师"(a master of negotiating with himself)的自我交易框架 aiagentsdirectory.com 。但本案有一处本质不同:标的前三次均为马斯克自我控制的实体,而 Anysphere 拥有 Thrive、a16z、Accel、Nvidia 等独立外部股东,交易第一次需要用"市场公允语言"定价——600 亿美元行权价、约 100 亿美元"现金分手费+算力"的放弃对价、40 亿美元反垄断监管终止费、按交割前 7 个交易日 VWAP 换股 yelzkizi.org 。批评并未因此消失:财新指出,若 SpaceX 估值主要来自市场情绪,这笔交易就是"从未来某天会清醒的二级市场投资人,向今天就能换股的 Cursor 投资人的价值转移" yelzkizi.org ;Morningstar 分析师 Nicolas Owens 在交易公布后将 SPCX 公允价值从 63 美元下调至 62 美元,称其为覆盖范围内"最贵的股票",并警告 AI 业务存在"实质性的价值毁灭威胁" cloudcolleague.com 。买方阵营内部亦有分歧的注脚:7 月 SPCX 自 6 月 16 日收盘价回落约 45% 并一度破发,意味着换股对价的实际成本随股价下行而抬升,"用市场热度支付"的逻辑正在经受第一次压力测试 DevOps.com 。
卖方:Anysphere 创始人与员工§
四位创始人:各持股约 4.5%,身家各约 27 亿美元
按 Forbes 估算(Anysphere 未公开股权结构表),四位创始人——CEO Michael Truell(25 岁)、COO Aman Sanger(25 岁)、CPO Sualeh Asif(26 岁)与 Arvid Lunnemark——各持股约 4.5%,600 亿美元对价使每人账面身家达约 27 亿美元,较 2025 年 11 月 D 轮后的约 13 亿美元在 7 个月内翻倍 CSDN博客 。公开表态高度克制且口径一致:Truell 在 4 月 21 日期权协议公布日发帖称"期待与 SpaceX 团队合作扩大 Composer 规模",6 月 16 日合并协议日再发"有很多事要一起做,期待与 SpaceX 联手构建有用的 AI" 新浪财经 ;Sanger 同日发帖"期待训练一些非常强的模型" mindstudio.ai ;Asif 与 Lunnemark 未检索到个人声明——Lunnemark 已于 2025 年 10 月离职创办 AI 安全实验室 Integrous Research,但保留股权 OTF 。
从"优先独立"到接受收购:三压齐至的证据链
卖方立场的转向是本案最具戏剧性的部分。Truell 曾多次向员工表示要把 Cursor 做成"长青企业"(generational company),并将出售视为"一个重大风险,也是一次重大赌注";开出第一张支票的投资人 Ali Partovi 评价他"是那种倾向于坚守独立的创始人" intellectia.ai 。2025 年,管理层两次拒绝 OpenAI 接洽,微软评估后未出价,财新汇总彼时的管理层态度为"优先考虑独立性" yelzkizi.org 。从独立优先到接受收购,转折由三条证据链共同压出:其一,margin trap——某投资机构测算,2025 年中 Cursor 每年向 Anthropic 支付约 6.5 亿美元 API 费,同期收入约 5 亿美元,毛利率约 -30%(2025 年中时点估计;2026 年 4 月 Contrary Research 重构口径约 -23%,见 4.3.1 节),而 Anthropic 以批发成本运营竞品 Claude Code,2026 年 2 月年化收入达 25 亿美元实现反超 chatfin.ai ;Ramp 企业支出数据显示 Cursor 的类目份额一年内从约 41% 滑至约 26% ajupress.com 。其二,算力瓶颈——官方博客承认自研模型训练"受算力制约",而 Anthropic 曾在 Windsurf 与 OpenAI 谈判期间一周内切断其 Claude API 容量,这一先例令 Cursor 管理层"不寒而栗" TechCrunch 。其三,人才抽血——2026 年 3 月 12 日,xAI 单日挖走 Cursor 工程与产品联席负责人 Andrew Milich、Jason Ginsberg 及营收、运营负责人共四人,收购前的 Cursor 已成"xAI 的人才输送管" Neomanex - Accelerate AI Adoption 。2026 年 1 月 5 日 Truell 召开被员工称为"紧急"的全员会、宣布必须自研模型,是转向的内部标志 Best Tools to Learn Fast 2024 。
员工层面,约 300 名员工(口径见 4.2.2 节)的反应被描述为普遍"措手不及"——毕竟创始人反复承诺独立;但截至 2026 年 7 月 30 日,未见离职潮、抗议或请愿的可靠报道 fav0.com 。换股安排上,员工持股按交割前 7 日 VWAP 换为 SpaceX A 类股,新股为私募未注册证券,受 Rule 144 持有期与锁定期约束,"拿到股票≠能卖";关键员工另签 Revest 协议,将部分股权重新绑定于交割后的持续服务 智通财经网 。结构性分析指出,整体出售实际是基层员工的最优结果——全员按比例退出为 SpaceX 股票,优于仅签 100 亿美元合作协议路径下人才被持续挖角、股权被稀释的结局,Windsurf 即为前车之鉴 fav0.com 。
卖方投资人:VC 退出账本§
600 亿美元对价在 Anysphere 累计约 33.8 亿美元的融资曲线上,制造了一组跨度超过三个数量级的回报倍数:最早进入者名义回报逾千倍,最晚进入者仅约 2 倍,而持股最多的机构拿走最大绝对金额。
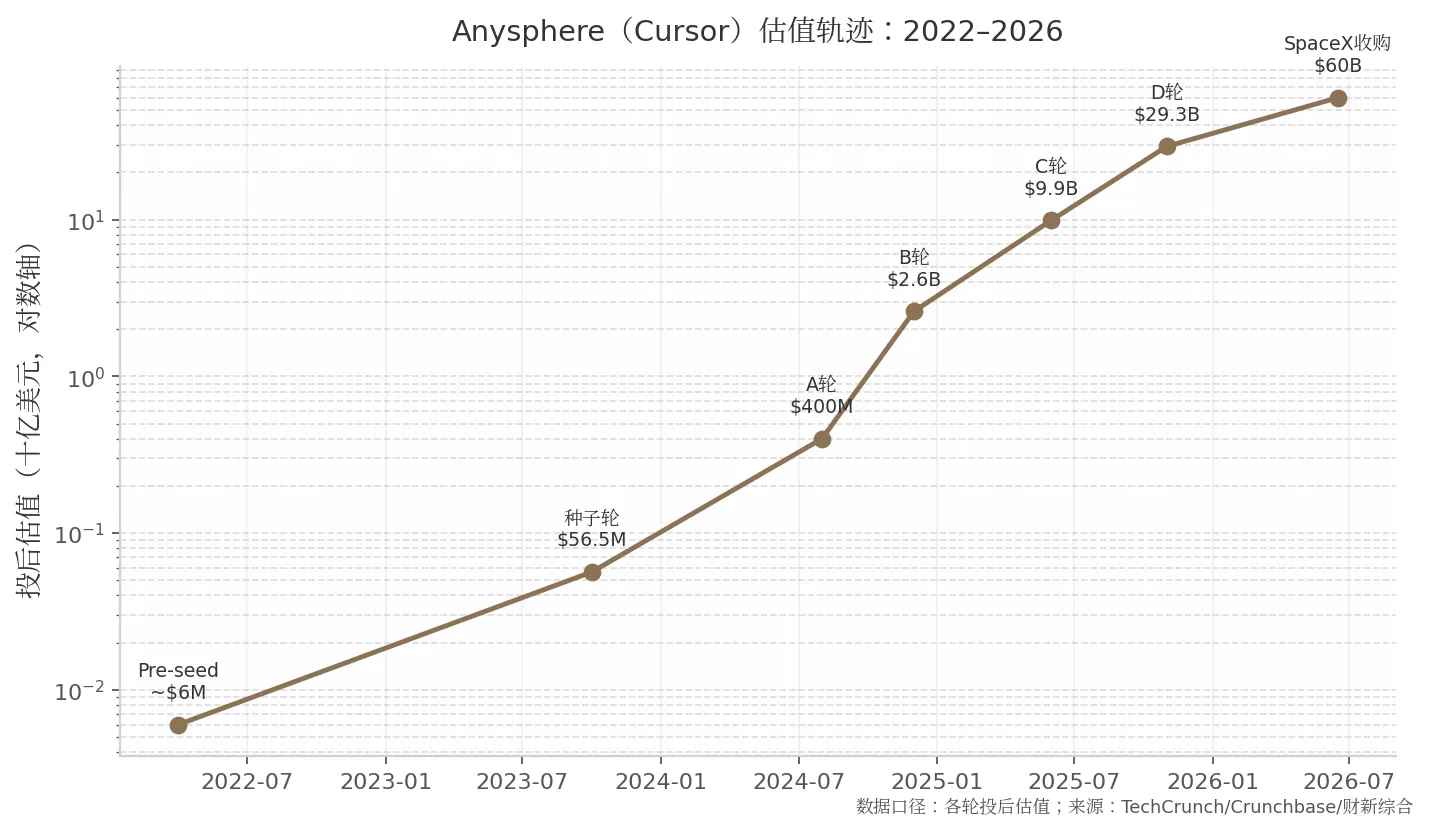
图:Anysphere(Cursor)估值轨迹(2022–2026),自 2022 年 pre-seed 至 2026 年 600 亿美元收购对价;各轮估值口径见下表。数据来源:公开融资报道与 Bloomberg 拆开3万元的按摩椅:按摩10次,7次睡着 。
| 机构 | 进入轮次(估值) | 成本估算 | 退出价值 | 名义倍数 |
|---|---|---|---|---|
| OpenAI Startup Fund | 种子轮,2023-10($56.5M) Techzine Europe | 领投 $8M | 按持股比例推算 | 约 1,060×(毛倍数) Techzine Europe |
| a16z | A 轮联合领投,2024-08($400M),四轮连投 | 未披露 | 未披露 | A 轮头寸约 150× Techzine Europe |
| Thrive Capital | A 轮起连投四轮 | 累计约 $8.26 亿(社区测算) | 约 $42 亿(持股约 7%,Bloomberg) 拆开3万元的按摩椅:按摩10次,7次睡着 | 混合约 3.6×;B 轮头寸约 19.3× 拆开3万元的按摩椅:按摩10次,7次睡着 |
| Accel | C 轮进入、D 轮联合领投($9.9B / $29.3B) | 未披露 | 未披露 | C 轮头寸约 6×,D 轮约 2× Techzine Europe |
| DST Global | C 轮起 | 未披露 | 未披露 | 约 6× / 2× Techzine Europe |
| Coatue | D 轮联合领投,2025-11($29.3B) | 未披露 | 未披露 | 约 2×(七个月) Techzine Europe |
| Nvidia / Google | D 轮战略投资 | 未披露 | 未披露 | 约 2×,战略卡位意义大于财务回报 Techzine Europe |
| FTX/Alameda(已提前退出) | pre-seed,2022-04 | $20 万(约 5% 股份) | 2023 年按成本价 $20 万卖出 | 0×;错失理论价值约 $30 亿 少数派 |
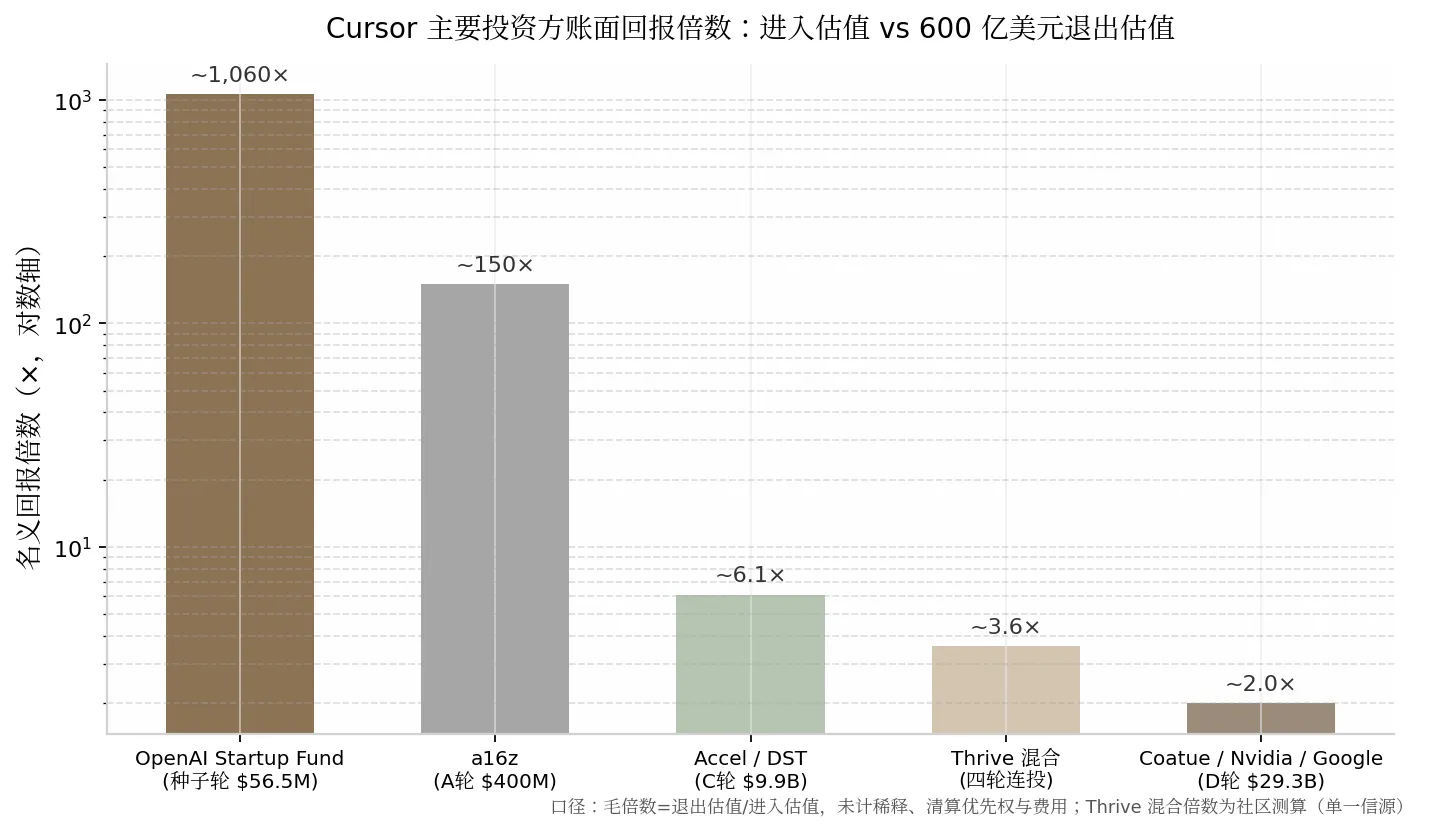
图:Cursor 主要投资方账面回报倍数,为"进入估值对退出估值"的毛倍数口径,未计稀释、清算优先权与费用;FTX/Alameda 为已提前退出、名义 0 倍。数据来源:Bloomberg 及公开报道推算 拆开3万元的按摩椅:按摩10次,7次睡着 。
需要强调三点口径限定。第一,除 Thrive 的 7% 持股与约 42 亿美元退出价值来自 Bloomberg 报道外,其余机构的收益金额均无主流媒体披露,表中倍数为"进入估值对退出估值"的毛倍数,未计稀释、清算优先权与费用,Thrive 的混合 MOIC 3.6 倍系社区测算的单一信源 拆开3万元的按摩椅:按摩10次,7次睡着 。第二,所有投资人拿到的不是现金而是 SpaceX A 类股,最终收益随 SPCX 股价浮动——7 月股价自 6 月 16 日收盘价回落约 45%,意味着上表所有"退出价值"均已相应缩水。第三,回报倍数与回报金额高度背离:OpenAI Startup Fund 名义倍数超千倍但绝对金额有限,Thrive 倍数最低之一却拿走全场最大的 42 亿美元,并可能借换股将 SpaceX 总敞口推至约 100 亿美元 拆开3万元的按摩椅:按摩10次,7次睡着 ——这解释了为何 D 轮才进场的 Nvidia、Google 对约 2 倍的财务回报并不在意,黄仁勋早在 2025 年 10 月就称 Cursor 是其"最喜欢的企业 AI 服务",Nvidia 三万工程师全员部署 Access IPOs 。最戏剧性的注脚属于 FTX/Alameda:2022 年 4 月经 Clifton Bay 以 20 万美元购得的约 5% pre-seed 股份,被 FTX 清算人 John Ray 于 2023 年 4 月按成本价卖出;若持有至本次收购,未稀释理论价值约 30 亿美元——Puck 的 William Cohan 注明该数字"未能独立核实" 少数派 。
竞购方与竞争者§
OpenAI 的连锁失手与 Windsurf 残局
OpenAI 是最早识别 Cursor 价值的巨头,也是输得最彻底的一方。TechCrunch 引 CNBC 报道,OpenAI 于 2024 年、2025 年初两次接洽 Anysphere 均未成交——彼时 Anysphere 收入约每两个月翻一倍,管理层想保持独立,公司"不在出售市场" 36氪 。失手后 OpenAI 转向 20 余家编码公司,对 Windsurf 报出约 30 亿美元并进入排他谈判,但因微软作为 OpenAI 主要出资方能否获得 Windsurf 知识产权的争议而破裂 TechCrunch 。连锁反应在 72 小时内展开:Google 以约 24 亿美元非独家授权加人才招揽的方式揽走 Windsurf CEO Varun Mohan 与 Douglas Chen;三日后 Cognition 收购 Windsurf 剩余资产并恢复 Claude 访问,宣布"我们和 Anthropic 又是朋友了" TechCrunch 。这一系列事件意外地为 Google 输送了 agentic coding 的核心班底——后来的 Antigravity IDE 即由该团队参与打造 TechCrunch 。
微软的克制与 Anthropic 的三重角色
微软在 SpaceX 2026 年 4 月 21 日期权公告前评估过收购 Cursor,但未提交正式报价,微软与 Cursor 均未置评 Tech Funding News 。媒体的合理解释(非微软官方说明)是:已有 GitHub Copilot,Cursor"更像好奇而非必需",且高估值、业务重叠与监管风险使高价竞购不划算 Tech Funding News 。微软的实际应对在产品侧:2026 年 6 月 1 日起 Copilot 从定额订阅转向用量计费(AI Credits),并将 GPT、Claude、Gemini 纳入同一界面的多模型策略 Dave Manuel 。
Anthropic 是全场角色最复杂的一方。作为供应商,Cursor 早期一度贡献 Anthropic 营收的 40–50%;作为竞品,Claude Code 以批发成本优势反超 Cursor 并拿走类目约一半份额 ajupress.com ;作为"执法者",Anthropic 已建立清晰的断供先例——2025 年 6 月限制 Windsurf、2025 年 8 月以"直接违反条款"撤销 OpenAI 的 Claude 访问、2026 年 1 月限制 xAI 员工经 Cursor IDE 使用 Claude,其首席科学家 Jared Kaplan 直言"把 Claude 卖给 OpenAI 会很奇怪" 财新网 。然而截至 2026 年 7 月 30 日,交易后 Cursor 并未下架或降权 Claude,Anthropic 也未断供 Cursor;Wired 报道 Cursor 希望继续作为服务 Anthropic、OpenAI 模型的多模型平台运营,而 Anthropic、OpenAI、SpaceX 三方均未回应置评 The AI Rankings 。约束 Anthropic 行动的是利益交叠:其 2026 年刚与 SpaceX 签下数十亿美元算力采购协议,存在"继续向 Cursor 供货以共同压制 OpenAI"的商业动机 The AI Rankings 。
行业信号:独立 AI IDE 时代终结
把 Cursor 案放回 24 个月的整合链条中,规律清晰可见:Cursor 先收购 Supermaven(2024-11)与 Graphite(2025-12,据报道超 2.9 亿美元),随后自身成为标的;Windsurf 被 Google 与 Cognition 按"人才/授权"与"产品/客户"拆分;头部独立 AI IDE 至此全部并入平台型巨头 CSDN博客 。独立应用层公司在"模型厂商既当供应商又当竞争者"的结构下,难以同时承担模型零售采购成本、前沿算力资本开支与巨头补贴订阅的三重挤压——资本结构(谁能提供算力、分发与自研模型)已取代产品体验,成为 AI 编程赛道竞争的决定变量。对开发者与企业客户而言,工具选型的考量正从"产品好坏"转向"绑定哪个生态",中立多模型 IDE 的商业空间被结构性压缩;交易后 Cursor 能否在 SpaceX 体系内保住多模型平台定位,将是检验这一判断的第一个样本 The AI Rankings 。
对 xAI / SpaceXAI 的战略意义§
对 xAI(2026 年 7 月起对外品牌为 SpaceXAI)而言,600 亿美元收购 Cursor 的实际标的并非 Cursor 的产品收入,而是三类战略资产:数万亿 token 级的真实编程工作流数据、一支被验证过的模型与 IDE 工程团队,以及在 AI 编程赛道四极格局中的一极席位。SpaceX 官方将交易定性为"Cursor 的领先产品及对专家软件工程师的覆盖"与"百万级 H100 等效 Colossus 训练超算"的结合,目标是构建"最有用的模型"——本质是以算力换数据与入口的垂直整合 腾讯网 。这一判断也划定了本章的分析边界:600 亿美元的估值辩护不依赖 Cursor 自身的财务回报,而依赖"数据飞轮能否让 Grok 在 24 个月内进入编程模型第一梯队"这一期权的兑现。
数据飞轮§
数万亿 token 真实编程工作流数据反哺 Grok 训练
收购为 Grok 带来的第一项资产是与 GitHub 静态代码语料性质不同的训练信号:Cursor 真实开发者会话数据,包括用户输入的 prompt、模型给出的建议、开发者采纳或拒绝的编辑、编译器随后的报错、多文件 diff 与调试轨迹,厂商口径规模达"数万亿 token" Teahose 。截至交易宣布时,Cursor 拥有约 400 万活跃开发者、约 100 万付费用户,财富 500 强渗透率约 64%–67%,这意味着数据的覆盖面与商业化质量在编程工具中居前 Teahose 。对编程模型而言,"采纳/拒绝+后续编译结果"的序列信号是当前最稀缺的强化学习素材,也正是 SpaceX 招股书将此类数据用途明确写入披露的原因。
飞轮的另一半是分发。Grok 4.5 自 2026 年 7 月 8 日起成为 Cursor 全部付费计划的默认模型(首周双倍用量),无需开发者或 IT 部门主动选择,SpaceXAI 即获得大规模生产环境下的对比使用数据,回流训练 Value Add VC 。"默认分发—真实使用—回流训练"的闭环,使 Cursor 从应用层产品转变为模型训练的数据采集层。
争议:Privacy Mode 默认放行与基准污染
数据飞轮伴随两项已被披露的合规与诚信风险。其一,Cursor 标准 Privacy Mode 被曝自 2026 年 6 月 28 日——即交易交割之前——起允许会话数据流入 Grok 4.5 训练(该变更细节主要来自单一媒体信源,置信度中等);作为对冲,Grok Business/Enterprise 版本承诺不在客户数据上训练,并提供 Enterprise Vault 隔离选项 Coursiv 。其二,xAI 官方承认"一份早期 Cursor 代码库快照被意外纳入训练数据",可能污染 CursorBench 基准的公正性;Cursor 称已将 CursorBench 从公开对比中剔除,且未来模型不再使用该数据 Coursiv 。分发侧的风险同样开始兑现:7 月 22 日 Cursor 官方论坛爆发"强制默认 Grok 4.5"投诉(新会话与子智能体无视用户设置默认调用 Grok),部分用户称已降级套餐并计划迁移,论坛用户评价"可能是 bug 但观感极差" Value Add VC 。这些事件提示,数据飞轮的运转成本部分由开发者信任支付。
产品与模型突破§
Grok 4.5:前沿梯队入场,以 4.2 倍 token 效率和 1/4 价格打成本战
收购宣布后一个月内,联合训练的产出即落地。Grok 4.5 基于 1.5 万亿参数的 V9 MoE 基础模型(2026 年 5 月 26 日完成训练),预训练使用数万张 NVIDIA GB300 GPU;强化学习阶段在数十万个多步工程任务上进行,RL 环境由 Cursor 以"分布式智能体系统"大规模自动构建——工程师定义问题与验证方式,智能体群负责构造与迭代环境 metaintro.com 。
基准表现可概括为"进入前沿梯队、但未全面领先":SWE Marathon 以 29.0% 居首(Opus 4.8 为 26.0%),Terminal-Bench 2.1 得 83.3%(Fable 为 84.3%);但第三方 vals.ai 的 SWE-bench Verified 榜单(7 月 22 日)显示 Grok 4.5 为 86.6%,落后 Opus 4.8 的 88.6%、GPT-5.6 Sol 的 96.2% 与 Opus 5 的 97.0%;中立 harness 下的 DeepSWE 1.1 仅 53%,落后 Opus 4.8 的 59% TechCrunch 。马斯克的发布口径亦从 6 月的"接近或超越 Opus"收窄为"Opus 级、更快、更省 token、更便宜" TechCrunch 。
真正的商业武器是成本结构:SWE-Bench Pro 单任务平均输出 15,954 个 token,仅为 Opus 4.8(67,020 个)的约 1/4.2;定价为每百万 token 输入 2 美元、输出 6 美元,对比 Opus 4.8 的 5 美元/25 美元,输出价差同为 4.2 倍 链捕手ChainCatcher 。The New Stack 的独立实测显示,两个模型对三项 Rust 任务写出的代码几乎相同,但 Opus 多消耗 4.3 倍 token 链捕手ChainCatcher 。需要注意,2/6 美元定价仅适用于 200K 以下上下文,超出后约翻倍,且 500K 上下文窗口小于 Opus 的 1M 链捕手ChainCatcher 。
| 维度 | Grok 4.5(SpaceXAI) | Claude Opus 4.8(Anthropic) | Codex / GPT-5.6 Sol(OpenAI) |
|---|---|---|---|
| SWE-bench Verified(vals.ai,7/22) | 86.6% TechCrunch | 88.6% TechCrunch | 96.2% TechCrunch |
| SWE Marathon | 29.0%(第一) TechCrunch | 26.0% TechCrunch | 未披露 |
| SWE-Bench Pro | 64.7% TechCrunch | 69.2% TechCrunch | 未披露 |
| Terminal-Bench 2.1 | 83.3% TechCrunch | 78.9% TechCrunch | 83.4%(GPT-5.5) TechCrunch |
| 单任务输出 token(SWE-Bench Pro) | 15,954 链捕手ChainCatcher | 67,020 链捕手ChainCatcher | 未披露 |
| API 定价(输入/输出,美元/百万 token) | $2 / $6 链捕手ChainCatcher | $5 / $25 链捕手ChainCatcher | 未在调研口径内 |
| 上下文窗口 | 500K 链捕手ChainCatcher | 1M 链捕手ChainCatcher | — |
| 集成方式 | Cursor 全计划默认、Grok Build 默认、xAI API、OpenRouter/Vercel/Cloudflare 等网关 Agent Mode AI: Daily Blog on Agentic AI | Claude Code(客户端封闭)、Anthropic API | Codex CLI(开源客户端)、OpenAI API |
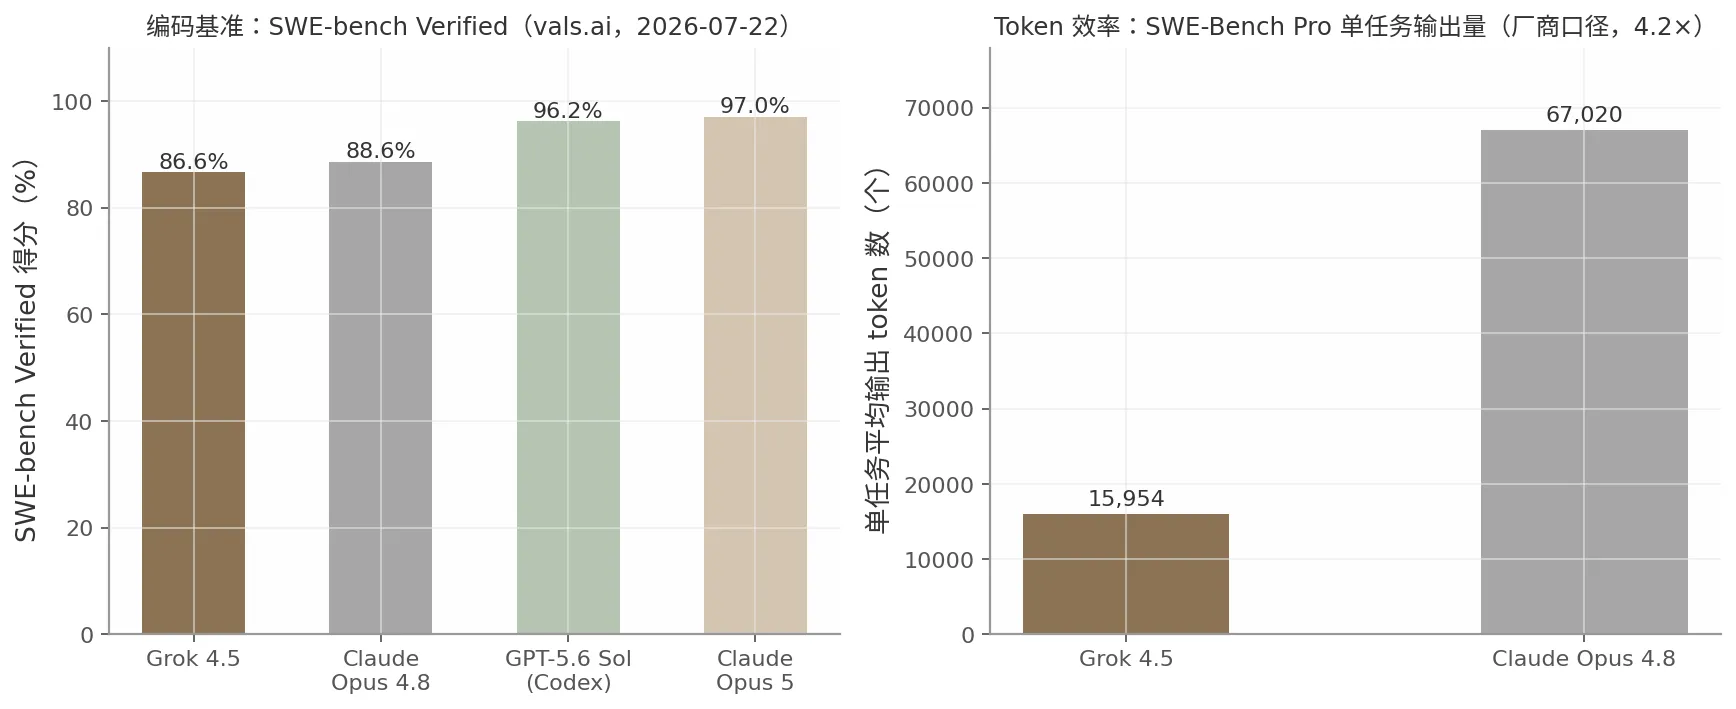
图:左图为 vals.ai 第三方 SWE-bench Verified 得分(2026-07-22),右图为 SWE-Bench Pro 单任务平均输出 token 数(厂商口径,The New Stack 独立实测为 4.3 倍)。数据来源:vals.ai、DevOps.com、The New Stack TechCrunch 。
上表与图揭示了一个不对称的竞争位置:在质量维度上,Grok 4.5 在第三方中立基准上仍落后 Opus 4.8 约 2 个百分点、落后 OpenAI 旗舰近 10 个百分点;但在成本维度上,其 4.2 倍的 token 效率与同步的 4.2 倍定价差叠加,意味着每完成一个可比任务的实际费用约为对手的 1/17(token 用量 × 单价的复合效应,估算口径)。对 agentic 编程这类高 token 消耗场景,这一价差构成真实的价格威胁;但 500K 上下文窗口与中立基准上的质量差距说明,其目标客群是"成本敏感的规模化调用"而非"最难任务的最优解"。
Grok Build:对标 Claude Code/Codex,"快且够用"但质量仍逊一到两个身位
自有工具链方面,Grok Build 于 2026 年 5 月 14 日以 early beta 发布,直接对标 Claude Code 与 Codex CLI:终端 Rust harness、默认开启 Plan Mode、最多 8 个并行子智能体、Arena Mode 多方案自动择优,绑定 SuperGrok Heavy 订阅(299 美元/月,前 6 个月 99 美元) winzheng.com 。7 月 14–15 日,xAI 将 Grok Build 客户端以 Apache 2.0 协议开源(xai-org/grok-build,迅速获得约 1.8k star 并登上 Hacker News 首页),采取"客户端开放、模型封闭"策略,与 Codex CLI、Gemini CLI 的开源客户端路线对齐,而 Claude Code 客户端保持封闭;代码库中直接移植了 openai/codex 与 sst/opencode 的工具实现,且为单次 squashed commit、不接受外部贡献,性质更接近生态兼容与降低开发者戒备,而非社区共建 ChatForest 。
竞争力评估呈现明显的追赶轨迹但尚未完成:早期专用模型 grok-code-fast-1 的 SWE-bench Verified 仅 70.8%,远逊 Codex 的 88.7% 与 Claude 的 87.6%;换用 Grok 4.5 后升至 86.6%,大幅追近 TaxProf Blog 。第三方独立测评(Superconductor Personal SWE-Bench)的定性结论是"质量上不敌 GPT-5.5 或 Opus 4.7,但快且足够好",已将其纳入多智能体并行方案的候选池 TaxProf Blog 。定价上 299 美元/月高于 Claude Code 最高档(200 美元/月)约 50% 且无个人低档,定位付费团队而非独立开发者 TaxProf Blog 。
人才与算力协同§
人才补位链:从定向挖角到整体收购
收购的人才逻辑需要放在 xAI 的人才真空中理解:截至 2026 年 3 月底,xAI 全部 11 位联合创始人(不含马斯克)离职,马斯克公开承认"xAI 第一次没搭对,正从地基重建",并将编程产品落后明确列为重组原因 marketwise.com 。补位分两步完成:3 月 12 日,xAI 挖走 Cursor 产品工程联席负责人 Andrew Milich 与 Jason Ginsberg(Skiff→Notion→Cursor 的"黄金二人组",直接向马斯克汇报),任务是从头重建 Grok 编程能力 SentiSight.ai ;6 月的整体收购则一次性获得 Cursor 约 300 人团队中经过验证的模型训练(Composer)与 IDE 工程班底,6 月底马斯克再抽调"数十名"Starlink/Starship 资深工程师与 Cursor 员工共同投入 Grok 模型族 SentiSight.ai 。
Composer 团队是其中最具模型价值的资产:Composer 2.5(5 月 18 日)基于 Moonshot Kimi K2.5 checkpoint 续训加强化学习,已能在多数基准上对齐 Opus 4.7 且成本约为其 1/10;6 月 Compile 大会上 Cursor 预告的 Composer 3 规划为 1.5T+ 参数、从零训练、不再依赖 Kimi 基座、使用 10 万+ GPU(该规格来自大会观众转述,置信度中等) klover.ai 。换言之,SpaceX 买到的是一支"能快速续训并驾驭 Colossus 级算力的工程团队",而非现成的基座自研能力。风险是对称的:收购前 Cursor 已失 CTO 联创 Arvid Lunnemark,分析普遍认为若交割后关键人流失——大型科技并购中的常见情形——迭代速度将受损 odaily.news 。
算力闭环:Colossus 解 Cursor 瓶颈,AI1 叙事中的"需求锚点"
算力是双方结合的原点。Cursor 官方承认"我们想在训练上走得更远,但一直被算力卡脖子";4 月起 xAI 即向 Cursor 出租数据中心容量,Composer 2.5 正是在 Colossus 2 上完成训练 regolith.com 。收购使 Cursor 摆脱对 Anthropic/OpenAI API 的模型依赖,获得训练自研旗舰模型的算力条件;同时 SpaceX 仍向 Anthropic(12.5 亿美元/月)与 Google(9.2 亿美元/月)出租 Colossus 算力,合计约 260 亿美元/年的合同收入使其同时扮演中立基础设施商与竞争对手的双重角色 Crunchbase News 。
在更远的 AI1 轨道数据中心叙事中(原型卫星 2027 年初发射、2027 年底目标 1GW/年),"Cursor 写代码—Starlink 传输—轨道算力运行"的闭环目前主要是叙事而非现实协同,分析师评估其"数年后才可能成立";Cursor 在其中的现实角色是为 SpaceX 的算力扩张提供需求锚点与变现出口 DatacenterDynamics 。分析师将这一布局归纳为马斯克在打通"芯片(Terafab)—能源—算力(Colossus+AI1)—模型(Grok)—应用与数据(Cursor)—分发(X)"的 AI 全供应链,Cursor 是"应用与数据"的最后一块拼图 The Jerusalem Post 。
分析师研判§
共识:"入场券而非胜势"
分析师对交易战略价值的判断高度一致地落在"入场券"而非"胜势"上。看多派的代表是 IDC 研发副总裁 Arnal Dayaratna:"Cursor 现在处于甩开同侪的非常有利位置",IDC 官方博客认为收购让 Cursor 首次拥有按自己节奏训练 best-in-class 编程模型的基础设施,同时给了 SpaceX 一条经商业验证的企业软件工程入口 smartchunks.com 。谨慎派则给出三组对冲数据:其一,Cursor 的护城河存疑,UBS 数据显示仅 14% 的职场 AI 用户使用 Cursor,Pragmatic Engineer 的"最受喜爱工具"调查中 Claude Code 以 46% 对 Cursor 的 19% 领先;其二,Grok 自身分发在萎缩,Apptopia 数据显示其美国市场份额从 5 月的 10.6% 降至 6 月的 8.7%;其三,Claude Code 的 ARR 约 80 亿美元(5 月口径),已是 Cursor(约 40 亿美元)的两倍 mergersight.com 。
格局层面,收购后 AI 编程市场收敛为四极:Claude Code(Anthropic)、Codex(OpenAI)、GitHub Copilot(微软,约 2,000–3,000 万用户)与 Cursor/Grok(SpaceX,约 400 万开发者) recap.aitools.inc 。多数分析认为 SpaceXAI 由此获得的是四极中的一极席位——"以 1/3–1/4 价格提供接近旗舰的编码能力"构成真实价格威胁,但在基准、生态与企业信任上仍落后 Anthropic/OpenAI 一到两个身位 recap.aitools.inc 。中文分析界将收购的战略意义归纳为"数据闭环、人才闭环、入口控制"三条,同时把"强制绑定 Grok 引发用户流失"列为整合的最大风险 PitchBook ——7 月 22 日的论坛事件显示该风险已开始兑现。综合而言,600 亿美元买到的是参与终局竞争的资格;该资格能否转化为胜势,取决于交割后 24 个月内 Composer/Grok 模型线的迭代速度、Cursor 团队的留存率,以及默认分发策略与用户信任之间的平衡。
对 SpaceX 上市与估值的意义§
对SpaceX上市而言,收购Cursor的意义呈现出罕见的时间剪刀差:报表层面,它是"AI+太空"估值叙事走向合并收入的关键一步——Cursor约40亿美元的年度经常性收入(ARR)是马斯克体系中唯一规模化的AI应用层收入,并表后将把合并收入基数抬高约20% Krawl.org ;定价层面,市场只用六周就完成了对交易的否定——SPCX股价自6月16日盘中峰值225.64美元跌至7月28日盘中最低107.01美元,最大回撤约52.6%,市值蒸发约1.2万亿美元 智源社区 。摩根士丹利分析师Adam Jonas的定义最为直白:股价跌破120美元,意味着市场给予SpaceX人工智能业务的估值"接近于零,甚至可能为负" TechCrunch 。收购兑现了"故事",但尚未兑现"估值"。
财务与估值影响§
名义稀释3.4%,VWAP机制放大真实稀释
这笔600亿美元全股票交易对原股东的账面影响,取决于用哪个时点的股价作分母。按IPO估值计算,稀释仅约3.4%——"用约3%出头的股权,换来一家在18个月内从1亿美元干到20亿美元ARR的企业软件资产" CSDN博客 ;按6月16日收盘价201.80美元计算,Anysphere股东将换得约2.97亿股 腾讯网 。公告当日SpaceX市值新增约7400亿美元,"用昂贵股票买增长"通常会触发的稀释性下跌并未出现 CSDN博客 。
但名义稀释与真实稀释之间隔着一道机制:合并协议约定换股比率锚定交割前7个交易日的成交量加权平均价(VWAP),即"固定金额、浮动股数"。交易预计2026年三季度交割,而SPCX股价自峰值已跌去约一半;若按7月底112—116美元的水平交割,Anysphere股东将换得约5.2—5.4亿股,实际稀释率升至4%以上(基于7月29日收盘价的推算,尚未交割)。Bill Ackman在交易宣布时称高估值下全股票结构"稀释成本明显更低" mitsloanme.com ——这一逻辑在股价腰斩后部分失效:股价每下跌一分,SpaceX为同一家Cursor支付的股票就多一分,股价下跌本身直接抬高真实收购成本。这是浮动股数全股票交易内生的尾部风险,在7月的下跌中第一次被真实压力测试。
并表Cursor:抬高收入基数约20%,补上AI应用层缺口
并表的财务意义需要从SpaceX现有收入结构的缺口来理解。SpaceX 2025年收入187亿美元,同比增长33%,但GAAP口径净亏损49亿美元,调整后EBITDA为66亿美元 Krawl.org 。分部来看,Starlink(星链)是唯一稳定盈利的板块,用户超1000万、覆盖160多个国家 慧心博客 ;而承载估值叙事的AI分部,2026年一季度收入仅8.18亿美元,当季经营亏损约25亿美元 letsdatascience.com 。2026年预期收入386亿美元中,约278亿美元来自向Anthropic、谷歌、Reflection AI出租算力的批发合同 Krawl.org ——收入重心已从火箭发射转向"算力批发",但这类收入本质上是一次性、重资产、低估值倍数的。
Cursor的约40亿美元ARR(其中约26亿美元来自企业客户)恰好补上这个缺口 Krawl.org :它是体系中唯一规模化的AI应用层收入——软件订阅式、经常性、高倍数。并表后合并收入基数直接抬高约20%,更重要的是,招股书中"个人与企业AI应用"这一TAM分项第一次有了并表收入支撑。对估值叙事而言,这40亿美元是SpaceX从"算力房东"转向"AI应用运营商"故事中唯一的实收支柱,意义远大于绝对金额。
这笔收入的含金量同时存在争议。Cursor直至近期毛利率为负——以零售价向Anthropic采购模型API、再与按批发成本运营Claude Code的Anthropic正面竞争,企业客户已实现正毛利,个人开发者业务仍在亏损 拆开3万元的按摩椅:按摩10次,7次睡着 ;其AI编程市场份额从2025年中的约41%滑落至2026年5月的约26% Dave Manuel ,一位投资人的概括被广泛引用:"烧1美元赚9毛不是生意" Law.com 。600亿美元对价对应约15倍ARR,较其当时洽谈中的约500亿美元融资估值溢价约20%,较18个月前约25亿美元的B轮估值翻了约24倍 财新网 。看多者认为15倍ARR反而"便宜"(对照Anthropic约20.5倍);看空者则认为ARR部分由补贴与价格战驱动,并表抬高的可能是"低质量收入"。
估值逻辑转变:从航天股到"AI+太空"股§
TAM重构:93%的估值想象空间来自AI
Cursor交易之所以对上市定价具有杠杆效应,根源在于招股书的估值结构:总可寻址市场(TAM)达28.5万亿美元,其中AI业务TAM高达26.5万亿美元、占比超93%,涵盖AI基建、轨道数据中心与个人及企业AI应用;而传统主业发射业务TAM仅约3700亿美元,卫星通信TAM约1.6万亿美元 ChooseAI工具导航 。支撑约1.77万亿美元IPO估值的想象空间,绝大部分不在火箭和卫星上,而在AI叙事上。Cursor正是把"企业AI应用"从演示文稿变成并表收入的关键一环;招股书亦明确披露,Cursor开发者的使用数据将用于改进Grok模型 财新网 。
行业分类与估值逻辑的背离在数据上清晰可见:Morningstar仍将SpaceX归入工业/航空航天与国防板块,但其市销率(P/S)在IPO时高达94—112倍 The AI Rankings ,股价跌至112.55美元后仍约56倍 新浪财经 ,预期市销率超30倍,在纳斯达克100成分股中仅次于Palantir hdfcsky.com 。支持方由此建立了完整的看多框架:摩根士丹利7月7日首予"增持"、目标价300美元,预测2028年AI收入可达约1000亿美元 36氪 ;德意志银行目标价255美元,强调地面加轨道的AI基建优势 36氪 ;富国银行目标价230美元 36氪 ;高盛、瑞银等承销商在静默期结束后集体唱多,目标价区间190—300美元,个别机构高达800美元 财新网 。Ron Baron称持股有望增值30倍 gHacks Technology News ,Cathie Wood的ARK在7月27日、29日连续逢低买入 TechCrunch 。
质疑方:TAM证伪与"科幻小说"指控
质疑阵营的火力集中在TAM的可信度上。行业组织GSMA测算,剔除中俄市场后全球移动通信市场总收入仅约7200亿美元——小于SpaceX声称的手机直连单项TAM 7400亿美元;其手机直连用户约800万,仅占全球59亿移动用户的0.1% ChooseAI工具导航 。被称为"估值之父"的纽约大学教授Aswath Damodaran直言招股书TAM存在"AI幻觉式夸大",对SpaceX的整体估值仅1.22—1.3万亿美元 ChooseAI工具导航 。电影《大空头》原型Steve Eisman将招股书称为"一本科幻小说",批评其"用庞大数字吸引眼球,掩盖更重要的市场份额、盈利能力和再投入回报指标",并指出资本开支占营收的比例已从2023财年的42%飙升至2026年一季度的215%——"正是人工智能业务,带来了极高的资本消耗" ChooseAI工具导航 。Michael Burry的定性更尖刻:SpaceX"本质上是一家小型太空公司、一家利基电信公司、一家陷入困境的社交媒体公司,以及一家袖珍版CoreWeave","S-1文件中没有任何内容表明它的价值达到一万亿美元,更不用说两万亿美元了" datanorth.ai 。
市场的持续公投§
六周抹去全部AI溢价
二级市场对"AI+太空"叙事的定价过程可以精确到交易日。6月12日IPO首日,SPCX收报160.95美元,较发行价上涨19.2%,市值突破2.1万亿美元 腾讯网 ;6月16日收购公告当日,股价盘中触及225.64美元的历史峰值,收报201.80美元(+4.83%),市值约2.66万亿美元、超越亚马逊跻身全球前五,盘中一度突破2.94万亿美元并短暂超越微软 腾讯网 。这是叙事溢价的顶点——市场对Cursor交易的定价不是600亿美元的成本,而是数千亿美元的价值创造。
此后六周是单边逆转。6月22日公司披露至少200亿美元发债计划,股价连跌三日 慧心博客 ;7月7日以史上最快的15个交易日被纳入纳斯达克100指数,但摩根大通测算被动买入仅约43亿美元、流通盘仅4%,当日开盘跌超5% 财新网 ;7月15日盘中最低132.15美元,首次跌破135美元发行价 letsdatascience.com ;7月27日收报113.50美元创收盘新低 TechCrunch ;7月28日盘中最低107.01美元,较发行价低20.7%;7月29日收报112.55美元,市值约1.48万亿美元 智源社区 。从峰值到谷底市值蒸发约1.2万亿美元,财联社称其为"历史上规模最大的市值缩水事件之一" TechCrunch 。
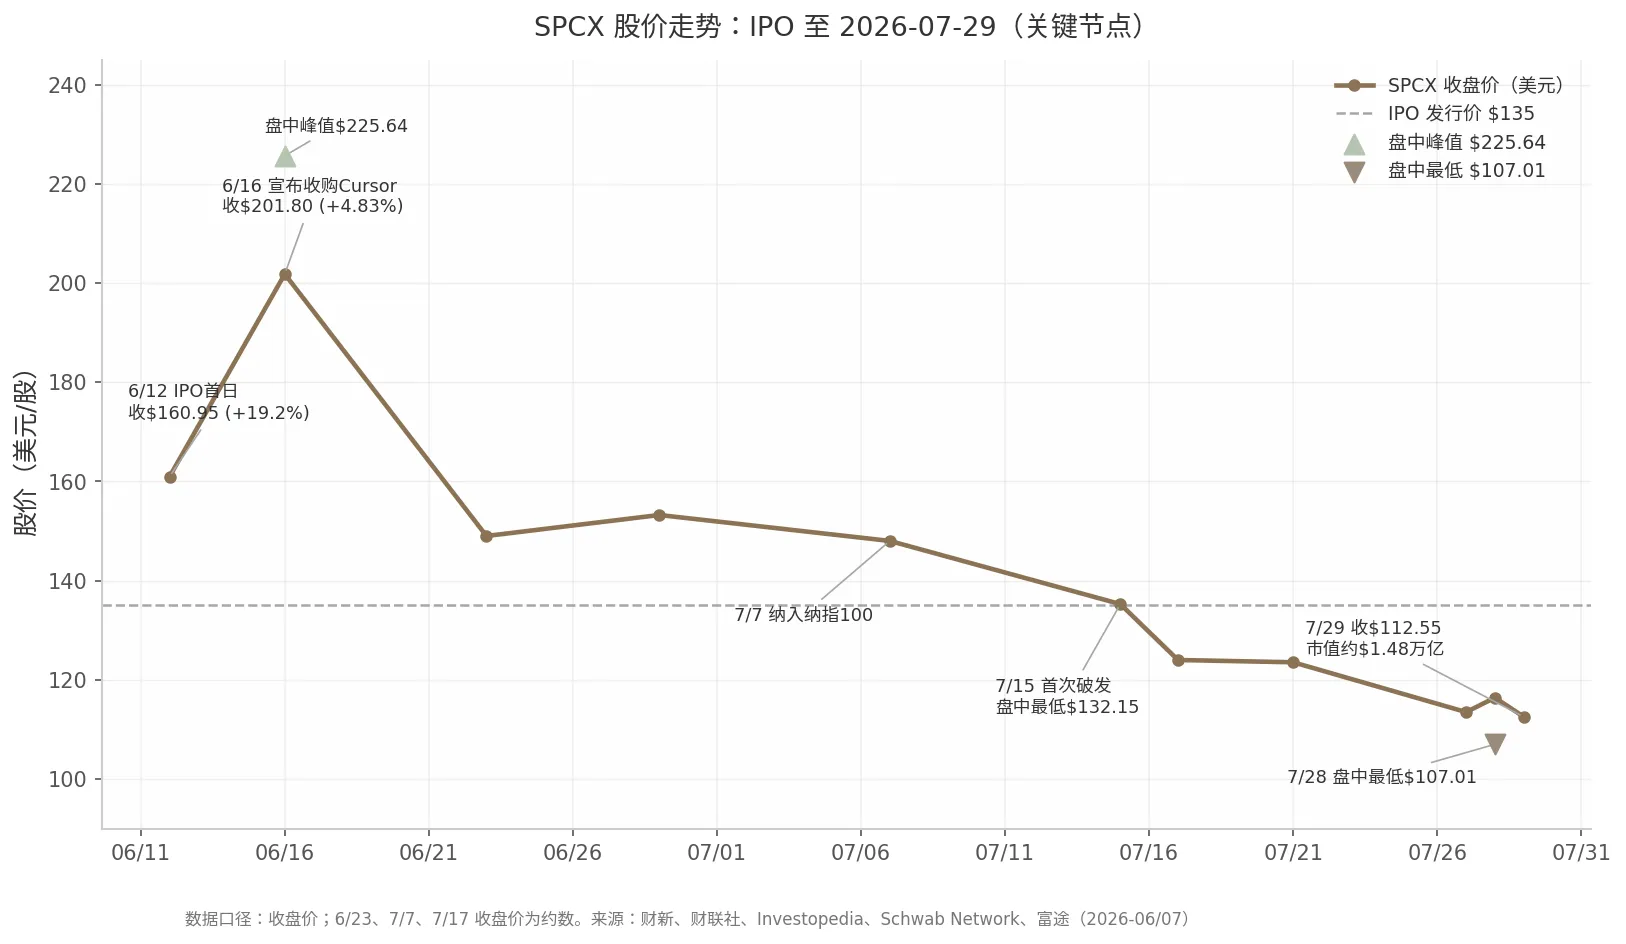
图:SPCX收盘价轨迹与关键事件节点(2026-06-12至2026-07-29)。数据口径:收盘价,6/23、7/7、7/17为约数;盘中峰值与最低点单独标注。来源:财新、财联社、Investopedia、Schwab Network、富途。
走势图的形态揭示了定价逻辑切换的两个拐点。第一个在6月16日之后:公告当日的上涨证明市场一度认可"并表Cursor=AI叙事落地",但随后的持续回落说明投资者很快把注意力从"故事完整性"转向基本面证据——AI分部单季亏损25亿美元、发债规模扩大、发射业务收入增速从33%骤降至15.4% letsdatascience.com 。第二个是7月15日破发:发行价135美元是IPO定价时市场对"航天+星链"基本盘的共识锚,跌破它意味着市场开始剥离全部AI溢价,只给存量业务定价。大摩Jonas的测算框架与此吻合:120美元以下,投资者为核心太空与连接业务支付合理倍数,AI业务隐含估值归零甚至为负 TechCrunch 。同一投行7月7日给出300美元目标价、三周后宣称"AI白送",这种自相矛盾本身说明"AI+太空"溢价本质上是按情绪定价的期权,而非按现金流定价的资产。
空头压力与公允值之争
这轮下跌并非单纯的情绪退潮,而是有组织的空头头寸在推动。S3 Partners数据显示,SPCX可交易股票中约30%被用于做空,空头持仓突破260亿美元,IPO以来空头账面获利约73—80亿美元,SpaceX是2026年空头获利第二高的股票 gHacks Technology News 。空头的核心催化剂已经排定:8月4日上市后首份财报,以及8月6日起的解禁——首批最多9.115亿股(约1230亿美元、超过现有流通盘总值)可售,至12月8日流通股将从约6.39亿股激增至53.3亿股 腾讯新闻 。马斯克公开警告"大量做空SpaceX的投资者最终能存活下来的概率极低",但截至7月底,空头处于浮盈一方 gHacks Technology News 。
公允值估计的离散度,是"叙事股无锚定价"的最佳量化证据。下表汇总了截至7月底主要机构与投资人的署名观点:
| 阵营 | 机构/人物 | 核心观点 | 目标价/公允值 |
|---|---|---|---|
| 看多 | Morgan Stanley(Adam Jonas) | 跌破$120即"AI业务白送",是有吸引力的入场点;2028年AI收入可达约$1000亿 | $300 TechCrunch |
| 看多 | Deutsche Bank | Starship可靠性+Starlink网络+地面与轨道AI基建优势 | $255 36氪 |
| 看多 | Wells Fargo | 增持 | $230 36氪 |
| 看多 | 高盛、瑞银等承销商 | 静默期结束后集体唱多 | $190–$300,个别$800 财新网 |
| 看多 | Ron Baron(Baron Capital) | 持股有望增值30倍,"极其出色的企业" | —(约30倍空间) gHacks Technology News |
| 中立 | Susquehanna | 中性 | $170 digitalapplied.com |
| 中立 | KeyBanc | "重要颠覆性增长因子" | 行业均配 digitalapplied.com |
| 看空 | Michael Burry | "连1万亿美元都不值";"袖珍版CoreWeave" | 公允值<$1万亿市值 datanorth.ai |
| 看空 | Steve Eisman | 招股书是"科幻小说";资本开支/营收达215% | 未给目标价 财新网 |
| 看空 | Aswath Damodaran(NYU) | TAM存在"AI幻觉式夸大" | 公允值$1.22–1.3万亿 The AI Rankings |
| 看空 | Morningstar | 市价/公允值达3.2倍;"数十年才能兑现估值" | 公允值$7800亿(低于发行价55%) The AI Rankings |
| 看空 | Trefis | DCF测算;100倍收入、200倍EBITDA、增速仅30%出头 | 约$79/股(约$1万亿) Open Data Science |
| 看空 | George Noble(前富达) | 合理价值再跌约75% | 约$30/股 letsdatascience.com |
| 看空 | CFRA | 卖出评级 | — Tech Funding News |
表:SPCX多空观点与目标价对比(截至2026年7月底)。
表格中最值得分析的不是任何单一数字,而是离散度本身:目标价从Noble的30美元到个别投行的800美元,相差约27倍;公允市值估计从Morningstar的7800亿美元到大摩隐含的近4万亿美元,相差约5倍。其结构含义有三。第一,定价分歧几乎全部集中在AI业务上——空方(Morningstar、Trefis、Damodaran)基本只给发射与星链定价,公允值集中在7800亿—1.3万亿美元,与7月底1.48万亿美元的市价仅一步之遥;多方目标价则完全依赖AI收入兑现路径。第二,多空对同一事实的解读可以完全相反:Cursor并表在多方框架中是"AI应用层收入落地",在空方框架中是"用15倍ARR买入负毛利资产、并表只会放大亏损"。第三,承销商阵营(190—300美元)与独立研究阵营(Morningstar、Trefis)之间存在系统性价差;静默期结束当日(7月7日)投行集体唱多而股价下跌超5%,已被市场解读为"利多出尽" 财新网 。当一家公司的公允值估计相差5倍时,估值争议便不可避免地从方法论之争转向对招股书信息披露与交易设计的质疑——这正是下一章的议题。
争议、风险与不确定性§
信息截至 2026-07-30。本章汇集对 SpaceX 收购 Cursor 案及其前置交易的治理批评、交易与整合风险,并明确标注尚未交割、尚未披露、尚待验证的事实边界。
公司治理争议§
控制权集中与"交易设计者"双重身份
Cursor 收购案本身并非严格意义的自我交易——Anysphere 是马斯克不持股的第三方公司——但批评者指出,交易链条的每一个环节都置于同一控制结构之下:马斯克持有 SpaceX 约 42% 经济利益,却通过 1 股 10 票的 B 类股掌握约 79%–85.1% 的投票权,合计持股约 78 亿股(约占总股本 60%),公司援引纳斯达克"受控公司"(controlled company)豁免、不要求独立董事占多数 The AI Rankings 。从 4 月签署期权协议、6 月 12 日 IPO、到上市第 4 个交易日行权签约,整个交易节奏由马斯克一人主导设计;连高盛、摩根士丹利两家主承销商在 4 月路演现场才第一次听说 Cursor 期权的存在(细节见 5.3.1 节) MergerLoop 。纽约州审计长迪纳波利(Thomas DiNapoli)等人联名致信,称这是"有史以来此规模上市中最利于管理层的治理结构",并指其"对长期投资者构成重大风险" Dave Manuel 。
更深层的争议在于历史模式。Electrek 主编 Fred Lambert 将马斯克的资本运作归纳为"四次十亿美元级自我交易":2016 年特斯拉 26 亿美元收购 SolarCity、2022 年 440 亿美元收购 Twitter、2025–26 年 xAI 收购 X 与 SpaceX 合并 xAI、以及酝酿中的特斯拉-SpaceX 合并,并称马斯克是"与自己谈判的大师" Techmeme 。中文舆论以"左手倒右手"定性同一链条 Framework 。估值咨询机构 Mercer Capital 在专题报告《All in the Family: Consolidating Control via SpaceX》中列示了从 SolarCity 到 IPO 的控制股东与少数股东变迁表,指出"相对约 2 万亿美元的估值,190 亿美元营收意味着估值倍数已失去意义",并援引 SolarCity 诉讼的审查清单——谁发起交易、谁谈判、董事会考虑过哪些替代方案、是否聘请独立财务顾问——预判未来任何 SpaceX-Tesla 交易都将面临同样的程序拷问 Pulse 2.0 。
SolarCity 案是最直接的历史类比:2016 年特斯拉以约 26 亿美元全股票收购马斯克任董事长且为第一大股东的 SolarCity,股东指控其实为"解救"关联方;特拉华衡平法院 2022 年按"完全公平"(entire fairness)标准判决马斯克胜诉,但批评交易程序存在缺陷,2023 年 6 月特拉华最高法院一致维持,其余董事以 6000 万美元和解 d18rn0p25nwr6d.cloudfront.net 。该判决的双重含义在于:司法大概率尊重商业判断,但程序瑕疵——董事会独立性、信息披露——仍是确定性最高的法律攻击面。D&O Diary 指出,在私营状态下完成 SpaceX-xAI 合并"并不消除信义义务敞口,只是把审查推迟到 IPO 阶段" 鏈新聞 ABMedia ;而 SpaceX 章程要求持股 3% 才能提起派生诉讼并强制仲裁,进一步抬高了公众股东的救济门槛 Dave Manuel 。
署名批评观点
批评并非匿名情绪,而是来自具名机构与个人的系统性指控。Bloomberg Opinion 专栏作家、前并购律师 Matt Levine 在 xAI 收购 X 时即警告合并"可能以牺牲 X 股东利益为代价壮大 xAI",并在 SpaceX-xAI 合并后评论"如果是两家上市公司合并,一定会有人起诉" BenchLM 。诺贝尔经济学奖得主克鲁格曼的定性最为严厉:一个"靠成功表象不断吸引新投资人加入"的模式,"有个词可以形容,就是庞氏骗局"——他指 SpaceX 合并 xAI 是用星链的盈利板块"拯救"烧钱资产 Law.com 。交易公布当日的投资人批评同样具名:Cinneamhain Ventures 合伙人 Adam Cochran 称 xAI 800 亿美元估值"疯狂愚蠢"、马斯克"同时坑了 xAI 和 X 的投资人";Stanphyl Capital 基金经理 Mark Spiegel 称"恭喜 xAI 投资人,你们刚为史上最离谱的高价交易之一买了单" Apple Podcasts 。特斯拉与 xAI 双料股东 Ross Gerber 则评价 SpaceX-xAI 合并是"一堆高估值公司合并成一个更大的高估值乱局",结果是"纯马斯克概念股" 富途牛牛 。机构层面,Klover.ai 的治理报告指出 85.1% 的上市即投票权集中度高于谷歌与 Meta IPO 时的水平、为千亿美元级公司史上之最;丹麦养老基金 AkademikerPension 以治理"catastrophic"为由将 SPCX 列入投资黑名单 界面新闻 。
交易与整合风险§
监管尾部风险与交割前合规
最重要的风险信号写在合同里:合并协议规定,若交易因反垄断问题告吹,SpaceX 须支付 40 亿美元监管终止费(约占对价 6.7%,远高于典型反向终止费比例);若因 SpaceX 原因放弃交易,代价为 15 亿美元现金加 85 亿美元算力资源、合计约 100 亿美元 sahmcapital.com 。如此规模的专项终止费,等于双方法务为"被监管机构否决"提前明码标价,即承认交易存在实质性监管尾部风险。截至 2026 年 7 月 30 日,没有任何 FTC 或司法部发起二次问询(Second Request)的公开记录,也没有 HSR 等待期提前终止的报道;但 HSR 审查过程本身不公开,无法排除正在进行的保密审查,而预测分析指出一旦发出二次问询,审查可拖延 6–18 个月 Octagon AI 。政策环境总体有利——特朗普 2.0 的反垄断机构对大额并购显著更宽容,马斯克 6 月收购光模块公司 Mesh Optical 已获 FTC 提前放行——但州检察长与私人诉讼补位仍是低概率、真实存在的路径 northwestern.edu 。
交割前合规层面已出现一次实质事件:5 月 26 日 xAI 总法律顾问 James Burnham 向全员发出接触限制指引,直接针对 gun-jumping(抢跑)红线,发出时双方团队已在 xAI 办公室并肩工作数周(细节见 3.2 节) PYMNTS.com 。这意味着 7 月 8 日 Grok 4.5 联合发布等深度协作一直游走在"抢跑"红线边缘;事后被追责是低概率但无法排除的尾部风险。人才留存是另一项交割后变量:交易为部分关键员工设置了 Revest 协议(将部分股权重新绑定于交割后的持续服务),四位创始人所持 SpaceX 股票的归属安排构成实际留任绑定,但分析指出创始人"有充分动机留过归属期,却无义务无限期留在产品领导岗位" 36氪 ;而 Cursor 的价值集中在其工程团队,大并购后关键人流失是行业常见情形 Profit by Pakistan Today 。交割前联创 CTO Arvid Lunnemark 已于 2025 年 10 月先行离职,员工对出售普遍"措手不及",但截至调研日未见离职潮或公开抗议的可靠报道 Profit by Pakistan Today 。
业务风险:中立性丧失与 margin trap 悬念
业务层面最具体的整合风险是 Cursor 的模型中立性丧失。Futurum Group 分析师 Mitch Ashley 指出:"Cursor 对企业的吸引力在于跨模型、跨云的中立性,而这正是交易所移除的……企业买家现在要把 Cursor 重新核保为单一所有者依赖" iThome 。竞争对手 Anthropic 与 OpenAI 是否继续向 SpaceX 旗下的 Cursor 供应模型 API 目前没有任何答案,而上游断供已有先例——Anthropic 曾在 OpenAI 洽购 Windsurf 期间切断其 Claude API 供应 财新网 。若强制绑定 Grok,中文分析界普遍认为将引发用户流失,这是整合的最大风险点 iThome 。
margin trap(毛利率陷阱)是否随收购化解,尚无定论。看空方的结构判断是:Cursor 按零售价购买 Claude API 再转售,Contrary Research 2026 年 4 月重构其整体毛利率约为 -23%,一位投资人直言"烧 1 美元赚 9 毛不是生意";其 AI 编程市场份额已从 2025 年中的约 41% 跌至 2026 年 5 月的约 26%,同期 Claude Code 升至约 50% progressiverobot.com 。看多方(ezyprints 深度分析,单一信源)的反向逻辑是:SpaceX 买的不是收入而是成本曲线——用自有 Colossus 算力替代零售 API,把 Cursor 的负毛利结构性转正,"停止租用 Anthropic 的未来" 36kr.com 。两种口径在"4 月起借 Composer 与模型路由实现微正毛利"(Sacra 口径)上存在方向性冲突,本报告并录待考;可以确定的是,若 API 断供而 Composer 自研未能顶上,600 亿美元对价所依据的 40 亿美元 ARR 将面临质量重估 财新网 。
事实边界与待验证事项§
未决事项清单
截至 2026 年 7 月 30 日,交易仍是"已签署、未交割":SEC EDGAR 无任何交割 8-K(Item 2.01),7 月 19 日、24 日、28 日三处独立核验均确认官方指引维持 2026 年 Q3(9 月 30 日前)交割 d18rn0p25nwr6d.cloudfront.net 。在此前提下,以下事项构成对本案任何前瞻性判断的事实边界:
| 未决事项 | 当前状态 | 可能时间点 | 影响 |
|---|---|---|---|
| HSR 反垄断审查 | 无二次问询或提前终止的公开记录;审查过程不公开 Octagon AI | 官方指引 Q3 2026(9 月底前) | 被否则 SpaceX 付 40 亿美元监管终止费,AI 应用层叙事受挫;发二次问询可拖延 6–18 个月 sahmcapital.com |
| 最终换股数量 | 取决于交割前 7 个交易日 VWAP;按 7/29 收盘 112.55 美元推算,Anysphere 股东将换得约 5.2–5.4 亿股;稀释约 3.4%(按签约日股价测算),并随交割前股价下行可能升至 4% 以上(本报告估算) | 交割时确定 | 股价每跌一分,真实收购成本与稀释同步上升;财新测算的 3.4% 稀释已因股价腰斩失效 CSDN博客 |
| 合并协议 outside date(终止日) | 条款细节未披露 | 未知;若 9 月下旬仍未交割将成焦点 | 延期可能触发重新谈判或终止费条款 |
| 8 月 4 日 Q2 财报 | 未发布;网传"xAI Q2 净亏 42.8 亿美元"早于财报,疑为泄露或推测,置信度低 letsdatascience.com | 2026-08-04 | 上市后首份季报,检验 AI 分部亏损、Cursor 并表预期与资本开支强度 |
| 限售解禁 | 首批最多 9.115 亿股(约 1230 亿美元,超现有流通盘总值)待解禁;马斯克 78 亿股锁定略超一年 腾讯新闻 | 2026-08-06 起;12-08 流通盘增至约 53.3 亿股 | 流通盘扩容约 8 倍,为约 30% 做空率、260 亿美元空头持仓提供核心催化 腾讯新闻 |
| Cursor 客户续约反应 | 尚无续约数据;企业"重新核保"疑虑已出现,工程 VP 承诺不停运任何产品 iThome | 交割后 1–2 个续约季 | 检验中立性丧失是否转化为实际流失,决定 40 亿美元 ARR 的质量 |
| Anthropic/Google 模型 API 供应 | 悬而未决;SpaceX 与两家另有合计约 260 亿美元/年算力租赁协议(含 90 天通知期),互为供应商-客户-竞争者 Dakota | 交割后 | 断供则 Cursor 产品退化,margin trap 修复逻辑瓦解 |
该清单揭示了本案不确定性的层次结构:监管与换股两项直接决定交易能否按现有条款完成,属于"交易级"风险;财报、解禁与续约属于"验证级"事件,将在 8 月密集落地并快速定价;API 供应则是"结构级"变量,其结果要到交割后数个季度才能观察。还需注意稀释推算的双向性:换股机制在 6 月被视为"用昂贵股票买增长"的巧思,在 7 月股价较峰值回撤约 52.6% 后已转化为对 SpaceX 原股东的反向放大器——这是浮动股数全股票交易固有的尾部对称性,也是评估任何"低稀释"论断时必须带入股价情景的原因 CSDN博客 。
除未决事项外,调研过程中已识别并裁定的口径冲突同样需要向读者明示,它们构成本报告数据的置信边界:
| 冲突项 | 口径 A | 口径 B | 本报告处理 |
|---|---|---|---|
| 期权协议签署日 | 4 月 19 日(S-1 及合并协议引述) | 4 月 21 日(彭博首报/官宣日) | 裁定:4/19 签署、4/21 公布 |
| Cursor ARR | 40 亿美元(含 C 端,2026 年 5–6 月) | 26 亿美元(仅 B2B,Reuters 口径) | 并录:总 ARR 40 亿、B2B 约 26 亿 |
| 6 月 16 日收盘价 | 201.80 美元(财新/华尔街见闻) | 192.46 美元(财新交易簿)/211.39 美元(Macrotrends) | 采 201.80 美元,差异并录 |
| 峰值市值 | 约 2.66 万亿美元(收盘口径) | 2.9–2.96 万亿美元(盘中口径) | 并录,注明口径差异 |
| Cursor 毛利率 | 约 -23%(Contrary Research 重构) | 2026 年 4 月起微正(Sacra 口径) | 并录:C 端负毛利、B2B 正毛利,结构性负毛利无争议 |
这些冲突大多源于统计口径而非事实对立:ARR 差异是分母是否含个人订阅,市值差异是盘中与收盘时点,毛利率差异是是否计入模型路由优化后的边际改善。唯一已被一级文件裁定的是交易结构本身(期权签署日、SpaceX 法人为签约主体、X67 反向三角合并),其依据为 SEC 备案文件原文 d18rn0p25nwr6d.cloudfront.net 。对读者而言,上述并录意味着:引用本案任何单一数字时,都应同时确认其口径;凡标注"推算"或"单一信源"的数据(如交割稀释率估算、Q2 亏损传闻),在交割与财报落地前不应作为决策依据 letsdatascience.com 。
结论与展望§
全景还原:一次精心设计的资本-战略双重行动§
用三句话可以还原这笔交易的全貌:2026 年 4 月 19 日,SpaceX 以一份"600 亿美元行权或 100 亿美元放弃代价"的看涨期权锁定标的;6 月 12 日,史上最大 IPO 为其铸造了有公开定价的支付货币;6 月 16 日,30 天行权窗口只用了 2 个交易日,全部对价以新发股票完成支付 36氪 。评估这笔交易的起点因此不是 6 月 16 日的收购公告,而是"期权 + IPO"的整体设计——SpaceX 用 100 亿美元的或有负债换取了一个观察窗口,让公开市场先为其股票定价,再用被定价的股票为收购定价;600 亿美元对价中,有相当部分实际由二级市场的估值热度支付。
对交易三方,这桩并购各是一种解药。对买方 xAI/SpaceXAI,它是一张入场券:在 11 位联合创始人全部离职、编程能力被公开承认落后的时点,用约 3.4%(按签约日股价测算)、并随交割前股价下行可能升至 4% 以上(本报告估算)的稀释,换来数万亿 token 级的真实编程工作流数据、一支被验证过的模型与 IDE 工程团队,以及 AI 编程四极格局中的一极席位——600 亿美元的估值辩护不依赖 Cursor 自身的财务回报,而依赖数据飞轮这一期权的兑现 腾讯网 。对卖方 Anysphere,它是一艘救生艇:年付 Anthropic 约 6.5 亿美元 API 费对阵约 5 亿美元收入的 margin trap(毛利率陷阱)、上游供应商亲自下场后类目份额从约 41% 滑落至约 26% Dave Manuel 、算力受制与核心人才被抽离三压齐至,"独立优先"的瓦解不是立场变化,而是生存算术。对行业,它是一道分水岭:头部独立 AI IDE 在 24 个月内全部并入平台型巨头,资本结构(谁能提供算力、分发与自研模型)取代产品体验成为竞争的决定变量。
但"零现金收购"只是表象。真实的支付对价由两部分构成:一是股东稀释——换股按交割前 7 个交易日 VWAP(成交量加权平均价)定价,SPCX 自峰值回撤约 52.6% 之后,预计发行股数与真实收购成本同步抬升,6 月被视为巧思的"用昂贵股票买增长",已在 7 月转化为对存量股东的反向放大器 智源社区 ;二是监管风险定价——40 亿美元专项反垄断终止费约为对价的 6.7%,等于双方法务为"被监管机构否决"这一尾部情景提前明码标价 sahmcapital.com 。二级市场在六周内抹去全部 AI 溢价、摩根士丹利测算股价跌破 120 美元即意味着 AI 业务隐含估值归零甚至为负 TechCrunch ,正是对这两重真实成本的第一次定价。
前瞻判断§
交割与最终裁判
交割大概率在 2026 年第三季度内完成。截至 7 月 30 日,SEC EDGAR 未出现任何交割 8-K,官方指引经三处独立核验均维持 9 月 30 日前交割 d18rn0p25nwr6d.cloudfront.net ;反垄断政策环境总体宽松、无二次问询的公开记录、双方团队已在联合发布层面深度协作,均为有利因素。尾部风险已被合同自身定价:若监管否决,SpaceX 支付 40 亿美元终止费,AI 应用层叙事受挫但不致命;若审查拖延,股价低迷将直接抬高换股稀释,构成双方尽快交割的共同动机。真正的不确定性在交割之后——交易成败的最终裁判不是交割本身,而是"Grok 能否凭 Cursor 数据在 24 个月内进入编程模型第一梯队"。这一期权的验证节点已经排定:8 月 4 日 Q2 财报将首次给出 AI 分部并表前后的收入基数,交割后一至两个续约季将检验约 40 亿美元 ARR 的质量,而 Grok 4.5"进入前沿梯队但未全面领先"的基准位置 TechCrunch ,需要在其后续版本中被持续提升所证实。若飞轮兑现,600 亿美元将被追认为廉价;若不能,本案将成为"用市场热度支付收购溢价"这一资本运作手法的极限样本。
结构性启示
本案最具外溢性的含义,是宣告 AI 应用层"独立时代"的终结。Cursor 并非经营失败者——它在被收购前仍保有约 40 亿美元 ARR 与类目头部地位——它输给的是结构:当模型厂商既当供应商又当竞争者,独立应用层公司需要同时承担模型零售采购成本、前沿算力资本开支与巨头补贴订阅的三重挤压,独立在财务上不再可持续。预计这一结构性矛盾将推动更多纵向整合:应用层公司向模型与算力靠拢,模型厂商向下收编分发与数据入口,中立多模型工具的商业空间被持续压缩。对开发者与企业客户,工具选型的考量正从"产品好坏"转向"绑定哪个生态";对监管者,本案第一次把"供应商—客户—竞争者"三位一体的利益缠绕以 600 亿美元量级摆上台面。交易交割只是这一进程的起点——SpaceX 股价的后续走势,本质上是市场对"AI + 太空"整合故事的持续公投,而公投的下一轮计票,将在 8 月财报与交割落地时开始。
参考文献§
[1] TechCrunch. SpaceX officially prices shares at $135 in the largest IPO ever[EB/OL]. (2026-06-11)[2026-07-30]. https://techcrunch.com/2026/06/11/spacex-officially-prices-shares-at-135-in-the-largest-ipo-ever/. [2] 财新网. SpaceX 股价三天涨 5 成 换股收购 AI 编程独角兽 Cursor(6 月 16 日收涨 4.83% 报 201.80 美元、约 2.97 亿股、市值约 2.66 万亿美元)[EB/OL]. (2026-06-17)[2026-07-30]. https://www.caixin.com/2026-06-17/102455011.html. [3] Space Exploration Technologies Corp.. Form 8-K(Item 1.01/3.02)及 Exhibit 10.1《合并协议与计划》全文:600 亿美元全股票收购 Anysphere[EB/OL]. (2026-06-16)[2026-07-30]. https://www.sec.gov/Archives/edgar/data/1181412/000162828026043411/spaceexplorationtechnologi.htm. [4] ChatFin. SpaceX Acquires Cursor for $60 Billion:AI 编程赛道"四极格局"与"入场券而非胜势"的分析师共识[EB/OL]. (2026-06-17)[2026-07-30]. https://chatfin.ai/blog/spacex-acquires-cursor-for-sixty-billion-what-it-means-for-finance-ai/. [5] 新浪财经. SpaceX 市值突破 2 万亿美元:Morningstar 公允值/市值比 3.2 倍、"不具备买入价值"[EB/OL]. (2026-06-27)[2026-07-30]. https://finance.sina.com.cn/stock/usstock/summary/2026-06-27/doc-iniewhas3747096.shtml. [6] SaaStr. Have AI Gross Margins Really Turned the Corner?(某机构测算:Cursor 年付 Anthropic 约 6.5 亿美元 API 费、超过同期约 5 亿美元收入)[EB/OL]. (2026-07-10)[2026-07-30]. https://www.saastr.com/have-ai-gross-margins-really-turned-the-corner-the-real-math-behind-openais-70-compute-margin-and-why-b2b-startups-are-still-running-on-a-treadmill/. [7] PYMNTS. SpaceX Bets $60 Billion on the AI It Could Not Build(Ramp:Cursor 份额 41%→26%,Anthropic 控制类目约一半)[EB/OL]. (2026-06-17)[2026-07-30]. https://www.pymnts.com/news/artificial-intelligence/2026/spacex-bets-60-billion-dollars-ai-it-could-not-build/. [8] TechCrunch(转引 Bloomberg 估算). Bob Iger rejoins Thrive Capital:Thrive 对 Cursor 四轮加码、持股约 7%、对应退出价值约 42 亿美元[EB/OL]. (2026-04-23)[2026-07-30]. https://techcrunch.com/2026/04/23/bob-iger-rejoins-thrive-capital-as-advisor-after-disney-exit/. [9] Schwab Network. Why SpaceX(SPCX)stock is sinking below IPO price(周跌 14.7%、Starlink 为唯一盈利分部、S3 Partners:约 29% 流通股被做空)[EB/OL]. (2026-07-20)[2026-07-30]. https://schwabnetwork.com/articles/why-spacex-spcx-stock-is-sinking-below-ipo-price. [10] 财联社(新浪财经转载). SPCX 较发行价跌 20%:摩根士丹利 Jonas"跌破 120 美元即 AI 业务估值归零"、S3 Partners 空头数据[EB/OL]. (2026-07-29)[2026-07-30]. https://finance.sina.com.cn/jjxw/2026-07-29/doc-inikkxfx1788485.shtml. [11] 财新数据·交易簿. SpaceX 收购 Cursor 交易簿:看涨期权结构、约 3.4% 稀释与"IPO 估值—并购货币"传导机制[EB/OL]. (2026-06-30)[2026-07-30]. https://database.caixin.com/2026-06-30/102459001.html. [12] Fladgate LLP. AI Round-Up July 2026:SPCX 纳入纳斯达克 100 指数等动态[EB/OL]. (2026-07-06)[2026-07-30]. https://fladgate.com/insights/ai-round-up-july-2026/. [13] Voidsyntax. Cursor Success Story:AI 代码编辑器如何走到 600 亿美元(xAI"100 亿算力+600 亿排他期权"替代结构,单一信源)[EB/OL]. (2026-07-12)[2026-07-30]. https://voidsyntax.com/blog/cursor-ai-success-story/. [14] 爱范儿(转引 The Information). xAI 挖角 Cursor 产品工程联席负责人 Milich 与 Ginsberg,直报马斯克[EB/OL]. (2026-03-13)[2026-07-30]. https://www.ifanr.com/1658134. [15] TechCrunch. Elon Musk suggests spate of xAI exits have been push, not pull(xAI 11 位联合创始人全部离职)[EB/OL]. (2026-02-13)[2026-07-30]. https://techcrunch.com/2026/02/13/elon-musk-suggests-spate-of-xai-exits-have-been-push-not-pull/. [16] Space Exploration Technologies Corp.. Form S-1 注册说明书(333-296070)"后续事项"附注:与 Anysphere 的算力协议及看涨期权协议[EB/OL]. (2026-05-20)[2026-07-30]. https://www.sec.gov/Archives/edgar/data/1181412/000162828026036936/spaceexplorationtechnologi.htm. [17] 财新网(彭博 4 月 21 日电). SpaceX 获 600 亿美元收购 Cursor 期权、或支付 100 亿美元合作费[EB/OL]. (2026-04-22)[2026-07-30]. https://database.caixin.com/2026-04-22/102436602.html. [18] ChatForest(综合 CNBC/Bloomberg 报道). SpaceX-xAI $250 Billion Merger:合并体估值约 1.25 万亿美元,史上最大合并案[EB/OL]. (2026-02-03)[2026-07-30]. https://chatforest.com/guides/spacex-xai-250-billion-merger-largest-in-history/. [19] 《财经》杂志. 封面报道:SpaceX IPO 获逾 2500 亿美元认购、约 4 倍超额,绿鞋全额行使后募资 857 亿美元[EB/OL]. (2026-06-23)[2026-07-30]. https://yuanchuang.caijing.com.cn/2026/0623/5166674.shtml. [20] 财新网. SpaceX 上市首日:开盘 150 美元、收报 160.95 美元(+19.2%),市值约 2.1 万亿美元[EB/OL]. (2026-06-13)[2026-07-30]. https://finance.caixin.com/2026-06-13/102453809.html. [21] Yelzkizi. Grok 4.5:SpaceXAI × Cursor 的前沿模型(V9 基座、定价与 Cursor 集成)[EB/OL]. (2026-07-16)[2026-07-30]. https://yelzkizi.org/grok-4-5-spacexai-cursor-frontier-ai-model/. [22] Pulse2. xAI 正式更名 SpaceXAI(7 月 6 日生效,@SpaceXAI 账号启用)[EB/OL]. (2026-07-06)[2026-07-30]. https://pulse2.com/xai-rebrands-as-spacexai/. [23] 中新经纬. SpaceX 6 月 22 日单日暴跌 16.4% 收报 154.60 美元,六个交易日自峰值跌 31.5%[EB/OL]. (2026-06-23)[2026-07-30]. https://www.jwview.com/jingwei/html/m/06-23/676281.shtml. [24] 新浪财经. SpaceX 7 月 15 日首度破发:Mahoney 称"未见底",预期市销率超 30 倍仅低于 Palantir[EB/OL]. (2026-07-15)[2026-07-30]. https://finance.sina.com.cn/stock/usstock/c/2026-07-15/doc-inihvytk4868149.shtml. [25] 富途. SPCX 行情页:7 月 29 日收报 112.55 美元、总市值约 1.48 万亿美元(总股本 131.59 亿股、流通约 5.56 亿股)[EB/OL]. (2026-07-29)[2026-07-30]. https://www.futunn.com/stock/SPCX-US. [26] Grafa. SpaceX to acquire Cursor for $60 billion(全股票、零现金要点)[EB/OL]. (2026-07-06)[2026-07-30]. https://grafa.com/en/news/united-states/spacex-to-acquire-cursor-for-60-billion. [27] DoNews. SpaceX 600 亿美元收购 Cursor 快讯[EB/OL]. (2026-06-16)[2026-07-30]. https://www.donews.com/news/detail/1/6598300.html. [28] MindStack Review. SpaceX Acquires AI Coding Startup Cursor for $60 Billion in All-Stock Deal Days After Blockbuster IPO[EB/OL]. (2026-06-18)[2026-07-30]. https://mindstackreview.com/articles/2026-06-18-spacex-acquires-ai-coding-startup-cursor-for-60-billion-in-all-stock-deal-days-a. [29] Crunchbase News. Cursor 母公司 Anysphere 完成 23 亿美元 D 轮,投后估值 293 亿美元(Accel、Coatue 联合领投)[EB/OL]. (2025-11-13)[2026-07-30]. https://news.crunchbase.com/venture/cursor-financing-ai-coding-automation/. [30] The Next Web. Cursor 母公司 Anysphere 洽谈 20 亿美元融资、估值 500 亿美元(该轮因 SpaceX 介入终止)[EB/OL]. (2026-04-18)[2026-07-30]. https://thenextweb.com/news/cursor-anysphere-2-billion-funding-50-billion-valuation-ai-coding. [31] Dealroom(知情人士). Cursor tops $4B annualized revenue(2026 年 4 月下旬约 30 亿、6 月约 40 亿美元 ARR;企业业务一季度翻三倍)[EB/OL]. (2026-06-09)[2026-07-30]. https://app.dealroom.co/news/note/cursor-tops-4b-annualized-revenue-june-2026. [32] TechCrunch. Anysphere(GitHub Copilot 竞品)获 6000 万美元 A 轮,估值 4 亿美元,a16z、Thrive 参投[EB/OL]. (2024-08-09)[2026-07-30]. https://techcrunch.com/2024/08/09/anysphere-a-github-copilot-rival-has-raised-60m-series-a-at-400m-valuation-from-a16z-thrive-sources-say/. [33] TechCrunch. In just 4 months, AI coding assistant Cursor raised another $100M at a $2.5B valuation led by Thrive(B 轮)[EB/OL]. (2024-12-19)[2026-07-30]. https://techcrunch.com/2024/12/19/in-just-4-months-ai-coding-assistant-cursor-raised-another-100m-at-a-2-5b-valuation-led-by-thrive-sources-say/. [34] 智源社区(机器之心). Cursor 600 亿美元卖身 SpaceX:15 亿+85 亿美元分手费、40 亿美元监管终止费与 API 断供风险[EB/OL]. (2026-06-18)[2026-07-30]. https://hub.baai.ac.cn/view/55597. [35] Futurum Group. Why SpaceX-Cursor works for both, and what it means for Google、AWS、IBM[EB/OL]. (2026-04-29)[2026-07-30]. https://futurumgroup.com/insights/why-spacex-cursor-works-for-both-and-what-it-means-for-google-aws-ibm/. [36] 钛媒体. "完美的 IPO 时间差设计":4 月期权规避审查、把 Cursor ARR 纳入估值故事、上市后行权稀释仅 3.4%[EB/OL]. (2026-04-22)[2026-07-30]. https://www.tmtpost.com/7962952.html. [37] Caliber.Az(转引 Financial Times). SpaceX strikes $60 billion deal option for AI coding start-up Cursor[EB/OL]. (2026-05-16)[2026-07-30]. https://caliber.az/en/post/spacex-strikes-60-billion-deal-option-for-ai-coding-start-up-cursor. [38] DevOps.com. SpaceX to Acquire AI Coding Leader Cursor in $60 Billion Blockbuster Deal(Futurum Mitch Ashley:交易移除 Cursor 的模型中立性;$10B+$4B 终止费)[EB/OL]. (2026-06-16)[2026-07-30]. https://devops.com/spacex-to-acquire-ai-coding-leader-cursor-in-60-billion-blockbuster-deal/. [39] gHacks. SpaceX acquires Anysphere(Cursor)in $60 billion all-stock deal(Bill Ackman 稀释评论;媒体条款简化)[EB/OL]. (2026-06-17)[2026-07-30]. https://www.ghacks.net/2026/06/17/spacex-acquires-ai-coding-startup-anysphere-maker-of-cursor-in-60-billion-all-stock-deal/. [40] AgenticBrew. SpaceX's $60B acquisition of Cursor/Anysphere 深度分析(gun-jumping 风险、条款解读)[EB/OL]. (2026-06-16)[2026-07-30]. https://www.agenticbrew.ai/news/fc0dc772-16ed-4c1e-a930-c48f6cc2c099/spacex-s-60b-acquisition-of-cursor-anysphere. [41] Fortune. SpaceX 上市数日即以 600 亿美元收购 Cursor:"股票在上市首日几小时内就涨出了 Cursor 的全部成本"[EB/OL]. (2026-06-16)[2026-07-30]. https://fortune.com/2026/06/16/elon-musk-spacex-ipo-ai-coding-startup-cursor-acquisition/. [42] 财新网. SpaceX 市值较 IPO 定价增加约 8800 亿美元(截至 6 月 16 日收盘口径)[EB/OL]. (2026-06-17)[2026-07-30]. https://finance.caixin.com/2026-06-17/102454862.html. [43] KeepTrack. Who owns SpaceX:IPO 仅约 4% 股份可流通;7 月 15 日收盘破发、7 月 23 日盘中最低 110.85 美元[EB/OL]. (2026-07-27)[2026-07-30]. https://keeptrack.space/deep-dive/who-owns-spacex. [44] VaasBlock. SpaceX(SPCX)解禁与约 4% 流通盘分析:VWAP 换股机制下的稀释敏感性[EB/OL]. (2026-07-02)[2026-07-30]. https://www.vaasblock.com/research/spacex-spcx-lockup-december-4-percent-float-cursor-2026/. [45] OrbitDealFlow. SpaceX files rare 8-K:Cursor 合并协议 §4a2 条款分析[EB/OL]. (2026-06-16)[2026-07-30]. https://orbitdealflow.com/articles/spacex-files-rare-8k-cursor-merger-section-4a2-spcx-2026-06-16. [46] KyenAI. SpaceX-Cursor acquisition 交易追踪页(7 月 19 日核验:"the latest cited filing still describes closing as pending")[EB/OL]. (2026-07-19)[2026-07-30]. https://www.kyenai.com/articles/spacex-cursor-acquisition-2026. [47] Apeiris AI. 研究备忘录(7 月 24 日核验):"the acquisition is not yet completed",交割条件(含监管批准)仍属未决[EB/OL]. (2026-07-24)[2026-07-30]. https://apeiris.ai/research/too-indexed/protocol/01-event/. [48] Briefs Finance. Cheaper India plan for Cursor ahead of SpaceX deal(₹649/月低价版,"after the deal closes"口径)[EB/OL]. (2026-07-28)[2026-07-30]. https://www.briefs.co/news/cheaper-india-plan-for-cursor-ahead-of-spacex-deal/. [49] TrendingTopics. SpaceXAI and Cursor launch Grok 4.5(not yet in the EU):交易尚未正式交割[EB/OL]. (2026-07-08)[2026-07-30]. https://www.trendingtopics.eu/spacexai-and-cursor-launch-grok-4-5-not-yet-in-the-eu/. [50] Octagon AI(预测分析). Will SpaceX acquire Cursor this year:若发出二次问询,审查或拖延 6–18 个月[EB/OL]. (2026-05-08)[2026-07-30]. https://octagonai.co/markets/companies/will-spacex-acquire-cursor-this-year/. [51] MiniChart. SpaceX announces merger agreement with X67 Inc. and Anysphere Inc.:关键条款与书面同意书安排[EB/OL]. (2026-06-16)[2026-07-30]. https://www.minichart.com.sg/2026/06/16/spacex-announces-merger-agreement-with-x67-inc-and-anysphere-inc-key-terms-definitions-and-regulatory-compliance-explained/. [52] Reuters(Sahm Capital 转载). UPDATE 3:SpaceX locks in $60B Cursor deal;若因反垄断告吹须付 40 亿美元监管终止费[EB/OL]. (2026-06-16)[2026-07-30]. https://www.sahmcapital.com/news/content/update-3-spacex-locks-in-60-billion-cursor-deal-to-power-ai-coding-push-2026-06-16. [53] 36氪(量子位转载). SpaceX 宣布 600 亿美元全股票收购 Cursor:对价、换股机制与终止费条款[EB/OL]. (2026-06-17)[2026-07-30]. https://m.36kr.com/p/3856591177618690. [54] PYMNTS. xAI curbs staff contact with Cursor ahead of possible deal(总法律顾问 James Burnham 全员指引)[EB/OL]. (2026-05-26)[2026-07-30]. https://www.pymnts.com/artificial-intelligence-2/2026/xai-curbs-staff-contact-with-cursor-ahead-of-possible-deal/. [55] Bloomberg(Sahm Capital 转载). SpaceX's $60B Cursor deal brings new rules for xAI staff(交割前接触限制指引)[EB/OL]. (2026-05-26)[2026-07-30]. https://www.sahmcapital.com/news/content/spacexs-60-billion-cursor-deal-brings-new-rules-for-xai-staff-2026-05-26. [56] The Next Web. xAI-Cursor gun-jumping 反垄断风险:Burnham 指引发出时双方团队已并肩工作数周[EB/OL]. (2026-05-26)[2026-07-30]. https://thenextweb.com/news/xai-cursor-gun-jumping-antitrust-spacex-ipo. [57] Medill on the Hill(西北大学). Trump administration plays favorites as antitrust cases climb in value("far more lenient than Biden")[EB/OL]. (2026-03-20)[2026-07-30]. https://medillonthehill.medill.northwestern.edu/2026/03/trump-administration-plays-favorites-as-antitrust-cases-climb-in-value/. [58] Hogan Lovells. One year into Trump 2.0:enforcement agenda of U.S. antitrust agencies continues to evolve[EB/OL]. (2026-01-23)[2026-07-30]. https://www.hlc.com/en/publications/one-year-into-trump-20-enforcement-agenda-of-us-antitrust-agencies-continues-to-evolve. [59] McDermott Will & Emery. U.S. merger enforcement:M&A activity Q1 2026(更宽松的反垄断执法环境、接受结构性与行为性和解)[EB/OL]. (2026-06-28)[2026-07-30]. https://www.mcdermottlaw.com/insights/us-merger-enforcement-ma-activity-q1-2026/. [60] TradingKey. 马斯克收购光模块公司 Mesh Optical 获 FTC 提前放行(early termination)[EB/OL]. (2026-06-29)[2026-07-30]. https://www.tradingkey.com/analysis/stocks/us-stocks/261997113-musk-mesh-optical-technologies-spacex-ipo-tradingkey. [61] 博客园(uniqueDong). 分析:本案更可能以附带行为性承诺(如 Cursor 继续支持第三方模型)放行,而非被否决[EB/OL]. (2026-07-17)[2026-07-30]. https://www.cnblogs.com/uniqueDong/p/21571702. [62] VKTR. SpaceXAI ships Grok 4.5("That deal has not yet formally closed",预计 2026 年 9 月底前交割)[EB/OL]. (2026-07-09)[2026-07-30]. https://www.vktr.com/ai-news/spacexai-ships-grok-45/. [63] Nordsys. AI news update:GLM-5.2、SpaceX-Cursor 进展("expected to close by end of September 2026")[EB/OL]. (2026-06-22)[2026-07-30]. https://nordsys.co.uk/ai-news/2026-06-22-glm52-spacex-cursor-ai-agents-update.html. [64] The Decoder. SpaceX bets $60 billion on Cursor to catch OpenAI and Anthropic[EB/OL]. (2026-06-16)[2026-07-30]. https://the-decoder.com/spacex-bets-60-billion-on-cursor-to-catch-openai-and-anthropic/. [65] AI Business Weekly(汇总 Sacra/CNBC/Bloomberg). Cursor AI Statistics 2026:ARR 每两月翻番、16 个月自 1 亿增至 40 亿美元;约 300 名员工、人均收入超 1300 万美元[EB/OL]. (2026-07-03)[2026-07-30]. https://aibusinessweekly.net/p/cursor-ai-statistics. [66] Fortune. Who is Michael Truell:四位 MIT 室友创立 Cursor(Lunnemark 2025 年 10 月离职创办 Integrous Research)[EB/OL]. (2026-06-16)[2026-07-30]. https://fortune.com/article/who-is-michael-truell-cursor-ceo-spacex-acquisition/. [67] 微信公众号(产品决策分析长文). Cursor 产品决策分析:fork VS Code 而非插件、影子工作区与定价体系(免费版/Pro $20/Business $40)[EB/OL]. (2025-08-23)[2026-07-30]. http://mp.weixin.qq.com/s?__biz=MzUyMDQ5NzI5Mg==&mid=2247606549&idx=2&sn=c355b97288302f46e097e0db3ced3fb4. [68] 财新网. Cursor 自研模型 Composer 2:Terminal-Bench 61.7 分超 Claude Opus 4.6(58.2),每 5 小时发布新版[EB/OL]. (2026-04-22)[2026-07-30]. https://www.caixin.com/2026-04-22/102436729.html. [69] 量子位. Composer 2 基座争议(Kimi K2.5 续训)、马斯克评论、Sanger 致歉与 20 名研究员策略[EB/OL]. (2026-03-21)[2026-07-30]. https://www.qbitai.com/2026/03/390619.html. [70] 财联社. Cursor 多模型平台模式与 D 轮投资方名单(Accel、Coatue、Thrive、a16z、英伟达、谷歌)[EB/OL]. (2026-06-16)[2026-07-30]. https://www.cls.cn/detail/2401494. [71] TechCrunch. Anysphere raises $8M from OpenAI to build an AI-powered IDE(种子轮,OpenAI Startup Fund 领投)[EB/OL]. (2023-10-11)[2026-07-30]. https://techcrunch.com/2023/10/11/anysphere-raises-8m-from-openai-to-build-an-ai-powered-ide/. [72] TechCrunch. Cursor's Anysphere nabs $9.9B valuation, soars past $500M ARR(C 轮 9 亿美元,Thrive 领投)[EB/OL]. (2025-06-05)[2026-07-30]. https://techcrunch.com/2025/06/05/cursors-anysphere-nabs-9-9b-valuation-soars-past-500m-arr/. [73] Cursor(Anysphere). Cursor 官方企业客户页:64% 财富 500 强企业使用、5 万余家企业客户、每日逾 1 亿行企业代码[EB/OL]. (2026-06-23)[2026-07-30]. https://cursor.com/enterprise. [74] Cursor 官方论坛(转引 Forbes 2026 年 3 月报道). The future of Cursor is becoming Claude Code:知情人士称 B2B 占收入"约 60%"[EB/OL]. (2026-03-20)[2026-07-30]. https://forum.cursor.com/t/the-future-of-cursor-is-becoming-claude-code/155326. [75] Victorino LLC(引 Contrary Research 重构). Cursor negative-margin SaaS inversion:整体毛利率约 -23%,200 美元订阅消耗 2000→5000 美元算力[EB/OL]. (2026-04-28)[2026-07-30]. https://victorinollc.com/thinking/cursor-negative-margin-saas-inversion. [76] TechJack Solutions(引 CNBC/Ramp). The Application Layer Trap:Ramp 支出份额 41%→26%、Claude Code 约 50%、JetBrains 18%[EB/OL]. (2026-06-17)[2026-07-30]. https://techjacksolutions.com/ai-brief/the-application-layer-trap-what-cursors-collapse-predicts-fo/. [77] 雷锋网(马哲远分析). Cursor 官方承认自研模型训练"受算力制约";Anthropic 曾切断 Windsurf 的 Claude API 供应[EB/OL]. (2026-06-29)[2026-07-30]. https://m.leiphone.com/category/ai/IuG8AWhW3lhmQFPR.html. [78] TechCrunch(引 CNBC). OpenAI pursued Cursor maker before entering into talks to buy Windsurf for $3B(两次接洽均被拒)[EB/OL]. (2025-04-17)[2026-07-30]. https://techcrunch.com/2025/04/17/openai-pursued-cursor-maker-before-entering-into-talks-to-buy-windsurf-for-3b/. [79] 华尔街见闻. 招股书 P289:Cursor 期权协议 4 月 19 日签署、行权窗口为 IPO 挂牌后 30 天内[EB/OL]. (2026-06-05)[2026-07-30]. https://wallstreetcn.com/articles/3773924. [80] The Jerusalem Post(转引 Reuters). Musk merges SpaceX with xAI in $1.25 trillion deal(换股 0.1433、三角合并隔离 xAI 债务)[EB/OL]. (2026-02-03)[2026-07-30]. https://www.jpost.com/business-and-innovation/tech-and-start-ups/article-885404. [81] 财新网. SpaceX 的"AI 含量":合并主旨在于抬升 AI 含量及 IPO 估值;xAI 月烧 10 亿美元需星链输血[EB/OL]. (2026-07-13)[2026-07-30]. https://database.caixin.com/2026-07-13/102463383.html. [82] Teahose(Sourcery Newsletter). xAI 估值指南:Series E 2300 亿美元、约 500 倍市销率;"xAI bailout"与"Starlink 现金流供养前沿 AI"之争[EB/OL]. (2026-06-23)[2026-07-30]. https://www.teahose.com/guides/xai-valuation. [83] 腾讯新闻(科创板日报). xAI 注销独立法人、更名 SpaceXAI(5 月 6 日公告;同日 Anthropic 算力租赁公告)[EB/OL]. (2026-05-07)[2026-07-30]. https://view.inews.qq.com/a/20260507A07CPN00. [84] Coursiv. SpaceXAI 指南:Grok 1.17 亿 MAU、X 6 亿 MAU、Colossus 55.5 万 GPU、AI 分部占合并收入 17%[EB/OL]. (2026-07-07)[2026-07-30]. https://coursiv.io/blog/spacexai. [85] 36氪英文版. Starlink 老将 Nicolls 4 月 10 日出任 xAI 总裁,统筹五条工程线[EB/OL]. (2026-05-22)[2026-07-30]. https://eu.36kr.com/en/p/3820403238343042. [86] ChainCatcher(引 CNBC). xAI 全股票收购 X:xAI 作价 800 亿、X 330 亿美元,合并实体估值 1130 亿美元[EB/OL]. (2025-03-29)[2026-07-30]. https://www.chaincatcher.com/article/2248769. [87] 财新网. SpaceX 确定发行价每股 135 美元、发行 5.556 亿股、募资 750 亿美元:史上最大 IPO[EB/OL]. (2026-06-04)[2026-07-30]. https://finance.caixin.com/2026-06-04/102450867.html. [88] 财联社. SpaceX 招股书三大板块财务:太空发射 40.86 亿、星链 113.87 亿、AI 32 亿美元营收(运营亏损 63.55 亿美元)[EB/OL]. (2026-06-13)[2026-07-30]. https://www.cls.cn/detail/2398996. [89] SmartAsset. SpaceX IPO 估值演变汇总表:2024 年末 3500 亿→2026 年 2 月合并后 1.25 万亿→IPO 定价 1.77 万亿→盘中 2.66 万亿美元[EB/OL]. (2026-06-26)[2026-07-30]. https://smartasset.com/investing/spacex-ipo. [90] 华尔街见闻. SpaceX IPO 深度报道:整体上市决策、2027 年前 AI 资本开支 1200 亿美元(高盛估算)、承销商对 Cursor 期权"事先毫不知情"[EB/OL]. (2026-06-13)[2026-07-30]. https://wallstreetcn.com/articles/3774577. [91] 网易科技. SpaceX 上市仅 74 天闪电过会(秘密递交至挂牌),远快于大型科技 IPO 约 117 天常规周期[EB/OL]. (2026-06-22)[2026-07-30]. https://www.163.com/tech/article/L00TONRT00097U7T.html. [92] Space Exploration Technologies Corp.. Form S-1/A #2 注册说明书修订稿:Cursor 开发者交互数据"将增强 Grok 的模型训练与推理"[R/OL]. (2026-06-03)[2026-07-30]. https://www.fidelity.com/bin-public/600_Fidelity_Institutional/fidelityinstitutional/Application/AP154833/documents/clients/SPCXLV/SPCXLVred.pdf. [93] Fortune. SpaceX S-1 披露 28.5 万亿美元 TAM:企业软件应用 22.7 万亿、明确排除中俄市场[EB/OL]. (2026-05-20)[2026-07-30]. https://fortune.com/2026/05/20/spacex-ipo-filing-s1-total-addressable-market-make-life-multiplanetary/. [94] 财新周刊. SpaceX 招股书解析:28.5 万亿 TAM 结构、Anthropic(月付 12.5 亿)与谷歌(月付 9.2 亿)算力租约合计年化约 260 亿美元[EB/OL]. (2026-06-13)[2026-07-30]. https://weekly.caixin.com/2026-06-13/102453832.html. [95] Fortune. SpaceX acquires Cursor for $60 billion:Truell 与 SpaceX 官方联合声明("构建全球最有用的 AI 模型"、联合训练)[EB/OL]. (2026-06-17)[2026-07-30]. https://fortune.com/2026/06/17/spacex-acquire-cursor-60-billion/. [96] Observer(转 Forbes 2025 年 11 月估算). SpaceX-Cursor acquisition makes founders young billionaires:四位创始人各持股约 4.5%、账面身家约 27 亿美元[EB/OL]. (2026-06-18)[2026-07-30]. https://observer.com/2026/06/spacex-cursor-acquisition-makes-founders-young-billionaires/. [97] 腾讯科技(亮马桥小纪严选,编译自英文特稿). Cursor 员工对出售"措手不及"、整体出售是基层员工最优解;Bloomberg:马斯克自家工程师默认使用 Claude 而非 Grok[EB/OL]. (2026-06-23)[2026-07-30]. https://bydrug.pharmcube.com/news/detail/85baa090533b5c35f4170cc635aab653. [98] Fortrove Partners. Cursor 员工股权与税务指南:Revest 协议(部分股权重新绑定于交割后持续服务)与 SEC Rule 144 限制[EB/OL]. (2026-06-17)[2026-07-30]. https://fortrovepartners.com/cursor-employee-equity-spacex-acquisition-tax/. [99] TechJack Solutions. From $99B to $60B:Cursor VC 退出回报倍数分析(种子轮约 150 倍、OpenAI Startup Fund 约 1060 倍等口径)[EB/OL]. (2026-06-29)[2026-07-30]. https://techjacksolutions.com/ai-brief/from-99b-to-60b-what-cursors-reported-vc-exit-returns-signal/. [100] Puck(William Cohan). SBF's $11.4 billion regret:FTX/Alameda 20 万美元种子头寸出售过早、错失约 30 亿美元[EB/OL]. (2026-04-26)[2026-07-30]. https://puck.news/newsletter_content/sbfs-114-billion-regret-an-ellison-wrinkle/. [101] TechCrunch. Why OpenAI wanted to buy Cursor but opted for the fast-growing Windsurf[EB/OL]. (2025-04-22)[2026-07-30]. https://techcrunch.com/2025/04/22/why-openai-wanted-to-buy-cursor-but-opted-for-the-fast-growing-windsurf/. [102] Windows Central(引 CNBC). Microsoft explored buying Cursor before SpaceX lined up a $60 billion deal(评估后未出价)[EB/OL]. (2026-04-23)[2026-07-30]. https://www.windowscentral.com/microsoft/microsoft-explored-buying-cursor-before-spacex-lined-up-a-usd60-billion-deal. [103] Wired. Can Cursor remain a platform for OpenAI and Anthropic's models inside SpaceX?[EB/OL]. (2026-07-02)[2026-07-30]. https://www.wired.com/story/can-cursor-remain-an-open-platform-inside-of-spacex/. [104] VentureBeat. Remaining Windsurf team and tech acquired by Cognition(谷歌 24 亿美元聘用 Windsurf CEO 与核心研发后)[EB/OL]. (2025-07-14)[2026-07-30]. https://venturebeat.com/technology/remaining-windsurf-team-and-tech-acquired-by-cognition-makers-of-devin-were-friends-with-anthropic-again. [105] Cryptopolitan. SpaceX secures $60B option on Cursor(Cursor 官方博客承认自研模型训练"受算力制约")[EB/OL]. (2026-04-21)[2026-07-30]. https://www.cryptopolitan.com/spacex-secures-60bn-option-on-cursor/. [106] LetsDataScience(转引 Business Insider). Elon Musk deploys SpaceX engineers to Grok development(抽调数十名 Starlink/Starship 工程师)[EB/OL]. (2026-06-29)[2026-07-30]. https://letsdatascience.com/news/elon-musk-deploys-spacex-engineers-to-grok-development-adf1c236. [107] Electrek(Fred Lambert). Tesla-SpaceX merger would be Musk's 4th billion-dollar self-deal:"与自己谈判的大师"[EB/OL]. (2026-05-27)[2026-07-30]. https://electrek.co/2026/05/27/tesla-spacex-merger-musk-self-dealing-fourth-time/. [108] ChainCatcher(转引 Morningstar). Cursor 交易公布后 Morningstar 将 SpaceX 公允值自 63 美元下调至 62 美元:"全球最贵股票"[EB/OL]. (2026-06-18)[2026-07-30]. https://www.chaincatcher.com/en/article/2272125. [109] CompaniesMarketCap. SpaceX 市值序列:7 月自 6 月 16 日收盘峰值回落约 45% 并一度破发[EB/OL]. (2026-07-29)[2026-07-30]. https://companiesmarketcap.com/spacex/marketcap/. [110] Financial Express. AI is churning out billionaires like never before(Aman Sanger 就收购发帖)[EB/OL]. (2026-07-18)[2026-07-30]. https://www.financialexpress.com/life/technology-ai-is-churning-out-billionairesnbsplike-never-before-and-genz-is-leading-the-pie-4295333/. [111] RevenueMemo. Who owns Cursor:Lunnemark 2025 年 10 月离职创办 Integrous Research 但保留股权[EB/OL]. (2026-07-12)[2026-07-30]. https://www.revenuememo.com/p/who-owns-cursor. [112] Dealroom(转引 Business Insider 特稿). Inside Cursor's rise:Anthropic 依赖与高强度文化;2026 年 1 月 5 日紧急全员会;Truell"重大风险与豪赌"[EB/OL]. (2026-06-15)[2026-07-30]. https://app.dealroom.co/news/note/inside-cursor-s-rise-the-anthropic-dependency-and-an-intense-culture-bi-profile-jun-2026. [113] DevRoaks. AI development June 2026:Claude Code 以批发成本优势反超 Cursor、拿走类目约一半份额[EB/OL]. (2026-06-29)[2026-07-30]. https://devroaks.com/ai-development-june-2026/. [114] The Information. xAI hires two senior leaders from Cursor to catch up in coding(3 月 12 日挖角四人之先声)[EB/OL]. (2026-03-12)[2026-07-30]. https://www.theinformation.com/articles/xai-hires-two-senior-leaders-cursor-catch-coding. [115] TechStartups. NVIDIA CEO endorses Cursor:"100% of our engineers now code with AI"(3 万工程师全员部署)[EB/OL]. (2025-10-09)[2026-07-30]. https://techstartups.com/2025/10/09/nvidias-ceo-endorses-cursor-100-of-our-engineers-now-code-with-ai/. [116] Wired. Anthropic Revokes OpenAI's Access to Claude(上游 API 断供先例)[EB/OL]. (2025-08-01)[2026-07-30]. https://www.wired.com/story/anthropic-revokes-openais-access-to-claude/. [117] VentureBeat. Anthropic cracks down on unauthorized Claude usage by third-party harnesses(Claude Code 按 token 计价,harness 蚕食 Cursor 市场)[EB/OL]. (2026-01-09)[2026-07-30]. https://venturebeat.com/technology/anthropic-cracks-down-on-unauthorized-claude-usage-by-third-party-harnesses. [118] Digital Applied. SpaceX Buys Cursor for $60B:真实编程数据、算力杠杆与工程人才的垂直整合逻辑[EB/OL]. (2026-06-20)[2026-07-30]. https://www.digitalapplied.com/blog/spacex-acquires-cursor-anysphere-60b-ai-coding-2026. [119] 澎湃新闻(转引 SpaceX 官方声明). SpaceX 宣布收购 Cursor:Cursor 领先产品与 Colossus 算力结合,"构建全球最有用的 AI 模型"[EB/OL]. (2026-04-22)[2026-07-30]. https://m.thepaper.cn/newsDetail_forward_33026438. [120] DevOps.com. SpaceXAI's Grok 4.5 undercuts Anthropic and OpenAI on coding-agent pricing(数万亿 token 会话数据、V9 1.5T 参数、RL 训练环境)[EB/OL]. (2026-07-10)[2026-07-30]. https://devops.com/spacexais-grok-4-5-undercuts-anthropic-and-openai-on-coding-agent-pricing/. [121] Cursor 官方论坛. 用户投诉:Cursor IDE 强制启用 Grok 4.5 并将其设为默认模型(无视用户初始选择)[EB/OL]. (2026-07-22)[2026-07-30]. https://forum.cursor.com/t/cursor-ide-force-enabling-grok-4-5-and-setting-as-default-model-regardless-of-my-initial-selection/166389. [122] ByteIota. SpaceX-Cursor acquisition Grok developer guide:Privacy Mode 变更与代码库快照污染担忧[EB/OL]. (2026-07-14)[2026-07-30]. https://byteiota.com/spacex-cursor-acquisition-grok-developer-guide/. [123] AIToolsRecap. Grok 4.5 review:基准(SWE-Marathon、Terminal-Bench、vals.ai)"进入前沿梯队但未全面领先"[EB/OL]. (2026-07-10)[2026-07-30]. https://aitoolsrecap.com/Blog/grok-4-5-review-benchmarks-pricing-july-2026. [124] The New Stack. Grok vs Opus coding tokens 实测:单任务 15,954 vs 67,020 token;$2/$6 每百万 token 定价[EB/OL]. (2026-07-20)[2026-07-30]. https://thenewstack.io/grok-opus-coding-tokens/. [125] ZenVanRiel. Grok Build(xAI 编码代理)指南:5 月 14 日 beta 细节[EB/OL]. (2026-05-15)[2026-07-30]. https://zenvanriel.com/ai-engineer-blog/grok-build-xai-coding-agent-guide/. [126] GenZTech. xAI open-sources Grok Build CLI(Apache 2.0,对标 Codex CLI"客户端开放、模型封闭")[EB/OL]. (2026-07-15)[2026-07-30]. https://genztech.blog/p/xai-open-sources-grok-build-cli/. [127] Codersera. Grok Build vs Claude Code vs Codex CLI 2026:SWE-bench 70.8% vs 88.7%;$299 定位高于 Claude Code 约 50%[EB/OL]. (2026-07-22)[2026-07-30]. https://codersera.com/blog/grok-build-vs-claude-code-vs-codex-cli-2026/. [128] The Next Web. All of xAI's cofounders have now departed as Musk rebuilds via SpaceX("没搭对")[EB/OL]. (2026-03-28)[2026-07-30]. https://thenextweb.com/news/xai-all-cofounders-departed-musk-spacex-rebuild. [129] The Neuron. Cursor's $60B SpaceX deal is official(Composer 2.5 对齐 Opus 4.7 约 1/10 成本;Composer 3 预告)[EB/OL]. (2026-06-17)[2026-07-30]. https://www.theneurondaily.com/p/cursor-s-60b-spacex-deal-is-official. [130] Neomanex. SpaceX-Cursor acquisition $60B:"The outcome hinges on talent retention"(人才流失风险)[EB/OL]. (2026-06-16)[2026-07-30]. https://neomanex.com/news/spacex-cursor-acquisition-60b. [131] LetsDataScience(交易条款还原). SpaceX $10B option → $60B buyout:Cursor 官方承认"算力卡脖子"、4 月起出租算力、Composer 2.5 在 Colossus 2 训练[EB/OL]. (2026-04-22)[2026-07-30]. https://letsdatascience.com/blog/spacex-10-billion-option-cursor-60-billion-buyout. [132] AgentMode AI. xAI IPO compute disclosures:SpaceX 向 Anthropic(12.5 亿美元/月)与 Google(9.2 亿美元/月)出租算力,合计约 260 亿美元/年[EB/OL]. (2026-06-15)[2026-07-30]. https://agentmodeai.com/xai-ipo-compute-disclosures/. [133] Data Center Dynamics. SpaceX IPO:AI1 轨道数据中心卫星 2027 年首发,算力部署于 Starlink 平台[EB/OL]. (2026-06-10)[2026-07-30]. https://www.datacenterdynamics.com/en/news/spacex-ipo-musks-firm-set-to-launch-first-orbital-data-center-ai1-satellites-in-2027-will-put-compute-on-starlink-craft/. [134] TechLetter. SpaceX just bought Cursor for $60B:垂直整合全供应链的"应用与数据拼图"[EB/OL]. (2026-06-16)[2026-07-30]. https://www.techletter.co/p/spacex-just-bought-cursor-for-60. [135] IDC(官方博客). SpaceX, Cursor, and the race to build the best coding LLM in the world(Dayaratna 看多逻辑)[EB/OL]. (2026-06-17)[2026-07-30]. https://www.idc.com/resource-center/blog/spacex-cursor-and-the-race-to-build-the-best-coding-llm-in-the-world/. [136] MarketWatch(Morningstar 转载). Here's the bull case for SpaceX's $60B acquisition of Cursor(UBS"最多值 14%"、Pragmatic Engineer、Apptopia 8.7% 等谨慎派数据)[EB/OL]. (2026-06-19)[2026-07-30]. https://www.morningstar.com/news/marketwatch/20260619112/. [137] TradingKey 中文. SpaceX 600 亿美元收购 Cursor:数据闭环、人才闭环、入口控制与"强制绑定 Grok 引发用户流失"风险[EB/OL]. (2026-06-17)[2026-07-30]. https://www.tradingkey.com/zh-hans/analysis/stocks/us-stock/261973243-spacex-acquires-cursor-60b-bolster-xai-ecosystem-challenge-openai-anthropic-tradingkey. [138] 新浪财经. 空头深度文:Noble $30 公允值、FT"第 7 大市值 vs 第 200 位营收"、解禁 900%、Q1/Q2 亏损数据[EB/OL]. (2026-07-18)[2026-07-30]. https://finance.sina.com.cn/wm/2026-07-18/doc-iniierwm8294386.shtml. [139] IT之家(转引 TechCrunch). Cursor 毛利转正细节:企业客户正毛利、个人订阅仍亏损[EB/OL]. (2026-04-19)[2026-07-30]. https://www.ithome.com/0/940/814.htm. [140] TheRoboticLife. SpaceX IPO June 2026:Morningstar $780B、Damodaran $1.22–1.3T、P/S 93.7x、约 79%–85.1% 投票权结构[EB/OL]. (2026-06-06)[2026-07-30]. https://theroboticlife.com/spacex-ipo-june-2026/. [141] Morningstar. SpaceX(SPCX)报价页:7 月 29 日市销率 56.27;熊市观点"数十年才能兑现估值"[EB/OL]. (2026-07-29)[2026-07-30]. https://www.morningstar.com/stocks/xnas/spcx/quote. [142] Intellectia. SpaceX 纳入纳斯达克 100(7 月 7 日):德意志银行 $255、富国 $230、大摩 $300 评级汇总[EB/OL]. (2026-07-07)[2026-07-30]. https://intellectia.ai/news/stock/spacex-to-join-nasdaq100-index-on-july-7-2026. [143] Investopedia. 美股当日综述(7 月 27–28 日):Visible Alpha 目标价均值 $293+、大摩 $300 报告、ARK 逆势买入[EB/OL]. (2026-07-28)[2026-07-30]. https://www.investopedia.com/stock-market-today-dow-jones-s-and-p-500-07282026-12028107. [144] 东方财富(凤凰网科技). 承销商评级 $190–$300(个别 $800);7 月 7 日开盘跌 5%[EB/OL]. (2026-07-07)[2026-07-30]. https://finance.eastmoney.com/a/202607073797126034.html. [145] 金融界(环球市场播报). Ron Baron"30 倍"论;S3 Partners:空头持仓 260 亿美元、获利 73 亿美元;马斯克警告空头[EB/OL]. (2026-07-29)[2026-07-30]. https://m.jrj.com.cn/madapter/usstock/2026/07/29160457943183.shtml. [146] 中新经纬. Steve Eisman:SpaceX 招股书"valuation is silly";资本开支/营收 215%;28.5 万亿 TAM 85% 为 AI[EB/OL]. (2026-06-09)[2026-07-30]. https://www.jwview.com/jingwei/html/m/06-09/674250.shtml. [147] 财联社. Michael Burry:SpaceX"连 1 万亿美元都不值""袖珍版 CoreWeave"[EB/OL]. (2026-06-17)[2026-07-30]. https://www.cls.cn/detail/2401774. [148] 财新数据. SpaceX 解禁时间表:8 月财报后最多 9.115 亿股解禁、12 月初流通盘增至约 53.3 亿股、马斯克 78 亿股(约 60%)[EB/OL]. (2026-07-22)[2026-07-30]. https://database.caixin.com/2026-07-22/102466904.html. [149] 新浪财经. Susquehanna $170、Argus Hold、KeyBanc Sector Weight:7 名分析师"持有"共识目标价 $158.33[EB/OL]. (2026-06-30)[2026-07-30]. https://finance.sina.com.cn/stock/usstock/summary/2026-06-30/doc-inifcews3652757.shtml. [150] TheTechMarketer. SpaceX 纳入纳斯达克 100:Trefis 公允值 $79;共识 $187.80(区间 $62–$310)[EB/OL]. (2026-06-29)[2026-07-30]. https://thetechmarketer.com/spacex-nasdaq-100-2026/. [151] Odaily 星球日报. CFRA 给予 SpaceX"卖出"评级(6 月 15 日收 $192.5)[EB/OL]. (2026-06-16)[2026-07-30]. https://www.odaily.news/en/post/5211385. [152] 财新周刊. 纽约州审计长 DiNapoli 等联名信:SpaceX 为"有史以来此规模上市中最利于管理层的治理结构";章程 3% 派生诉讼门槛与强制仲裁[EB/OL]. (2026-06-13)[2026-07-30]. https://database.caixin.com/2026-06-13/102453821.html. [153] 36氪. SpaceX 合并 xAI:"左手倒右手"的中文舆论定性[EB/OL]. (2026-02-03)[2026-07-30]. https://www.36kr.com/p/3666990989025921. [154] Mercer Capital. All in the Family: Consolidating Control via SpaceX——从 SolarCity 到 IPO 的控制权变迁与公平性审查清单[R/OL]. (2026-06-01)[2026-07-30]. https://mercercapital.com/media/dg2hk5s0/spacex-consolidating-control-and-fairness.pdf. [155] McGuireWoods. Delaware Supreme Court upholds Tesla's 2016 acquisition of SolarCity under entire fairness test(客户警报)[EB/OL]. (2023-07-06)[2026-07-30]. https://www.mcguirewoods.com/client-resources/alerts/2023/7/delaware-supreme-court-upholds-tesla-2016-acquisition-solarcity-under-entire-fairness-test/. [156] D&O Diary(Kevin LaCroix). The SpaceX-xAI merger:私营合并不消除信义义务敞口;Matt Levine"若为两家上市公司合并必有人起诉";SolarCity 类比[EB/OL]. (2026-03-04)[2026-07-30]. https://www.dandodiary.com/2026/03/articles/director-and-officer-liability/the-spacex-xai-merger/. [157] 经济参考报(新华社系统). 克鲁格曼评 SpaceX 合并 xAI:"靠成功表象不断吸引新投资人"的模式是"庞氏骗局"[EB/OL]. (2026-06-16)[2026-07-30]. http://jjckb.xinhuanet.com/20260616/454cbe664bb14a068678ec50da1e6dd7/c.html. [158] Rolling Stone. Elon Musk's AI company acquired X in $33 billion deal(Adam Cochran"insanely dumb valuation"、Mark Spiegel 等署名批评)[EB/OL]. (2025-03-28)[2026-07-30]. https://www.rollingstone.com/culture/culture-news/elon-musk-ai-company-acquired-x-33-billion-1235306228/. [159] 深潮 TechFlow. Ross Gerber:SpaceX-xAI 合并是"一堆高估值公司合并成更大的高估值乱局"、"纯马斯克概念股"[EB/OL]. (2026-02-03)[2026-07-30]. https://m.techflowpost.com/article/30223. [160] Klover.ai(Dany Kitishian). SpaceX IPO governance and control deep dive:85.1% 上市即投票权集中度为千亿美元级公司史上之最;AkademikerPension 列入黑名单[EB/OL]. (2026-06-11)[2026-07-30]. https://www.klover.ai/spacex_ipo_governance_and_control_deep_dive_comprehensive_research_2026/. [161] 智东西. SpaceX 600 亿美元收购 Cursor 快讯(合并协议与终止费要点)[EB/OL]. (2026-06-16)[2026-07-30]. https://m.zhidx.com/p/566854.html. [162] VibeCoder 博客. SpaceX acquires Cursor:创始人"有充分动机留过归属期,却无义务无限期留在产品领导岗位"[EB/OL]. (2026-06-18)[2026-07-30]. https://blog.vibecoder.me/spacex-acquires-cursor-what-vibecoders-need-to-know. [163] Levine M(Bloomberg Opinion 专栏作家、前并购律师). Elon Musk Merged His Xes:xAI 合并 X"可能以牺牲 X 股东利益为代价壮大 xAI"[EB/OL]. (2025-03-31)[2026-07-30]. https://www.bloomberg.com/opinion/articles/2025-03-31/elon-musk-merged-his-xes. (付费墙原文,引述经 D&O Diary 及公开汇编转引核实;替换原 mtsoln.com 二手汇编来源) [164] Ezyprints. Why SpaceX Paid $60 Billion to Stop Renting Its Own Future(看多方反向逻辑:以 Colossus 自有算力替代零售 API、将 Cursor 负毛利结构性转正)[EB/OL]. (2026-06-27)[2026-07-30]. https://ezyprints.co.nz/why-spacex-paid-60-billion-to-stop-renting-its-own-future/. (该论断仅此处支撑,低质来源补回,正文已加"单一信源"限定) [165] CodingFleet(引 Visual Studio Magazine/The Register). Cursor vs GitHub Copilot 2026:GitHub Copilot 自 2026-06-01 起从定额订阅转向 usage-based AI Credits[EB/OL]. (2026-06-16)[2026-07-30]. https://codingfleet.com/blog/cursor-vs-github-copilot-2026/.
本篇引用的文件、报道与数据已按出版者归并,收入材料索引 →