系统、快照与长弧§
三张剖面图:这家公司如何运转、现在是什么样、走过了哪几步。
SpaceX 的产品,是一套自我强化的系统§
运输创造网络,网络制造需求,现金流又反过来资助下一代运力。xAI 加入后,飞轮变得更大,也更重。
今天,它已经不是一家单纯的火箭公司§
同一张资产负债表上,火箭、卫星网络与 AI 正在彼此供给,也在彼此争夺资本。
- 2025 合并收入
- $18.7B
- 经营亏损 $2.6B
- 2025 Falcon 发射
- 165
- 122 次为内部任务
- Starlink 用户
- 10.3M
- 截至 2026 Q1
- 在轨宽带/移动卫星
- 9,600
- 截至 2026 Q1
数据表 · Data
| 数值 | 占比 | |
|---|---|---|
| SPACE | $4.09B | 22% |
| CONNECTIVITY | $11.39B | 61% |
| AI | $3.20B | 17% |
二十四年,六次跨越§
每一次跨越都不是终点,而是下一种商业模式的前提。
- 2008进入轨道Falcon 1 Flight 4
- 2012抵达空间站Dragon / ISS
- 2015一级着陆Falcon 9 / LZ-1
- 2017回收级复飞SES-10
- 2020商业载人Crew Dragon Demo-2
- 2024塔架夹回一级Starship Flight 5
SourceSpaceX / NASA 任务记录;年份为首次实现节点
从荒岛到轨道§
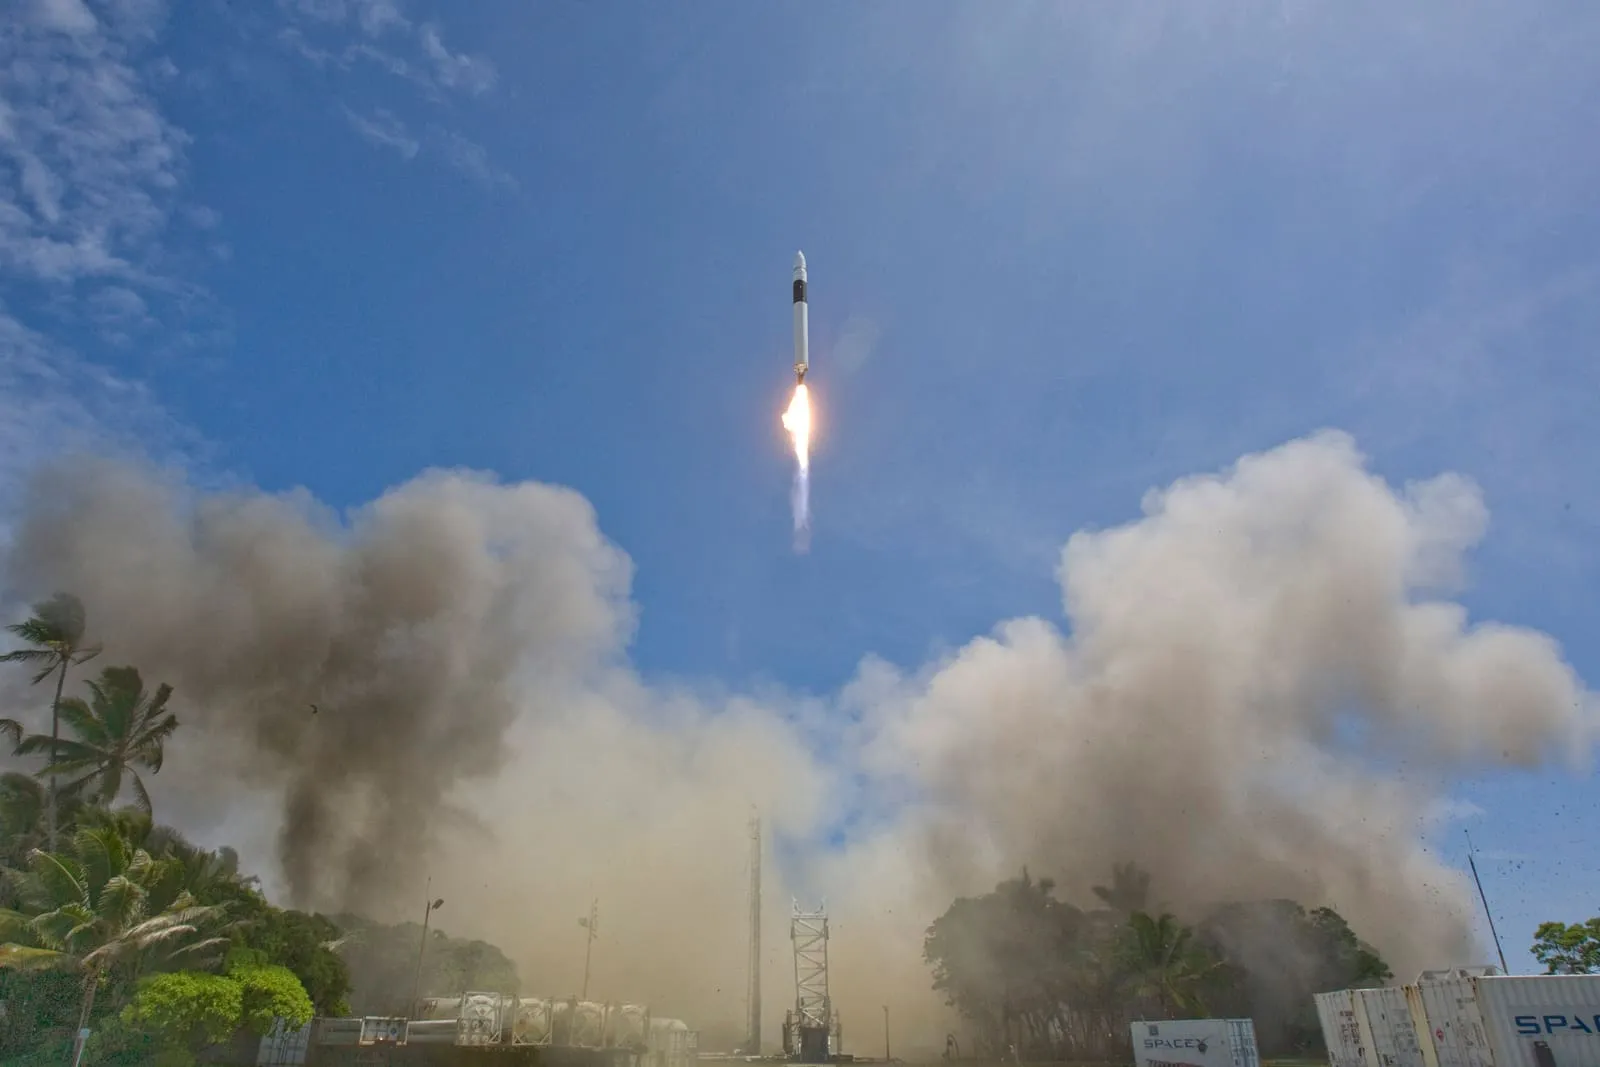
THE SURVIVAL PROOFFalcon 1 不是一枚小火箭,而是一张进入航天工业的入场券。
先造发动机,再造一家公司§
SpaceX 的第一个问题不是如何去火星,而是如何重新组合进入轨道所需的成本与组织。
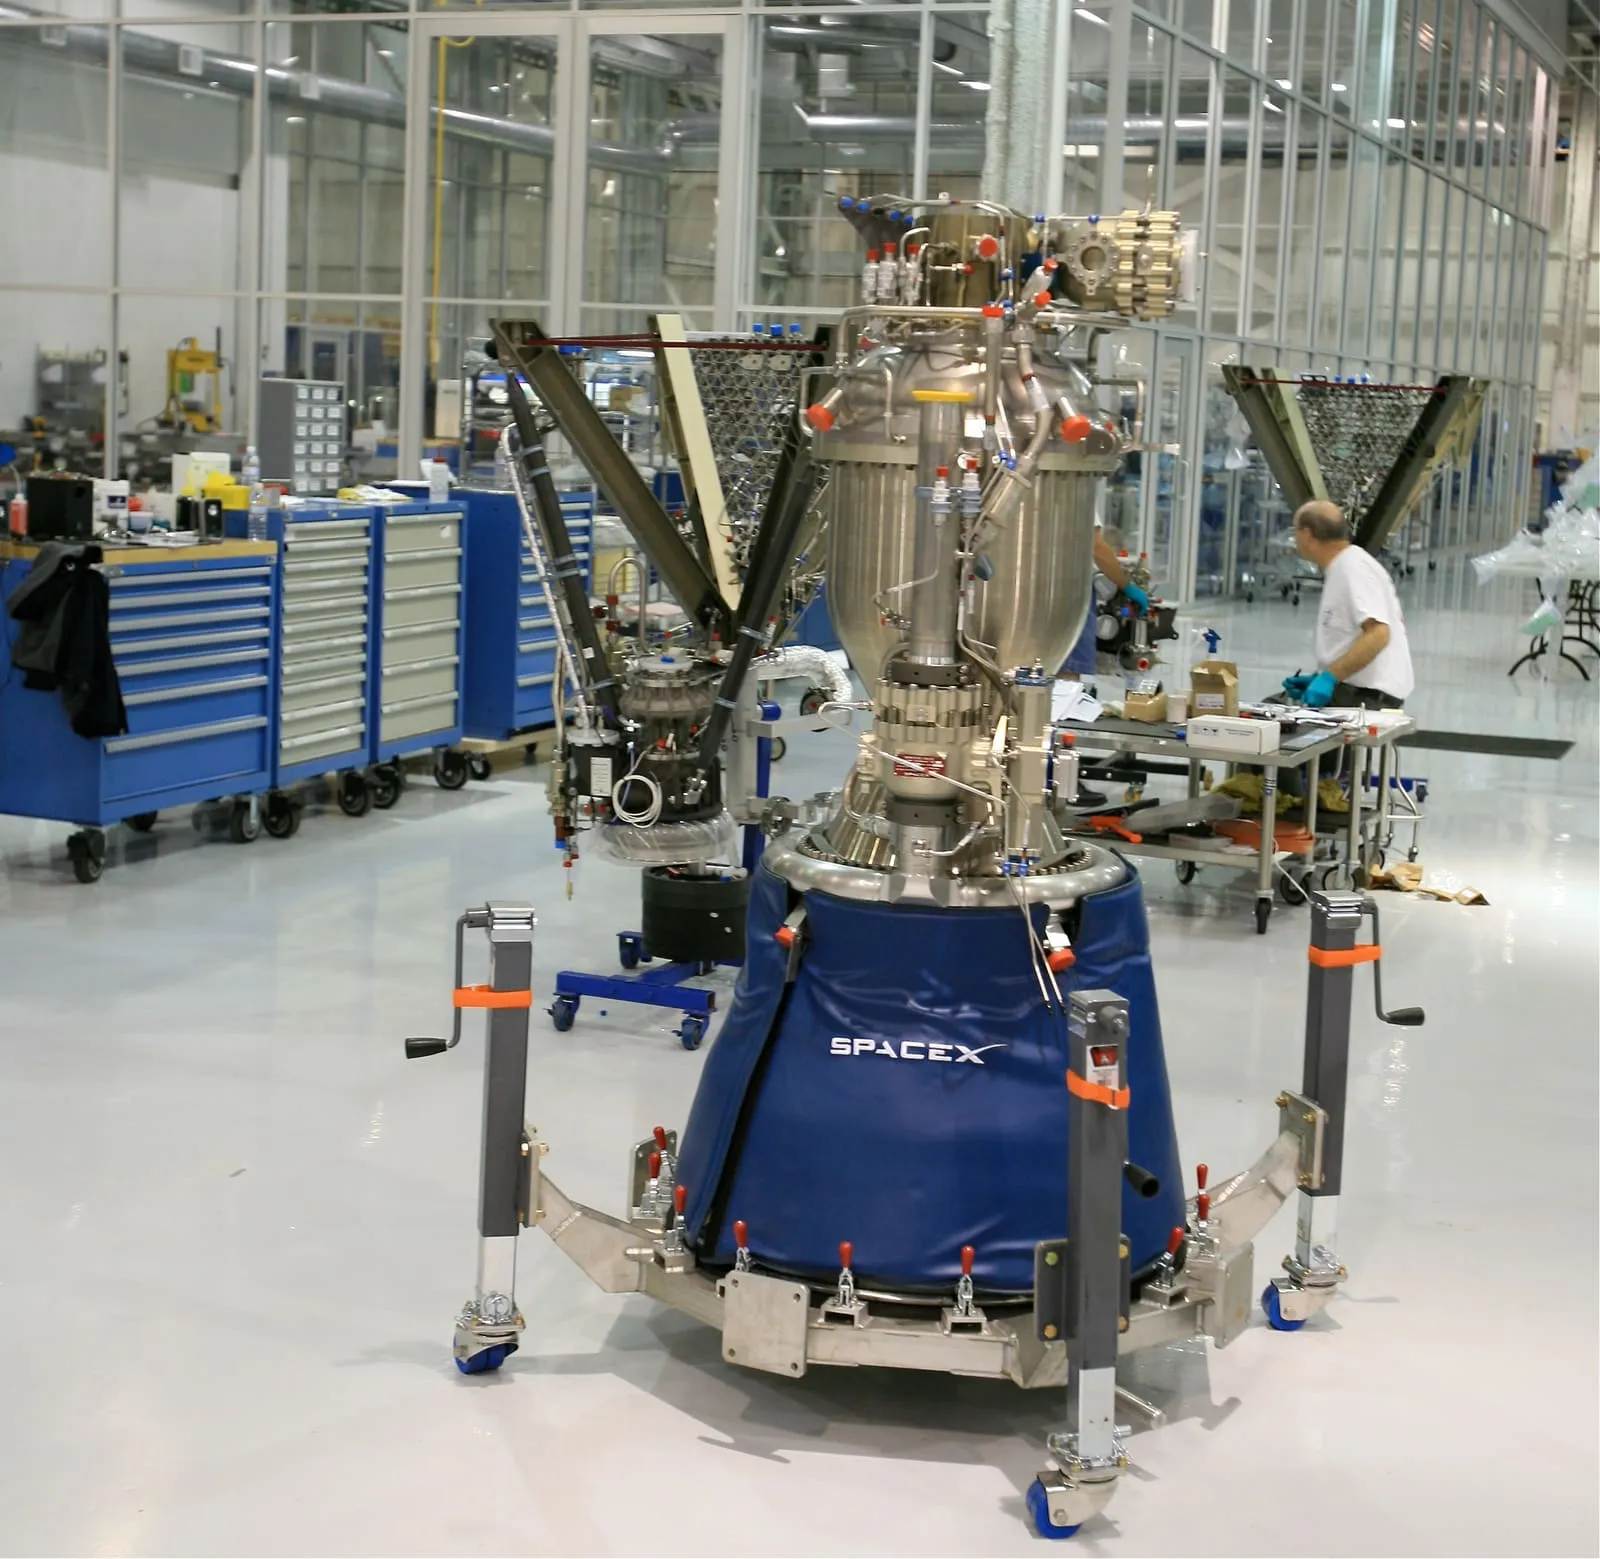
传统运载火箭依靠庞大的分层供应链,可靠性来自长期分工,代价则是接口复杂、修改缓慢。SpaceX 选择把发动机、箭体、航电、飞行软件和大量测试能力留在内部,以缩短发现问题与改动硬件之间的距离。
Falcon 1 是这一思路的最低可行产品:约 21 米高,两级均使用液氧与煤油,一级只有一台 Merlin,二级使用 Kestrel。它瞄准缺少经济发射选择的小卫星市场,也承担验证整套公司能力的任务。团队在马绍尔群岛奥梅莱克岛建立发射场,每一件备件与返工都要穿越海洋。因此 Falcon 1 不只是火箭试验,也是对设计、制造、物流和发射运行能否被一家年轻公司同时掌握的压力测试。
SourceNASA COTS history;SpaceX mission archive
轨道从不奖励“差一点”§
火箭可以完成大部分动作,却仍与成功相隔整个轨道速度。
2006 年 3 月,Falcon 1 首飞因受腐蚀的燃料管路连接件失效,引发泄漏和发动机舱火灾,飞行约半分钟便结束。2007 年第二次飞行完成一级工作与二级点火,却因级间接触、轨迹偏差和推进剂晃动引发姿态振荡,二级提前熄火。
2008 年第三次飞行更接近成功:新一代再生冷却 Merlin 1C 的关机推力尾迹比旧发动机更长,而原有约 1.5 秒的分离等待时间没有随硬件变化更新;一级因残余推力追上并撞击二级。三次事故分别指向制造流程、飞行动力学与版本接口。
SpaceX 真正获得的不是“敢于失败”的文化口号,而是故障树、遥测分析和系统复核能力:局部升级会改变整枚火箭,旧版本验证过的参数也可能立即失效。
SourceNASA Falcon 1 failure study;Falcon 1 flight records
从承诺,变成可购买的能力§
第四枚 Falcon 1 没有带来客户收入,却完成了 SpaceX 最重要的一次资产转换。
2008 年 9 月 28 日,Falcon 1 第四次升空并成功进入地球轨道,成为首枚由私人开发并出资、实现入轨的液体燃料火箭。任务搭载的是质量模拟载荷,商业收入为零;但发动机、工厂、软件和三次失败,第一次共同变成可验证的能力。
SpaceX 的成长并非“私人企业替代政府”。NASA 已在 2006 年通过 COTS 计划向公司提供 2.78 亿美元里程碑协议,支持 Falcon 9 与 Dragon;2008 年 12 月,又授予约 16 亿美元、包含 12 次空间站补给任务的 CRS 合同。后者不能简单视为第四次飞行的奖金,但成功入轨显著降低了客户对执行风险的判断。NASA 买的不是一枚火箭,而是按节点验收、最终可持续采购的运输结果。
SourceNASA COTS;SpaceX Falcon 1
NASA 不是旁观者,而是早期市场的共同建造者§
私人资本承担了创始风险,公共采购则为尚未成熟的轨道运输搭起了跨越死亡谷的桥。
COTS 的创新不只是给钱。NASA 把开发目标拆成若干可验收里程碑,企业保留设计主导权,并为延期或失效承担更多责任。政府不再先拥有全部硬件,再把运行外包;它开始购买一个可被重复交付的运输结果。
这种模式给 SpaceX 提供三样稀缺资源:清晰需求、分阶段现金和来自最严格客户的技术监督。对 NASA 而言,多家商业伙伴意味着未来可以分散运力风险,并把内部资源转向更远的探索。
代价也同样明确。早期 SpaceX 的生存与少数公共合同高度绑定;一旦未能按里程碑交付,融资与信用可能同时中断。商业航天并非从国家航天的废墟上长出,而是在公共任务、私人执行和固定价格风险分担之间形成新制度。
SourceNASA, Commercial Orbital Transportation Services: A New Era in Spaceflight
成功之后,结束 Falcon 1§
Falcon 1 最像一门生意的时刻,也是 SpaceX 决定离开它的时刻。
2009 年 7 月 14 日,Falcon 1 将马来西亚 RazakSAT 遥感卫星送入近地轨道,第一次完成商业卫星交付,也完成了该型号的最后一次飞行。五次发射、两次入轨,证明 SpaceX 能为客户执行任务,却没有证明小型火箭市场足以承载公司的长期目标。
国际空间站补给需要更大有效载荷,主流商业卫星也远重于 Falcon 1 的目标客户。公司因此没有继续完善 Falcon 1e,而是把 Merlin、液氧煤油推进、航电和快速制造经验,放大到九发动机的 Falcon 9。Falcon 1 没有成为稳定现金流产品,却训练了团队、验证了技术并换取进入更大合同的信用。商业成熟有时不是把第一件成功产品卖得更久,而是判断它究竟是一门生意,还是通往下一门生意的学费。
SourceSpaceX RazakSAT mission archive
经营一条轨道航线§
THE ORBITAL ROUTEFalcon 9 与 Dragon 把 SpaceX 从火箭制造商,推向对一段完整旅程负责的运输服务商。
九台发动机:规模与冗余写进架构§
从一台一级发动机变成九台,性能、制造方式与失效模式都被重新排列。
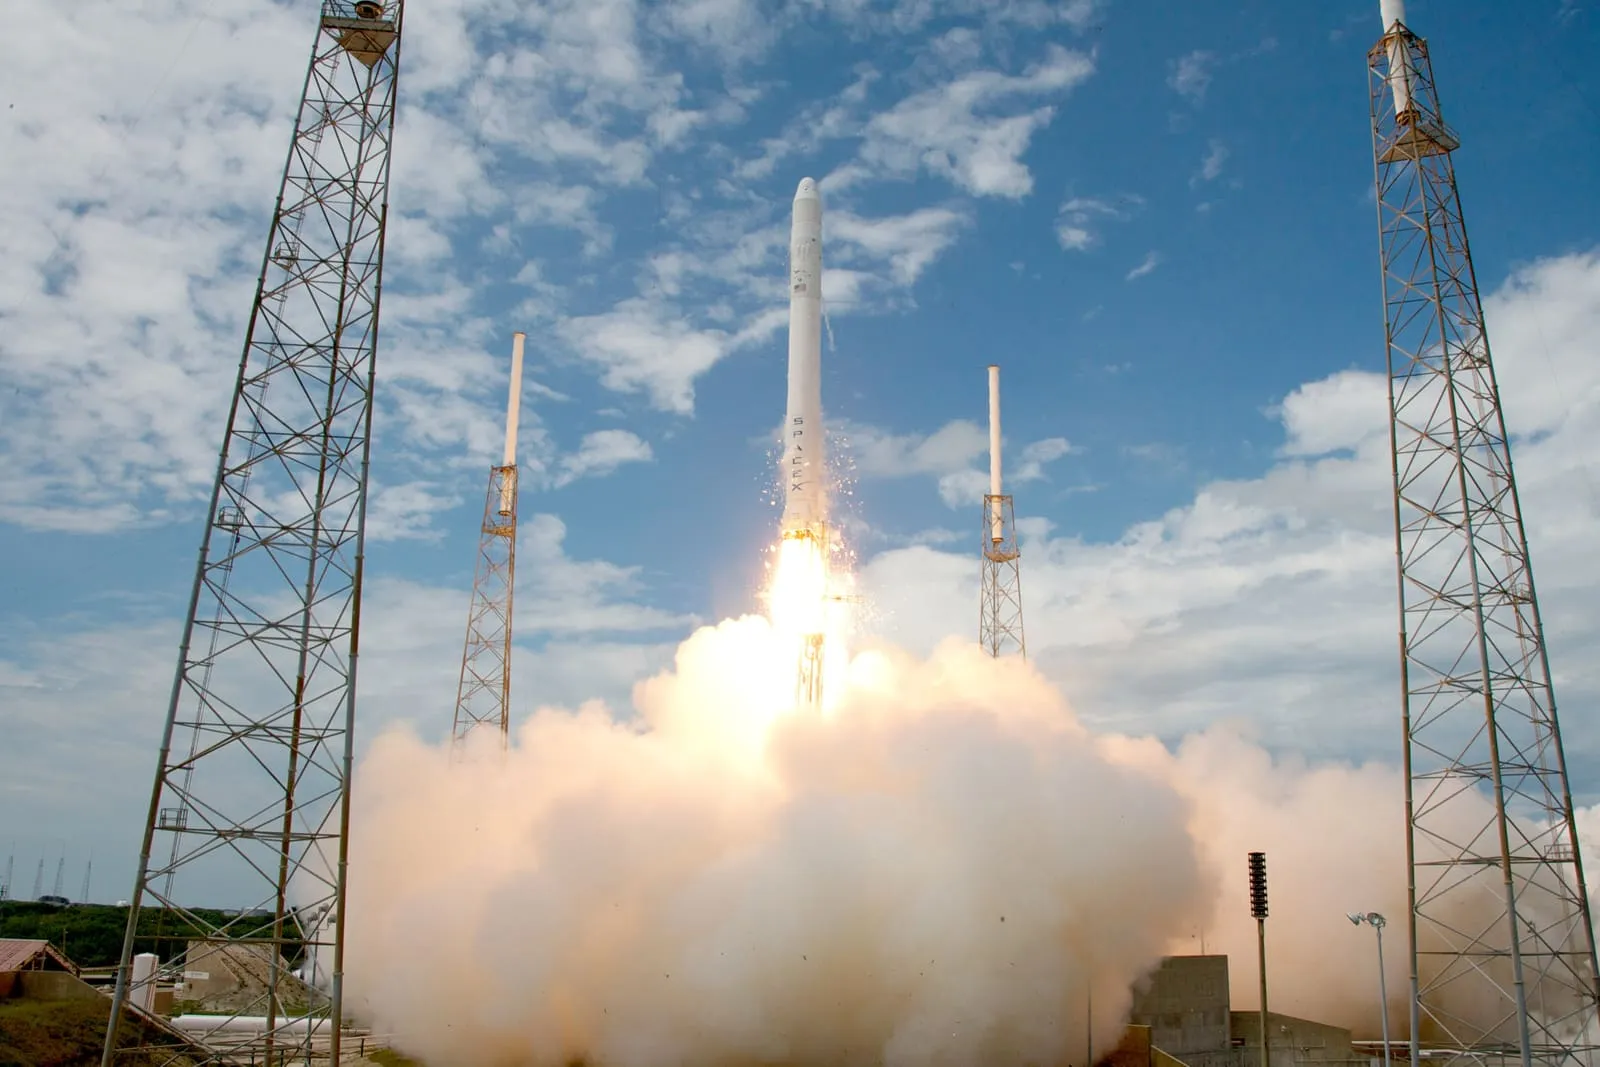
2010 年 6 月 4 日,Falcon 9 首飞并成功入轨。一级由九台 Merlin 1C 组成,二级使用一台真空型 Merlin。沿用共同推进剂和发动机谱系,让 SpaceX 能以批量制造同类发动机获得更大推力,而不必先研发一台全新巨型发动机。
多发动机还提供“单台异常后继续飞行”的可能:飞控可关闭故障发动机,让其余发动机延长工作并调整轨迹。但冗余不是免费安全,九台发动机意味着更多阀门、传感器和相互作用,失效产生的碎片与热流也可能伤及邻近系统。商业上,Falcon 9 把 SpaceX 从小卫星市场带入政府货运与主流商业卫星市场;而一级价值主要集中在九台发动机与主结构中,也为后来回收创造了足够大的经济想象空间。
SourceNASA Falcon 9 data sheet
货物拥有了回程票§
发射把物体送离地球,运输服务还必须回答它是否能安全回来。
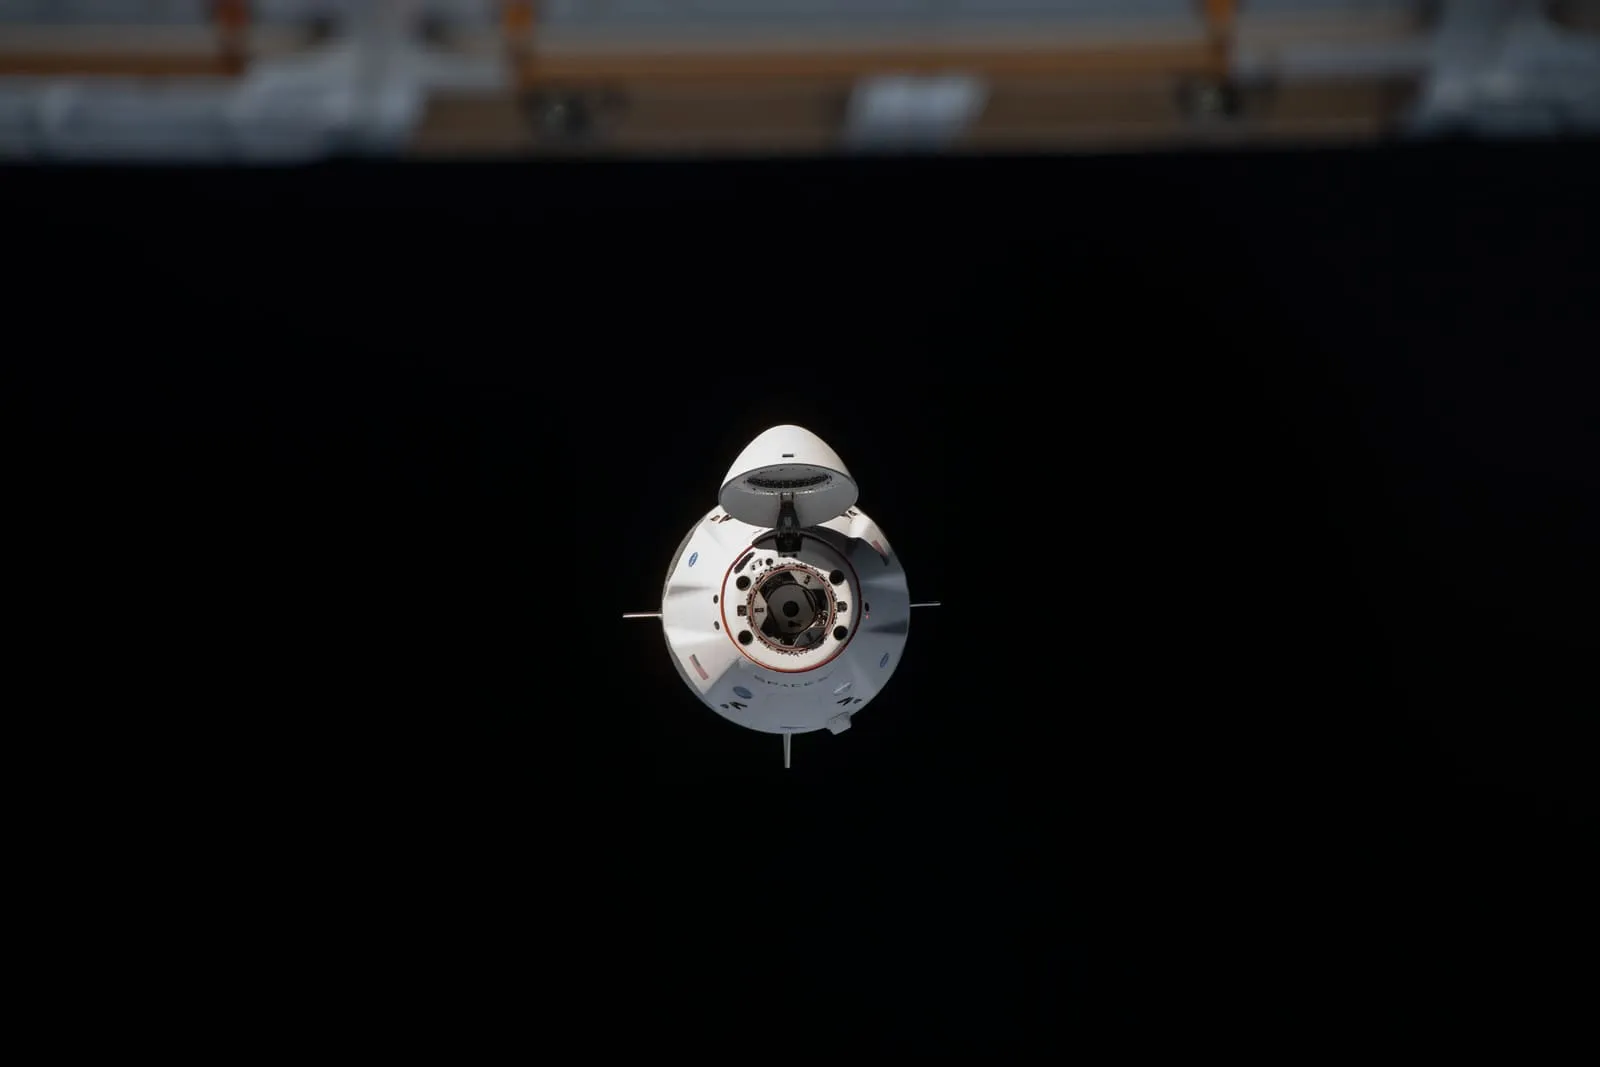
2010 年 12 月 8 日,Falcon 9 第二次飞行搭载首艘可运行 Dragon。飞船进入近地轨道并完成机动,约三小时后再入,依靠 PICA-X 隔热盾和降落伞落入太平洋,SpaceX 成为首家从轨道成功回收自研飞船的私人公司。
返回能力不是一项附属纪录。空间站产生的实验样品、损坏设备和数据载体需要带回地球,能够回运较大规模货物是一项独立而稀缺的服务。Dragon 把 SpaceX 的垂直整合扩展到热防护、轨道推进、任务软件与海上回收。NASA 则按发射、机动、通信、再入和回收等具体目标确认 COTS 里程碑。SpaceX 的商业定义因此从“卖一次发射”推进为“对货物的完整旅程负责”;从太空返回不如升空耀眼,却让近地轨道第一次更像一条双向物流路线。
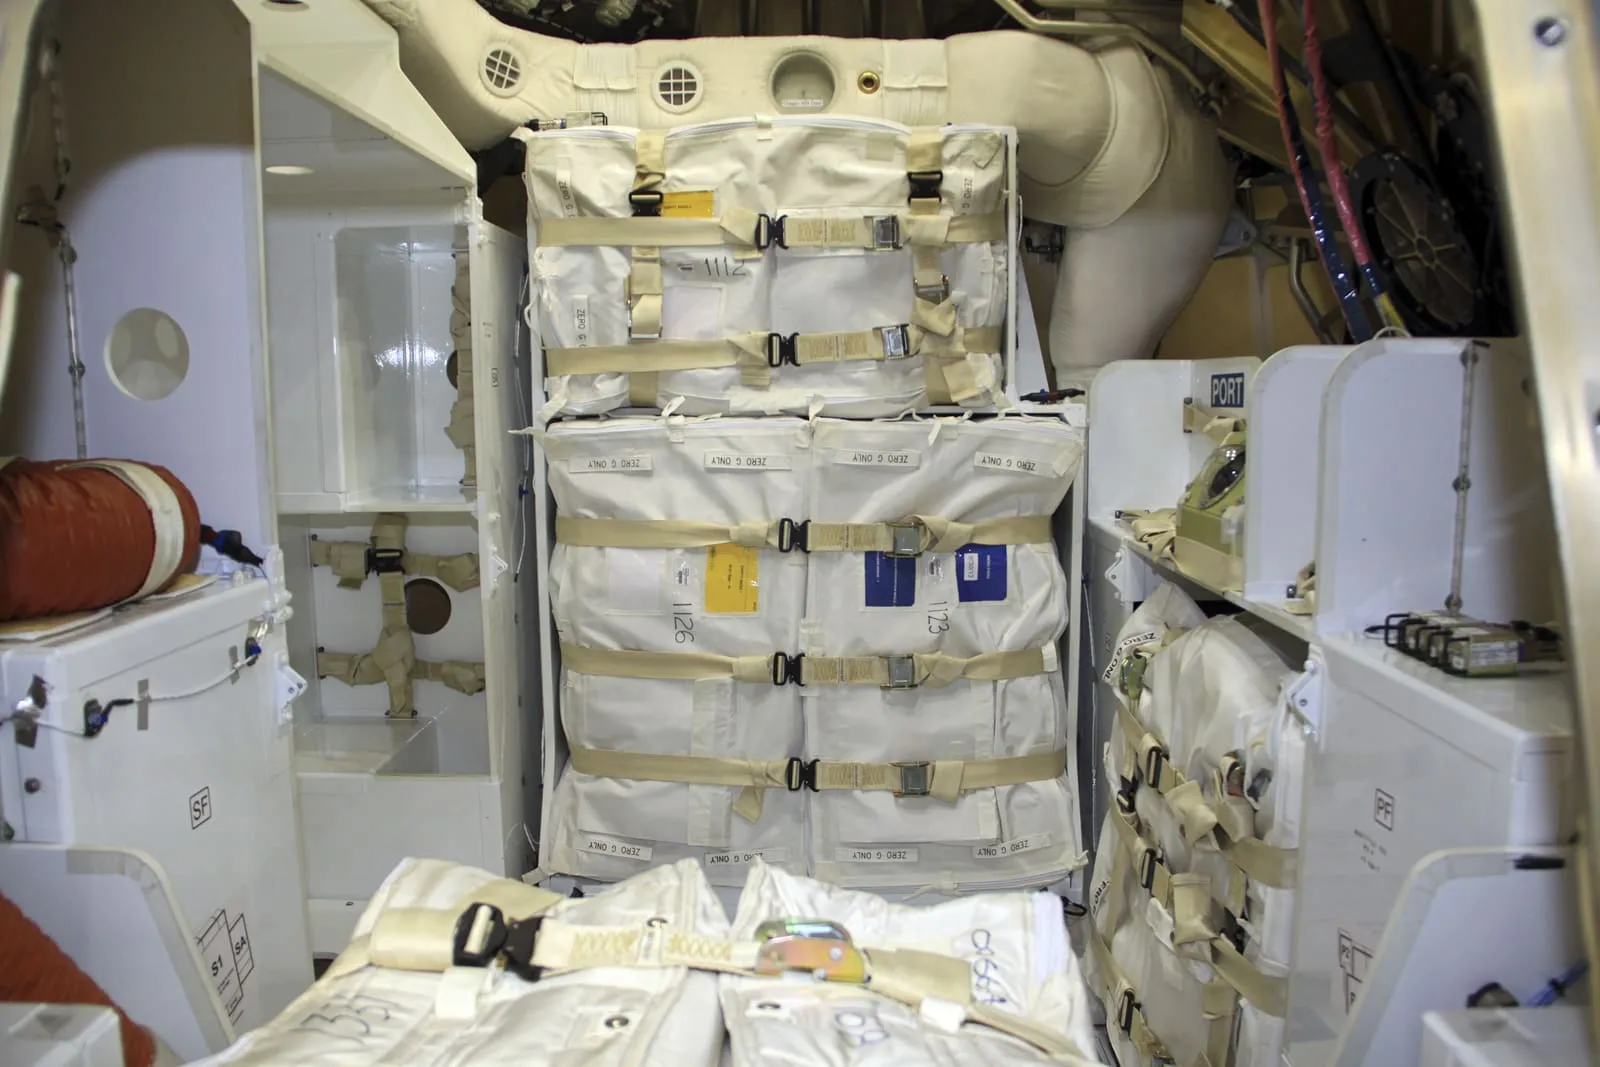
SourceNASA COTS mission history
信任以米为单位交付§
进入轨道证明飞船能控制自己;接近载人空间站,则要求它证明自己不会伤害别人。
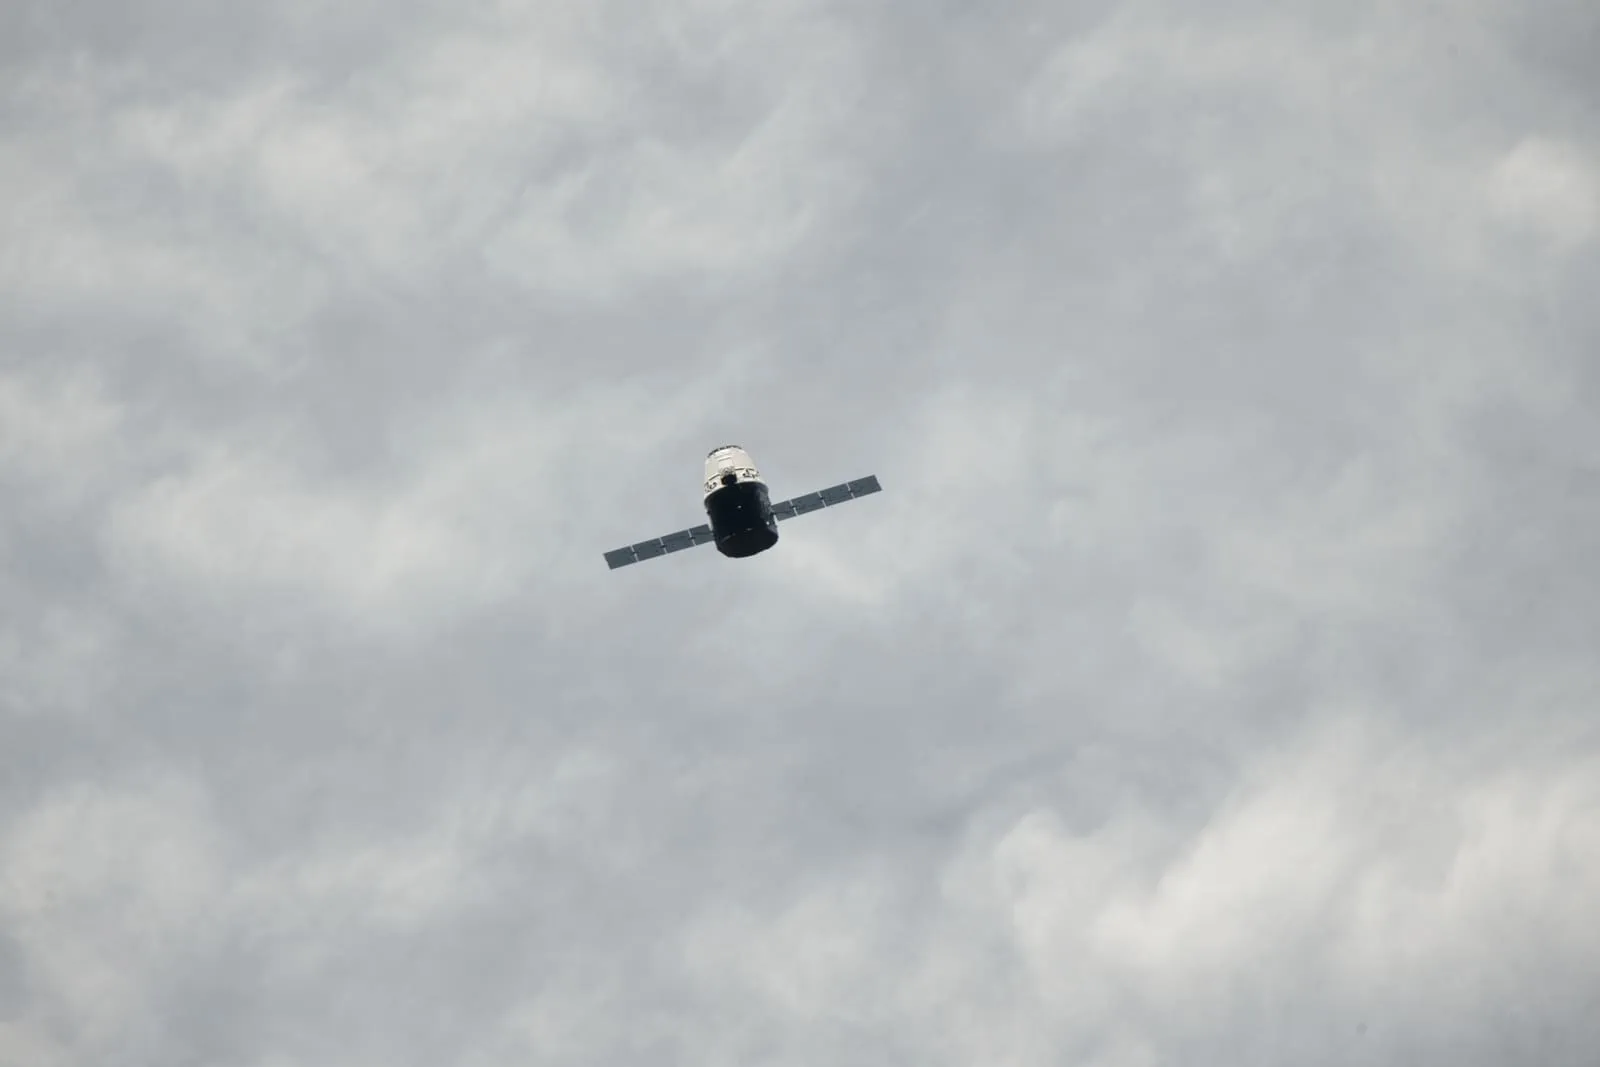
2012 年 5 月 22 日,Dragon 执行合并后的 COTS 2/3 示范任务。接近国际空间站不是一次直接飞近,而是一系列许可点:飞船建立通信、验证相对导航,再逐步缩小距离;每一阶段,地面团队与空间站成员都可要求保持、后退或中止。
5 月 25 日,NASA 宇航员使用机械臂捕获 Dragon,并把它安装到 Harmony 模块。第一代货运 Dragon 不是自行“对接”,而是飞到可捕获位置后由空间站完成“停泊”,以保留人类控制的最后一道防线。飞船交付货物并装载返回物资,于 5 月 31 日溅落。任务完成后,SpaceX 达成全部 COTS 示范目标。被允许靠近价值高昂、持续有人驻留的国际设施,构成了比低价或广告更有分量的信用资产。
SourceNASA COTS 2/3 mission
真正的系统,不是永无异常§
它必须在异常出现时,仍然保护最重要的任务目标。
2012 年 10 月 CRS-1 起飞约 79 秒后,一台一级发动机压力骤降并被关闭。其余八台延长燃烧,Dragon 仍到达空间站;但同箭的 Orbcomm 次级卫星因任务安全规则和推进剂余量未能进入计划轨道。这次“带着故障完成主要任务”的飞行验证了发动机失效容错,也说明成功必须明确任务优先级。
2013 年首飞的 Falcon 9 v1.1 又采用推力更高的 Merlin 1D、加长贮箱与 Octaweb 发动机结构,提高商业卫星运力,也为返回推进剂、栅格翼和着陆腿预留性能。2014 年 CRS-3 一级完成海面软着水,回收从概念图变成飞行数据;同年 NASA 以最高 26 亿美元固定价格合同选择 SpaceX 开发载人 Dragon。发射、回收与载人市场开始汇入同一基础设施。
SourceSpaceX CRS-1;NASA Commercial Crew CCtCap
NASA 买的不是火箭,而是结果§
从拥有系统到购买服务,改变了研发风险、成本纪律与创新速度的分配方式。
在传统政府项目中,机构往往详细规定硬件并承担大量成本变化;商业货运与商业载人计划则更强调结果、接口与认证标准。SpaceX 可以选择内部架构,但必须按固定价格里程碑交付,并承担设计变化带来的更多成本。
这给公司留下了复用、垂直整合和软件化运行的空间,也让 NASA 能够保留安全监督、任务授权和最终认证。公共部门并没有退出,它从唯一制造体系的所有者,转向市场设计者、锚定客户与高标准认证者。
商业上,这种安排把一次性的研发项目变成可以持续排班的服务合同。技术上,它迫使系统把每次任务的经验带回产品。真正的护城河不再只是一枚便宜火箭,而是一条能按标准、按时、反复抵达同一目的地的航线。
SourceNASA COTS / CRS / Commercial Crew program documents
让火箭成为资产§
THE REUSABILITY LOOP真正改变经济学的不是“落下来”,而是“再次飞、继续飞”。
回收不是一个动作,而是一条闭环§
每一步都必须成功;而商业价值要等到火箭再次执行任务,才真正出现。
- 分离在高速飞行中干净离开二级
- 翻转冷气推进器调整姿态
- 返航保留推进剂改变落区
- 再入发动机与栅格翼管理热与速度
- 着陆末端点火、导航、触地
- 复飞检查、翻修并再次交付任务
SourceSpaceX Falcon 9 回收飞行序列;本书机制拆解
一级回收,从荒地上的小跳开始§
每一次正式任务都先为客户完成工作,再用剩余性能把回收动作推远一点。
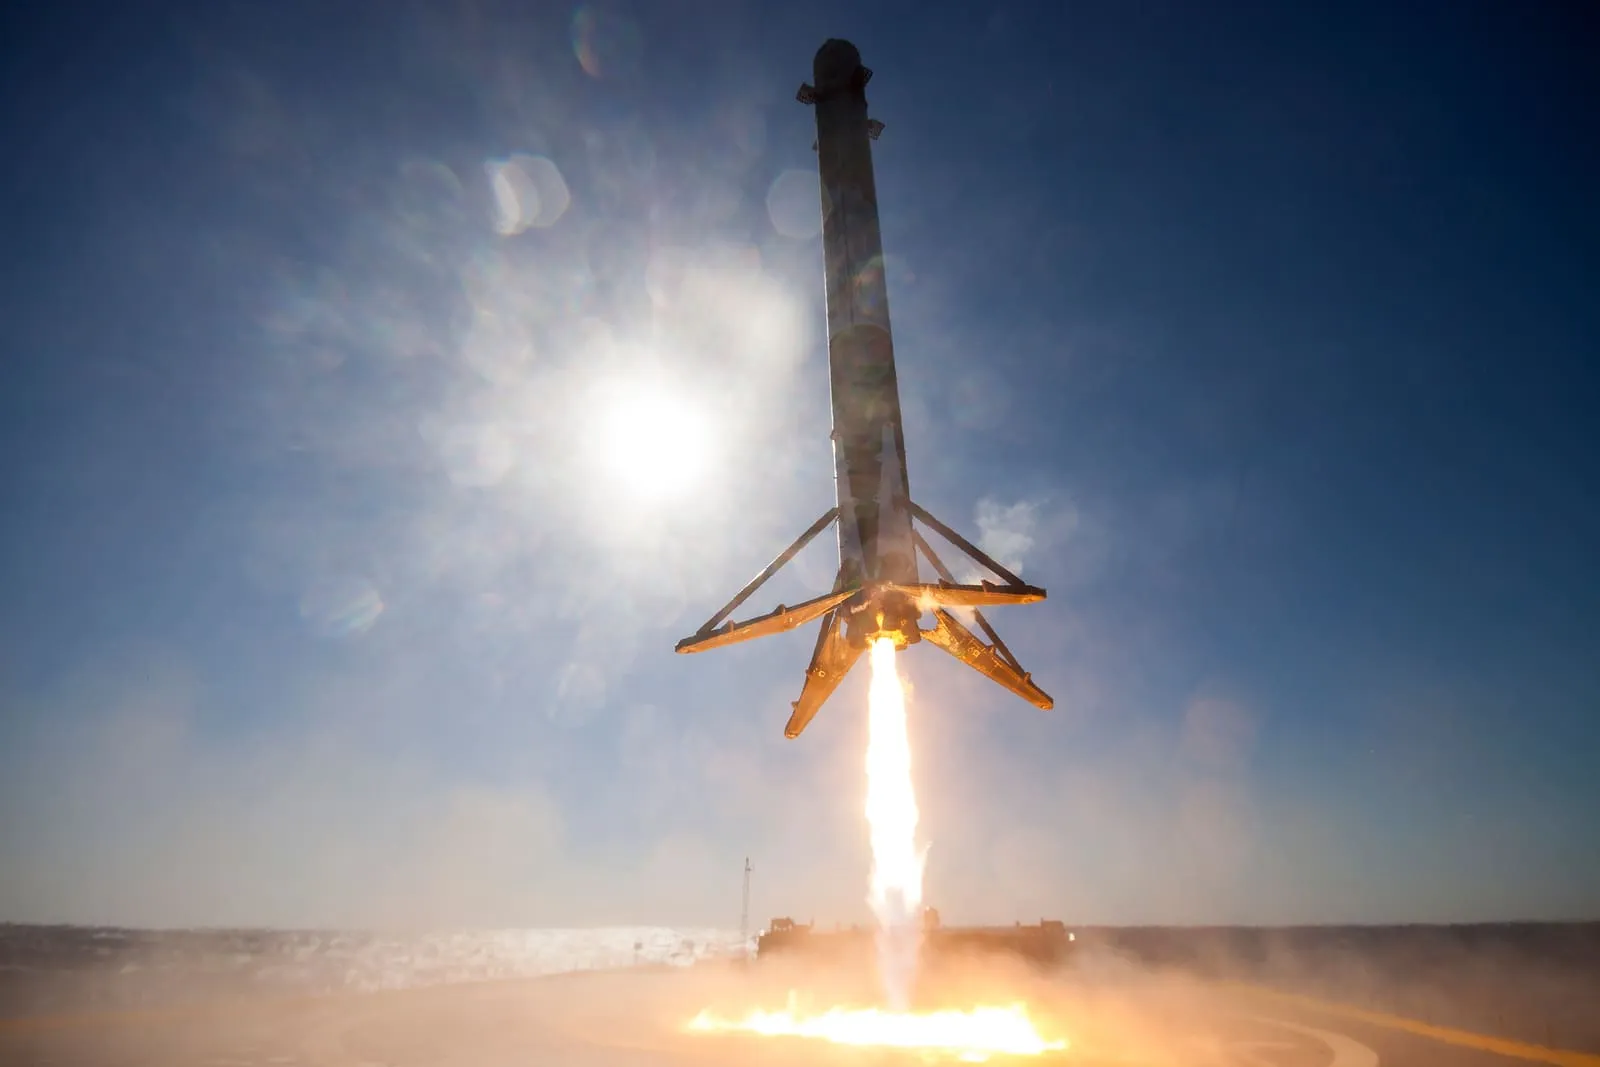
2012 至 2013 年,Grasshopper 试验箭从数米逐步飞至约 744 米,再依靠发动机节流、导航算法和着陆腿返回原点。低空飞行无法模拟轨道级再入,却适合反复验证节流、姿态与末段高度判断。随后,SpaceX 把回收实验嵌入正式 Falcon 9 任务:一级先保证客户载荷入轨,再利用剩余推进剂执行再入与着陆。
2015 年 1 月 CRS-5 一级抵达无人船,却因栅格翼控制余量不足撞上甲板;4 月 CRS-6 再次触及平台,但末段横向运动仍使箭体倾倒。无人船并非视觉噱头:相比返回发射场,它减少逆转水平速度所需的推进剂,使重载和高能任务也能保留回收机会。代价是火箭业务扩展为海事系统,天气、船队定位、拖带和回港都会影响成本与周转。
SourceSpaceX / NASA Falcon 9 recovery records
发射与返回,第一次写进同一张照片§
一级终于能回来;但那时没有人知道,检查与翻修是否真的划算。
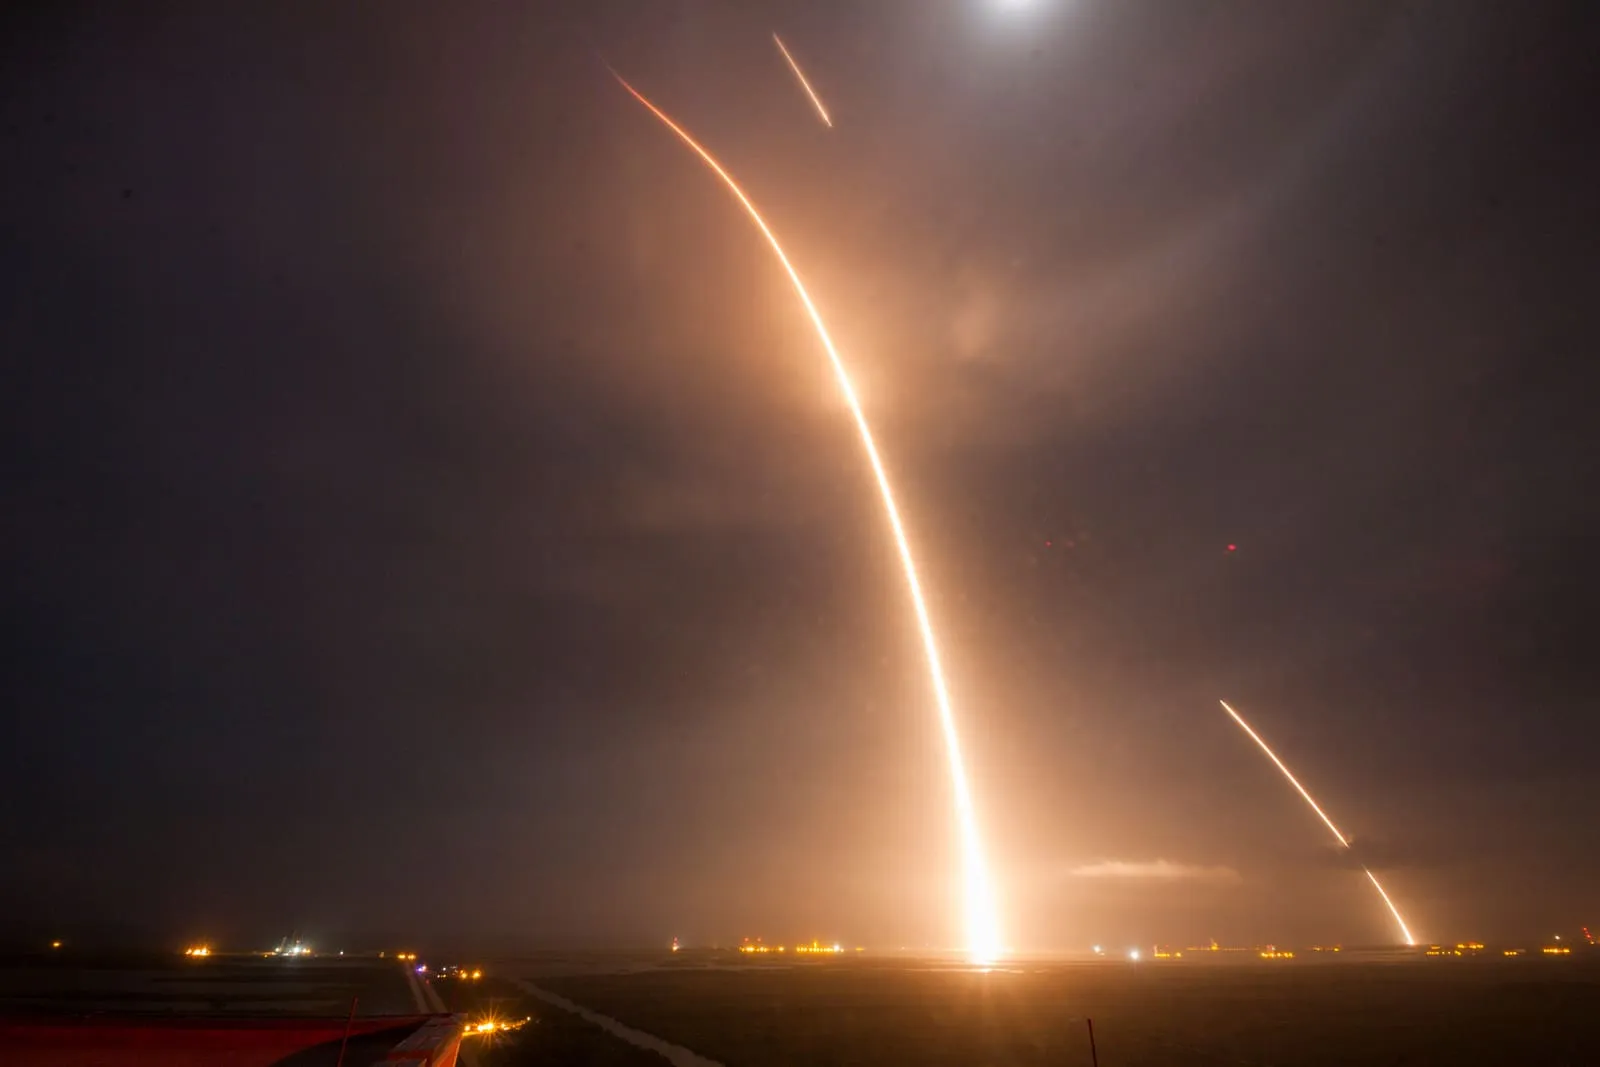
2015 年 12 月 21 日,Falcon 9 将 11 颗 ORBCOMM 卫星送入轨道。一级随后执行反推、再入和着陆点火,垂直落在 Landing Zone 1,成为首个完成轨道任务后实现陆地着陆的一级。
返回发射场便于检查和运输,却需要更多推进剂逆转部分水平速度,适合能量余量较充足的任务。画面看似火箭从容悬停,实际 Merlin 的最低推力通常仍大于空箭重量,末段更接近“点火即落地”:火箭必须让速度、高度与燃料在几秒内同时归零。
这一夜证明了控制问题可以被解决,也制造了新的商业问题。回来的硬件有多少部件必须更换?检查需要多久?下一位客户是否愿意把卫星交给它?着陆把一枚即将成为残骸的火箭变成了待验证资产。
SourceSpaceX ORBCOMM-2 mission
海浪之上的着陆场§
无人船让高能任务也拥有返回路径,却把天气、航海与火箭周转绑在一起。
2016 年 4 月 8 日,CRS-8 任务的一级首次稳稳落在大西洋无人船上。与返回发射场相比,海上平台无需火箭完全逆转水平航向,因而节省推进剂,更适合重载和高能轨道。SpaceX 从此可以根据目标轨道与剩余性能,在陆地、海上或直接消耗之间选择。
但海上着陆并非一个更便宜的圆圈。无人船要保持位置,支援船队要进入远海,回收后的一级要被固定、拖回港口,再送往检查设施。海况与天气可能推迟部署;平台本身也成为需要维护的基础设施。
回收经济学因此不是“少造一枚火箭”这么简单,而是新造成本与返航推进剂、船队、检查、翻修、库存和任务风险的比较。技术让更多任务可以复用,运营系统决定这种选择是否值得。
SourceNASA / SpaceX CRS-8
资产,第一次重新生产收入§
回收证明火箭能回来;复飞才证明回来的火箭仍能承担客户任务。
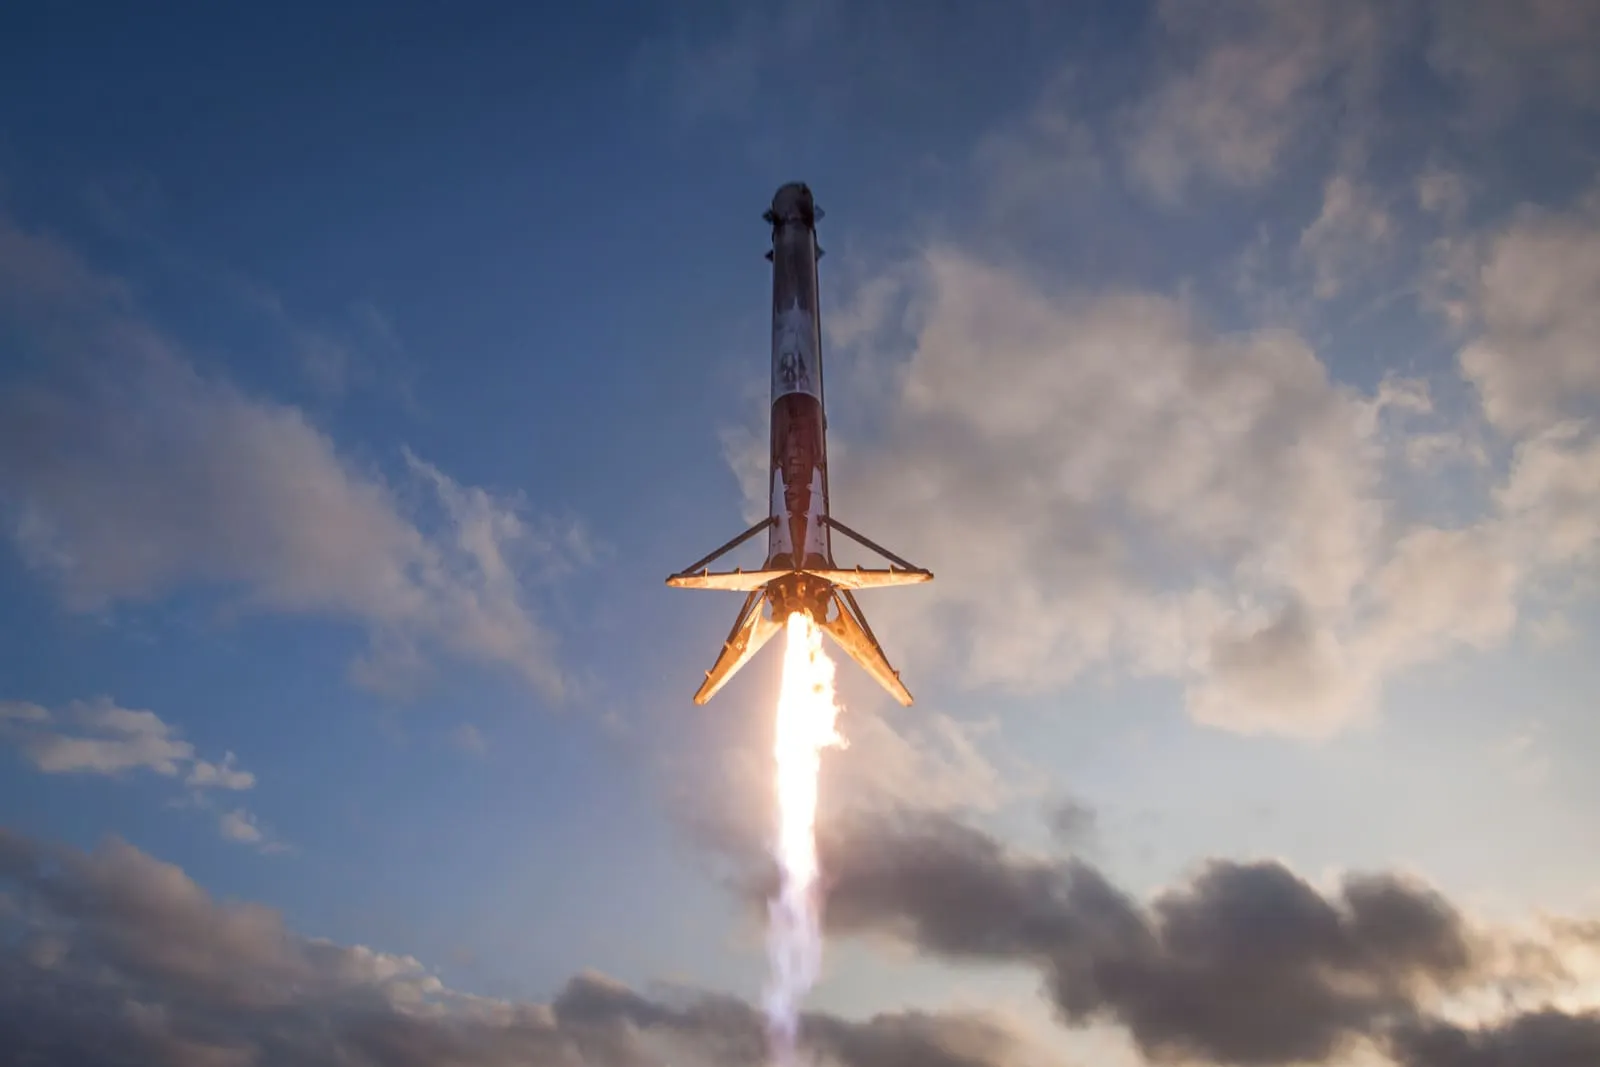
2017 年 3 月 30 日,曾执行 CRS-8 的 Falcon 9 一级经过检查和翻修,为 SES-10 再次升空,将商业卫星送入同步转移轨道并第二次回收。这是全球第一次轨道级一级复飞。
它没有自动证明成本大降。SpaceX 仍须计算检查、更换部件、性能损失、客户折扣与保险条件;客户则要评估旧硬件的飞行历史是否比一枚新箭更可预测。但从工业组织看,约束已经改变:发动机和主结构的生产不再与发射次数一一对应,工厂可以把更多能力用于扩大舰队、改版或增加节奏。
真正的飞轮由此开始形成。高发射频次提供更多回收数据,数据缩短检查与翻修,较低成本又吸引更多任务;Starlink 以后会把这个飞轮推到其他发射公司难以匹配的规模。
SourceSpaceX SES-10 mission
回收省下的,不只是一枚新火箭§
复用的价值来自制造、产能、排期与学习曲线同时改变,而不是一张简单的成本折扣。
如果一枚一级复飞十次,它并不意味着每次成本自动变成十分之一。发动机、箭体和航电的制造投入确实可以分摊,但每次任务仍要支付二级、整流罩、推进剂、发射场、任务团队、运输、检查、翻修与保险。返航推进剂还会牺牲部分有效载荷,某些高能任务仍需消耗一级。
复用最大的隐藏价值,是解除工厂与发射频率之间的硬绑定。过去要把发射量翻倍,往往需要接近翻倍地生产一级;复用允许同一批高价值硬件承担更多任务,使产线可以把资源转向二级、卫星与新型号。
它还创造飞行数据优势:使用次数越多,SpaceX 越了解发动机寿命、结构载荷和失效分布,能够以证据减少不必要的检查。因而需要追踪的不只是目录价格,而是单枚一级的平均飞行次数、翻修工时、周转天数、任务保险与客户接受度。
SourceSpaceX Falcon 9 fleet operations;本书经济机制拆解
会降落的火箭,仍可能无法入轨§
CRS-7 与 AMOS-6 提醒所有人:回收创新不能替代最基本的可靠交付。
2015 年 6 月,CRS-7 起飞约 139 秒后二级液氧箱快速超压,火箭解体。调查指向固定氦气压力容器的支撑杆端件失效;相关零件此前满足文件要求,事后抽检却暴露铸造、材料与热处理问题。事故把供应链质量重新推到舞台中央。
2016 年 9 月,AMOS-6 在静态点火前加注时爆炸,火箭、卫星与发射台一同损失。调查认为,超低温液氧或固态氧可能进入二级 COPV 内衬与碳纤维缠绕层间的空隙,在快速加压和摩擦下点燃。SpaceX 调整加注流程并重新设计压力容器,约四个月后复飞。
两次事故揭示了快速节奏的边界。迭代可以缩短恢复时间,但只有在供应链、地面流程和版本状态被同等严格管理时,速度才不会成为新的失效来源。
SourceNASA CRS-7 independent review;NASA Falcon 9 / AMOS-6 technical summary
重型、载人与信任§
WEIGHT OF TRUST当商业公司开始运送人,它承担的不只是工程风险,也是公共责任。
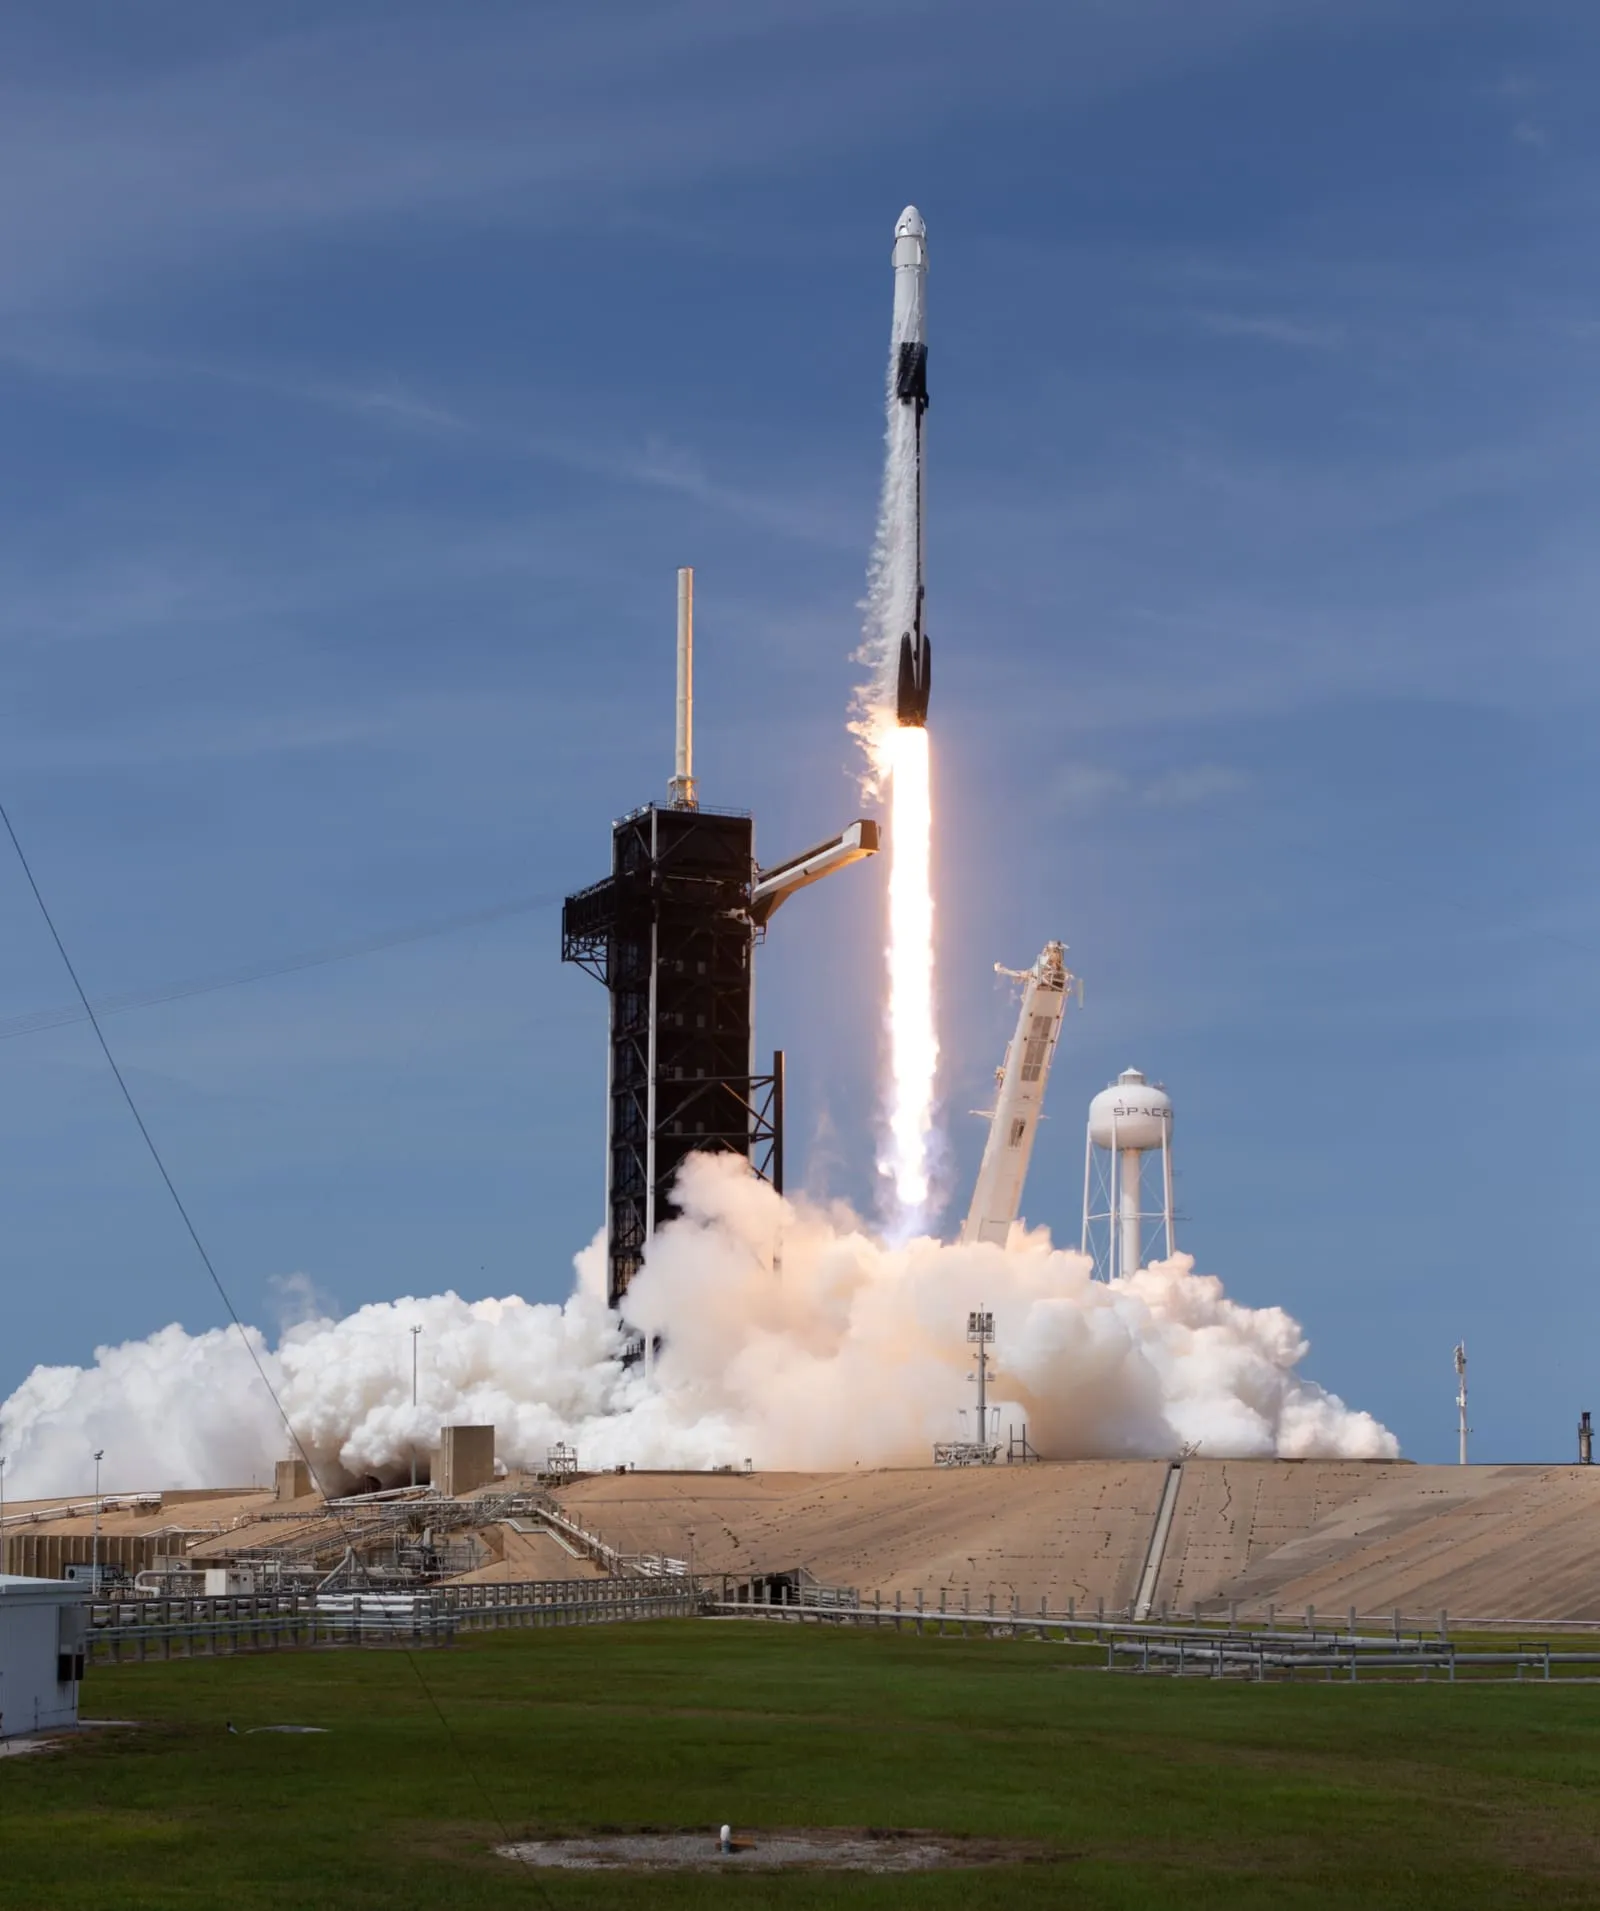
三枚成熟核心,组合成一种新能力§
27 台 Merlin 同时点火,两枚助推器并肩返回,像一幅提前抵达现实的概念图。
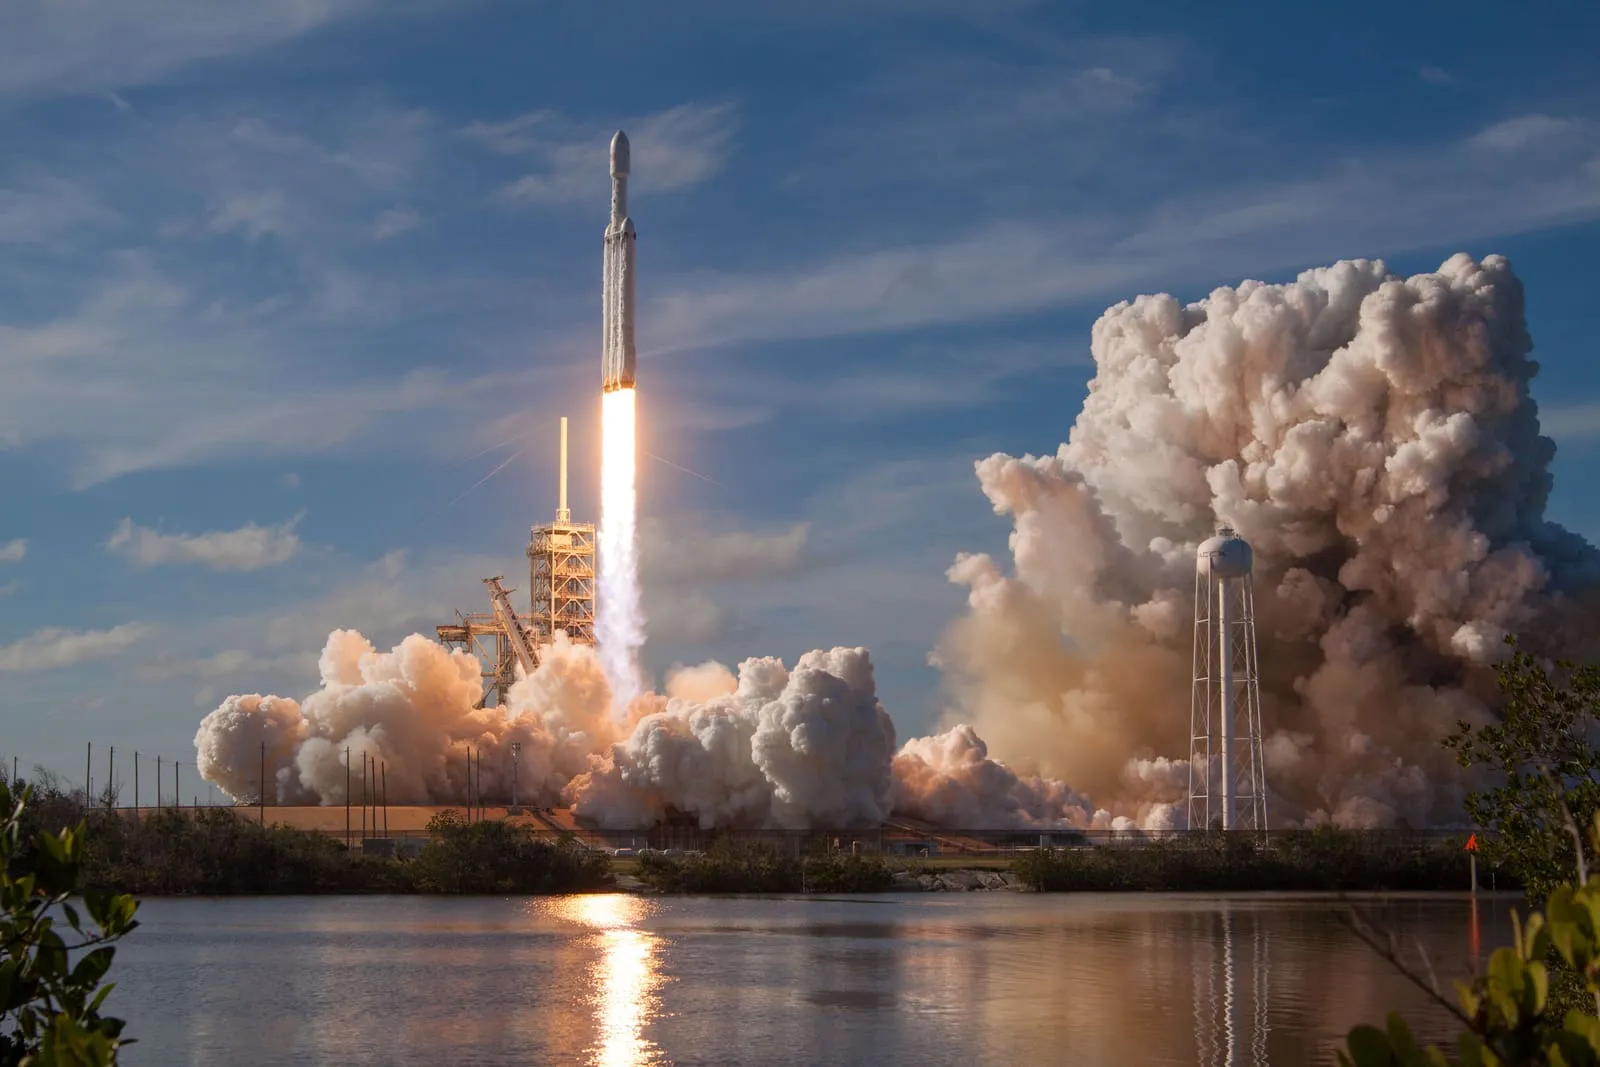
2018 年 2 月 6 日,Falcon Heavy 从 39A 首飞。它由三套 Falcon 9 一级核心组成,起飞推力超过 500 万磅;载荷是一辆搭载“Starman”的 Tesla Roadster。两枚侧助推器同步落地,中央芯级因着陆点火未完全成功而错过海上平台。
将成熟核心并联,使 SpaceX 能复用发动机、工厂和部分飞行经验,而不必从零研发超大直径火箭;理论近地轨道运力约 63.8 吨,也打开大型商业卫星、深空探测和国家安全市场。但三枚核心并不等于三倍简单:中央芯级载荷、连接结构、振动、分离和 27 台发动机协同都要重新验证。
Falcon Heavy 后续飞行频率有限,更多是一项“能力保险”,覆盖 Falcon 9 无法承担、而 Starship 尚未成熟的任务。
SourceNASA Falcon Heavy first-flight history
飞过太空,也可能在地面爆炸§
把货物换成人,不是增加座椅,而是让整套系统接受另一种失败后果。
Crew Dragon 相较货运版采用主动自主对接、生命保障、乘员控制界面和八台 SuperDraco 逃逸发动机,NASA 则逐项审查降落伞、推进剂、快速加注与长期驻站风险。2019 年 3 月 Demo-1 完成无人发射、自动对接、再入和溅落,证明飞船、任务控制、空间站接口与回收可以组成端到端系统。
然而 4 月 20 日,同一返回舱在 SuperDraco 地面测试中爆炸。调查发现,少量四氧化二氮经止回阀进入高压氦气管路,快速加压时液体团高速撞击钛制部件并点燃。SpaceX 随后用一次性爆破片隔离推进剂与气路。
事故的关键教训是状态变化:一套硬件可在轨道飞行正常,却在翻修、停放和重新加压的组合条件下进入未预测的危险状态。一次飞行成功只验证经历过的工况,载人认证必须覆盖完整生命周期。
SourceNASA Demo-1;NASA / SpaceX 2019 anomaly investigation
当壮举变成班次§
载人航天重新从美国本土起飞;真正重要的,是它随后被写进日历。
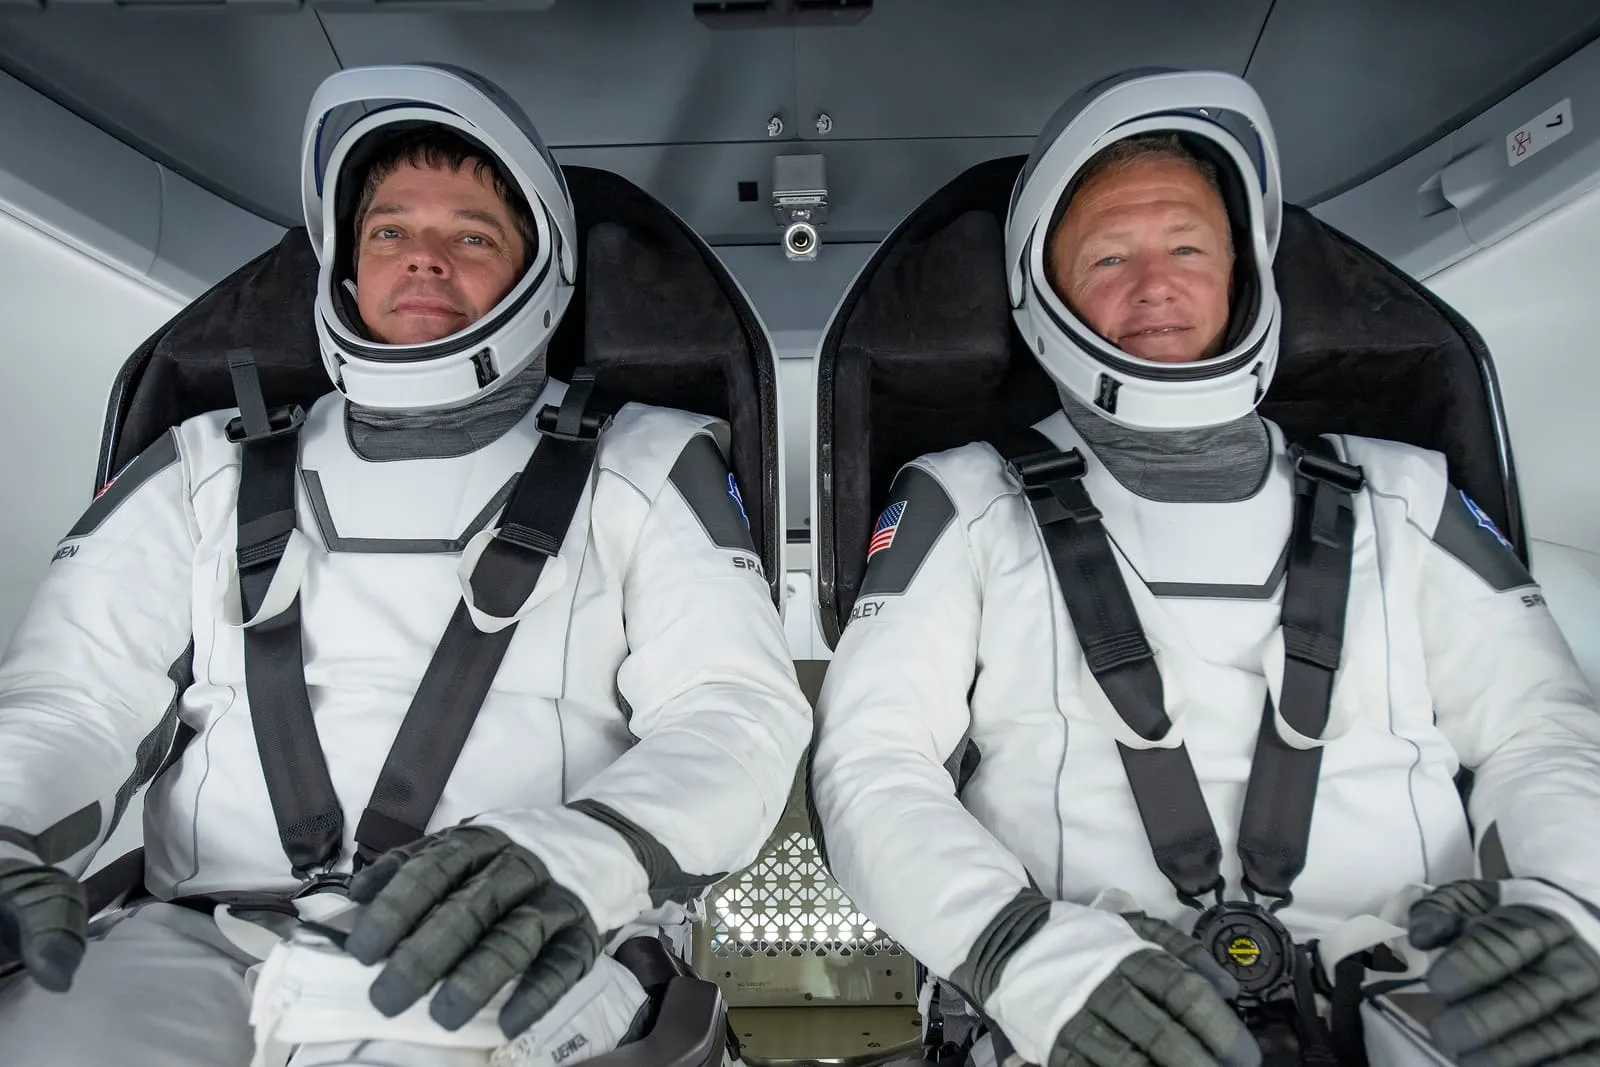
2020 年 1 月,Crew Dragon 在起飞约 90 秒后触发飞行中止,八台 SuperDraco 将飞船从 Falcon 9 拉开;火箭按计划解体,Dragon 则完成姿态调整、降落伞展开与溅落。它证明系统不仅知道如何完成正常旅程,也知道如何离开一枚正在失去的火箭。
5 月 30 日,Bob Behnken 与 Doug Hurley 乘 Demo-2 从美国本土升空,这是 2011 年航天飞机退役后的第一次。两人在轨 64 天并安全返回。NASA 分析数据后于 11 月完成系统认证,Crew-1 随即开启首次正式轮换。
认证对象远不只飞船:Falcon 9、宇航服、训练、发射台逃生、任务控制、空间站协同、海上回收和医疗响应共同构成载人系统。真正成熟的基础设施,不在第一次成功时完成,而在任务成为可以重复交付的班次时完成。
SourceNASA Commercial Crew certification
信任,是最昂贵的载荷§
一次载人首飞是历史;持续轮换,才是一套国家基础设施。
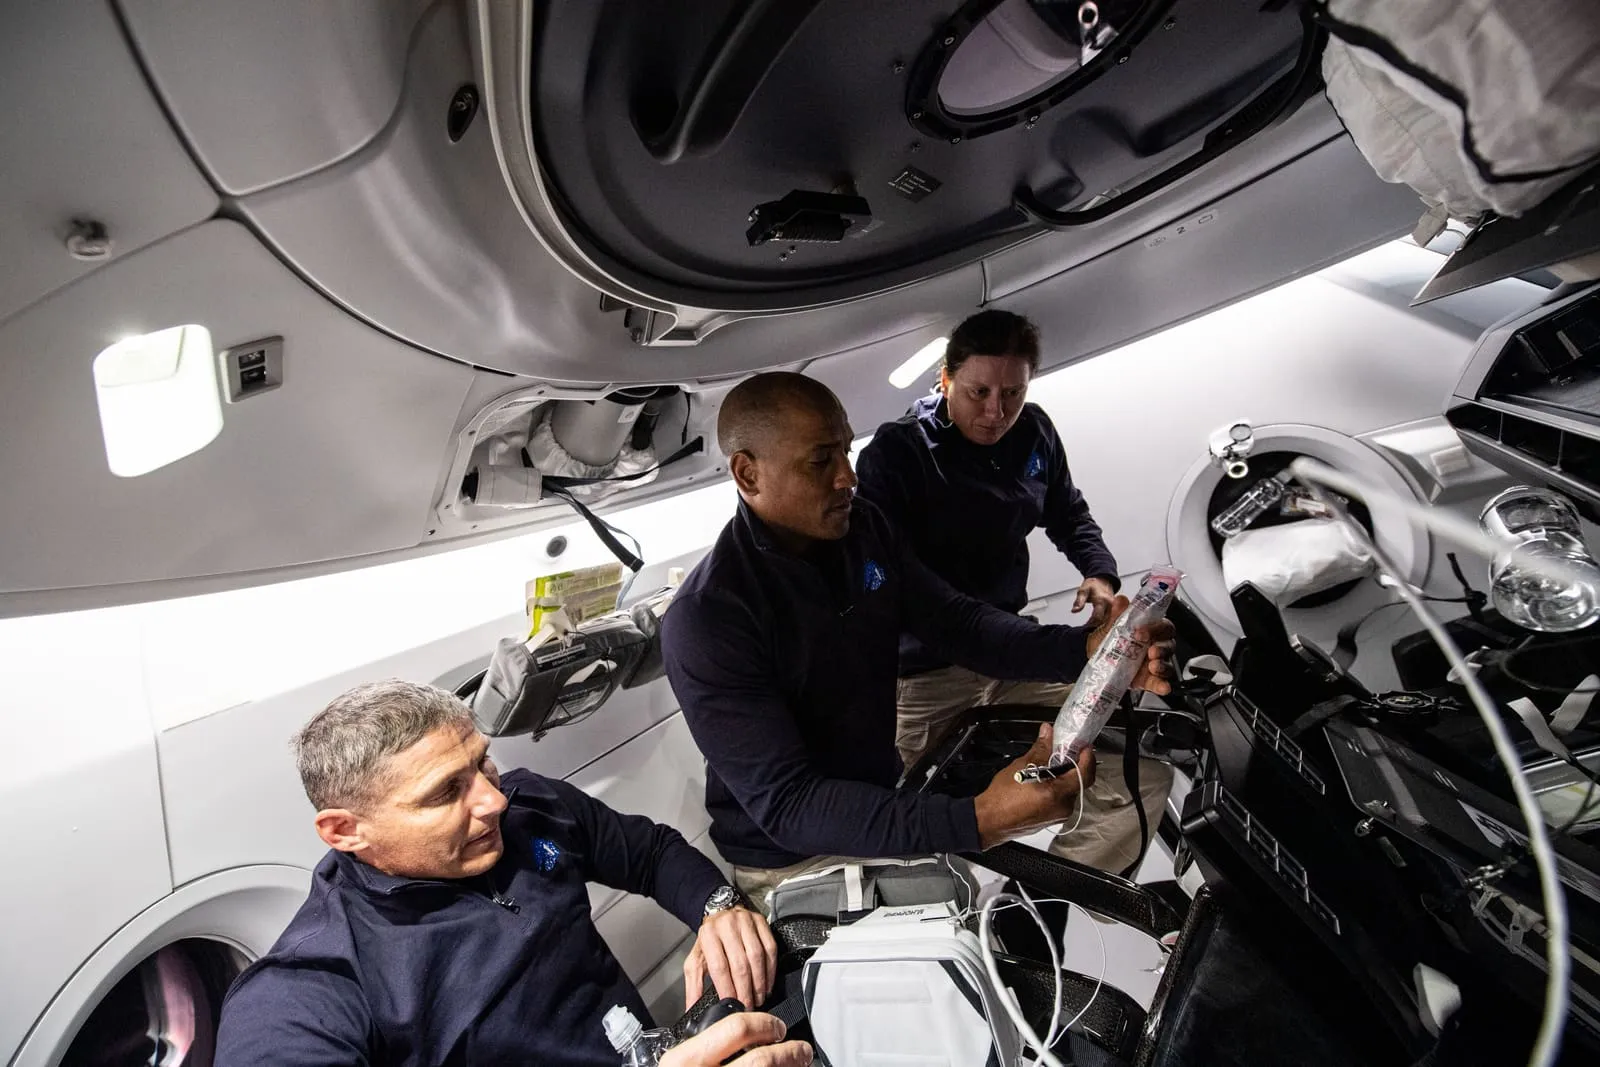
NASA 对 Crew Dragon 的认证,把一家公司、一个发射台、一支海上回收队伍和一套数以万计的程序,整合成美国的载人运输能力。Crew-1 之后,任务不再以“商业公司第一次”为主要意义,而以是否准时、安全地完成轮换来衡量。
这种常态化改变了 NASA 的资源配置。机构可以购买近地轨道运输,把更多工程力量投入月球与深空;SpaceX 则获得长期需求、飞行数据与载人品牌。双方并非简单的甲方乙方:每次任务的安全责任、调查与改进都要求共同工作。
商业载人因此是一种制度资产。它很难仅凭更低价格复制,因为客户购买的还包括认证历史、训练体系、任务控制、救援预案与数次安全返回的记录。运送人的市场可能不大,但它给整个公司带来的信任溢价,远超座位本身。
SourceNASA Commercial Crew program
轨道乘客,不再只有国家宇航员§
复用飞船承载私人任务后,SpaceX 开始出售完整的训练、飞行与返回能力。
2021 年 Crew-2 首次在载人任务中同时使用飞行验证的 Falcon 9 一级和 Crew Dragon,说明 NASA 已接受复用硬件载人。同年 9 月,Inspiration4 把四名非职业宇航员送入约三天的独立轨道飞行,飞船顶部以穹顶舷窗取代对接口,成为首个全部乘员均为平民的轨道任务。
2022 年 4 月,Ax-1 又把首个全私人乘组送往国际空间站:Axiom 负责组织客户与任务,SpaceX 提供 Falcon 9、Dragon 和飞行运行,NASA 及国际伙伴管理空间站接近与驻留标准。运输平台与任务策划开始成为相邻但不同的生意。
不过,这仍不是大众旅游。价格、训练、健康要求、风险与极少的年座位数,使市场局限于富裕个人、赞助项目和机构客户。它打开了新需求,却没有改变轨道座位依旧稀缺的事实。
SourceSpaceX Inspiration4;NASA Axiom-1
把天空织成网络§
THE ECONOMIC ENGINE它一面像电信运营商收取月费,一面又像航空公司持续更新机队。
从试验星座,到集团利润引擎§
它从 Falcon 9 的内部客户,长成 SpaceX 最稳定的经营利润来源。
Connectivity 收入从 2023 年的 38.69 亿美元增至 2025 年的 113.87 亿美元,两年接近三倍;同期经营利润由 4.69 亿美元升至 44.23 亿美元,经营利润率从 12.1% 提高到 38.8%。
2026 年第一季度利润率为 36.5%。它仍是一台强劲引擎,却不是一台没有折旧、网络扩容和客户支持成本的永动机。
SourceSpaceX 2026 S-1;单位:十亿美元;2026 Q1 为单季度
用户翻倍,ARPU 为什么下降?§
Starlink 正用更低的平均价格换取更广阔的地球;关键在于成本能否下降得比价格更快。
ARPU 下降主要来自北美以外市场占比提高,以及更便宜方案的推出。2025 年服务线接近翻倍,即使 ARPU 同比下降,消费者收入仍显著增长。
“Subscriber”是一条直接绑定账户的服务线,不等于自然人数;航空、海事与政府等直接议价客户也不计入这项订阅数据。因此不能用期末服务线乘以 ARPU,还原 Connectivity 全部收入。
SourceSpaceX 2026 S-1;两组柱高按各自最大值归一,仅比较趋势
同一片星空,三种不同的价格§
家庭用户带来规模,飞机与船舶带来价值,政府客户则带来信用,也带来政治重量。
Starlink 并非只有一种客户。消费者购买终端并按月订阅,是最可见的收入来源;航空、海事、矿区、连锁门店和移动车队购买的是跨区域、持续在线的能力;政府与 Starshield 客户购买的则往往是安全、韧性和任务保证。
2025 年消费者收入为 72.08 亿美元,占 Connectivity 收入约 63%;企业与政府收入为 41.79 亿美元,占约 37%。后一类业务从 2023 年的 10.52 亿美元增长近三倍。它的战略价值不仅是价格更高,还在于改善网络利用:偏远海域、航线和分散作业点,可以把原本闲置的轨道容量变成收入。
Starlink Mobile 又打开批发式网络合作。SpaceX 不必逐一获得手机用户,却需要与运营商分享收入、协调频谱,并接受更严格的电信监管。客户越多元,收入质量越高;国家安全、内容治理与地缘政治也越容易进入同一张商业地图。
SourceSpaceX 2026 S-1:Connectivity revenue disaggregation
一位新用户,究竟值多少钱?§
在有闲置容量的地方,新增用户几乎像软件;在网络拥挤的地方,他可能意味着下一批卫星。
传统订阅业务常用一个简洁公式衡量用户价值:月度收入乘以贡献利润与留存时间,再减去终端补贴和获客成本。Starlink 也适用这套逻辑,却多出一层空间约束。卫星容量并非均匀覆盖全球,而是被轨道、地理位置与高峰时段切割成许多局部市场。
在用户稀少、容量闲置的区域,增加一条服务线的边际成本很低;当地面站、波束或高峰带宽接近饱和时,再增加用户可能需要新卫星、新频谱或更密集的地面网络。于是,单位经济不能只按“平均每位用户”计算,还要看每个区域、每个时段的可售容量。
公开数据仍显示改善:用收入减去 Cost of Revenue 做近似观察,Connectivity 的“近似毛利率”由 2023 年约 28% 提高至 2025 年约 48%。自 2022 年以来,Starlink Kit 平均制造成本下降约 59%。但公司没有披露终端实际单位成本、流失率、获客成本和分区域利用率,任何精确 LTV 都只能是假设模型。
SourceSpaceX 2026 S-1;近似毛利率为本书推算,不是公司单列指标
165 次发射,不等于 165 笔外部收入§
2025 年的大部分 Falcon 任务,服务的其实是 SpaceX 自己的网络。
- 122内部任务主要为 Starlink 部署
- 43客户任务NASA、商业与政府载荷
数据表 · Data
| 数值 | 占比 | |
|---|---|---|
| 内部任务 | 122 | 74% |
| 客户任务 | 43 | 26% |
内部发射不会在 Space 分部确认一笔“卖给 Starlink”的收入。卫星制造与发射成本被资本化到 Connectivity 的资产中,随后按寿命折旧;而 Adjusted EBITDA 又会把折旧加回。
因此,高发射频次有双重含义:它展示了 Falcon 体系的节奏与复用能力,也代表 SpaceX 正持续为自己的星座施工。其他火箭公司缺少这种稳定的内部锚定需求;SpaceX 则必须承担把需求变成真实回报的资本风险。
SourceSpaceX 2026 S-1:2025 年 Falcon 任务构成
网络越大,更新的时钟越响§
低轨星座不是一次性建成的电缆,而是一支必须持续换新的在轨机队。
- 在轨宽带 / 移动通信卫星
- 9,600
- 截至 2026 Q1
- 静态替换量
- 约 1,920 / 年
- 若平均寿命为 5 年
- 静态替换量
- 约 3,200 / 年
- 若平均寿命为 3 年
上面的数字只是静态替换估算:在星座规模不再增长、所有卫星均匀退役的假设下,用在轨数量除以平均寿命。它不是公司指引,也没有计入故障、轨道层差异或容量升级。
它揭示的机制却真实存在:Starlink 的维持性资本开支不会因为用户增长放缓而消失。更高容量的 V3 卫星可以减少每单位带宽的成本,但前提是 Starship 能够稳定运送更大载荷。
Source在轨数量与寿命:SpaceX 2026 S-1;替换量为本书静态推演
利润在连接业务里,资本开支却涌向 AI§
SpaceX 的新问题不再只是‘能否赚钱’,而是‘赚到的钱最终被投向哪里’。
数据表 · Data
| SPACE | CONNECTIVITY | AI | 合计 | |
|---|---|---|---|---|
| 2023 | $1.5B | $2.5B | $0.5B | $4.4B |
| 2024 | $2.0B | $3.5B | $5.6B | $11.2B |
| 2025 | $3.8B | $4.2B | $12.7B | $20.7B |
| 2026 Q1 | $1.1B | $1.3B | $7.7B | $10.1B |
2025 年集团经营现金流为 67.85 亿美元,资本开支为 207.37 亿美元;两者简单相减约为负 139.52 亿美元。这不是公司披露的正式自由现金流,但足以说明扩张仍然依赖外部融资。
AI 在总资本开支中的占比,从 2023 年约 10% 升至 2025 年约 61%,并在 2026 年第一季度达到约 76%。Starlink 的盈利能力越强,资本分配问题反而越重要。
SourceSpaceX 2026 S-1;单位:十亿美元;2026 Q1 为单季度
EBITDA、经营利润与现金,不是同一片天空§
理解折旧,是读懂 Starlink 盈利质量的钥匙。
2025 年,Connectivity 经营利润为 44.23 亿美元,Segment Adjusted EBITDA 为 71.68 亿美元。两者相差主要来自 23.76 亿美元折旧摊销和 3.69 亿美元股权激励。EBITDA 利润率接近 63%,经营利润率则为 38.8%;两组数字都正确,却回答不同的问题。
EBITDA 更适合观察网络在折旧前产生经营收益的能力,但它把卫星、发射和地面设施的折旧加了回来。对于资产寿命只有三至五年、必须持续更新的星座,折旧不是遥远的会计噪音,而是过去发射投入在今天利润表上的回声。
2025 年 Connectivity 资本开支为 41.78 亿美元,明显高于当期折旧摊销。简单计算的“EBITDA 减资本开支”为 29.90 亿美元,但它不是正式自由现金流,因为尚未包含营运资金、税项、利息及集团分摊。若卫星平均使用寿命改变一年,公司估计 2025 年经营利润影响约 4.8 亿美元。
SourceSpaceX 2026 S-1;Segment Adjusted EBITDA 为非 GAAP 指标
下一代火箭,是网络的未来成本曲线§
Falcon 9 让星座成为现实;Starship 被寄予的任务,是让同样一美元购买到数量级更多的容量。
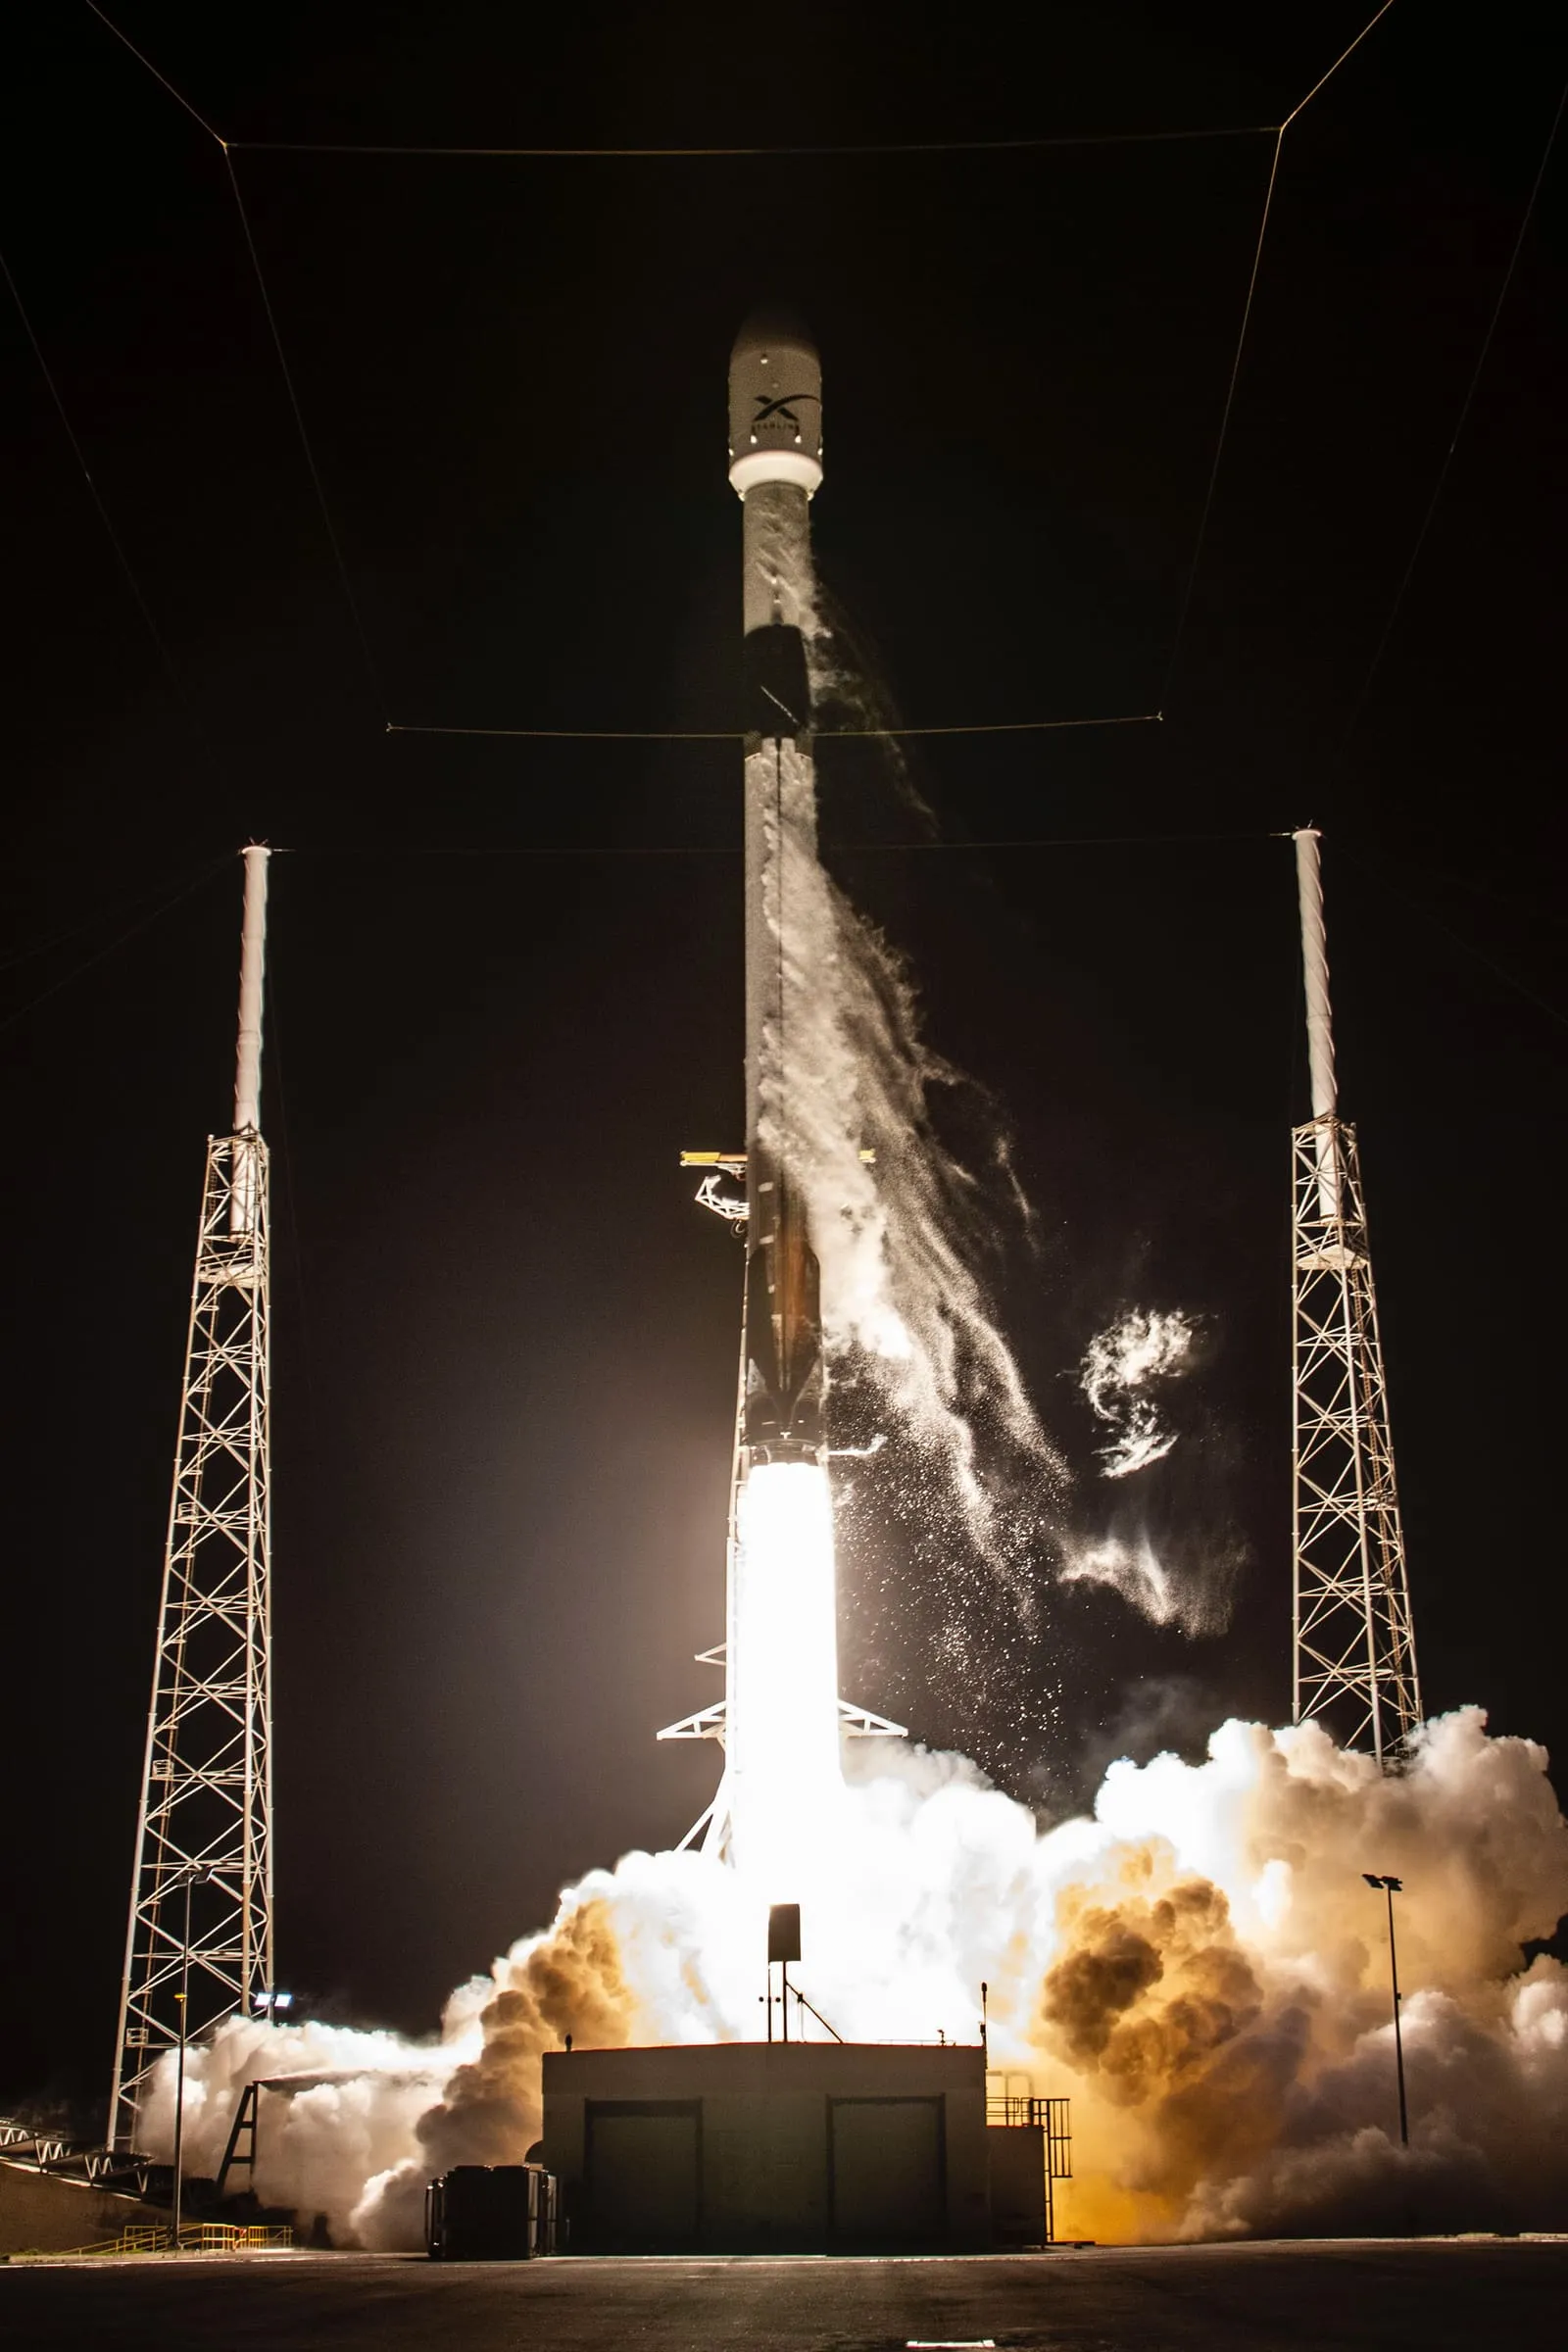
截至 2026 年第一季度,约 9,600 颗 Starlink 宽带及移动通信卫星中,多数为 V2 Mini。SpaceX 计划使用 Starship 部署 V3:单颗设计下行容量约 1 Tbps,单次任务最多运送约 60 颗。公司预计,一次 V3 部署带来的下行容量,可达到一次 Falcon 9 部署的约 20 倍。
如果目标实现,核心指标将不再是“每公斤入轨成本”,而是“每美元部署多少可售带宽”。更大的卫星容纳更多天线与功率,大运力又能降低每单位容量分摊的发射成本。
这也是最集中的依赖风险之一。若 Starship 运营延后,SpaceX 必须继续用 Falcon 9 部署较小卫星,同时承担 Starship 研发与发射设施支出。一次成功试飞证明的是工程路径;稳定入轨、快速复飞与可预测任务成本,才会真正改变网络经济学。
SourceSpaceX 2026 S-1:V3 前瞻目标
当网络不再等地面道路抵达§
Starlink 最深远的影响,也许不是替代城市光纤,而是在海洋、荒野与灾难现场重新定义“可连接”。
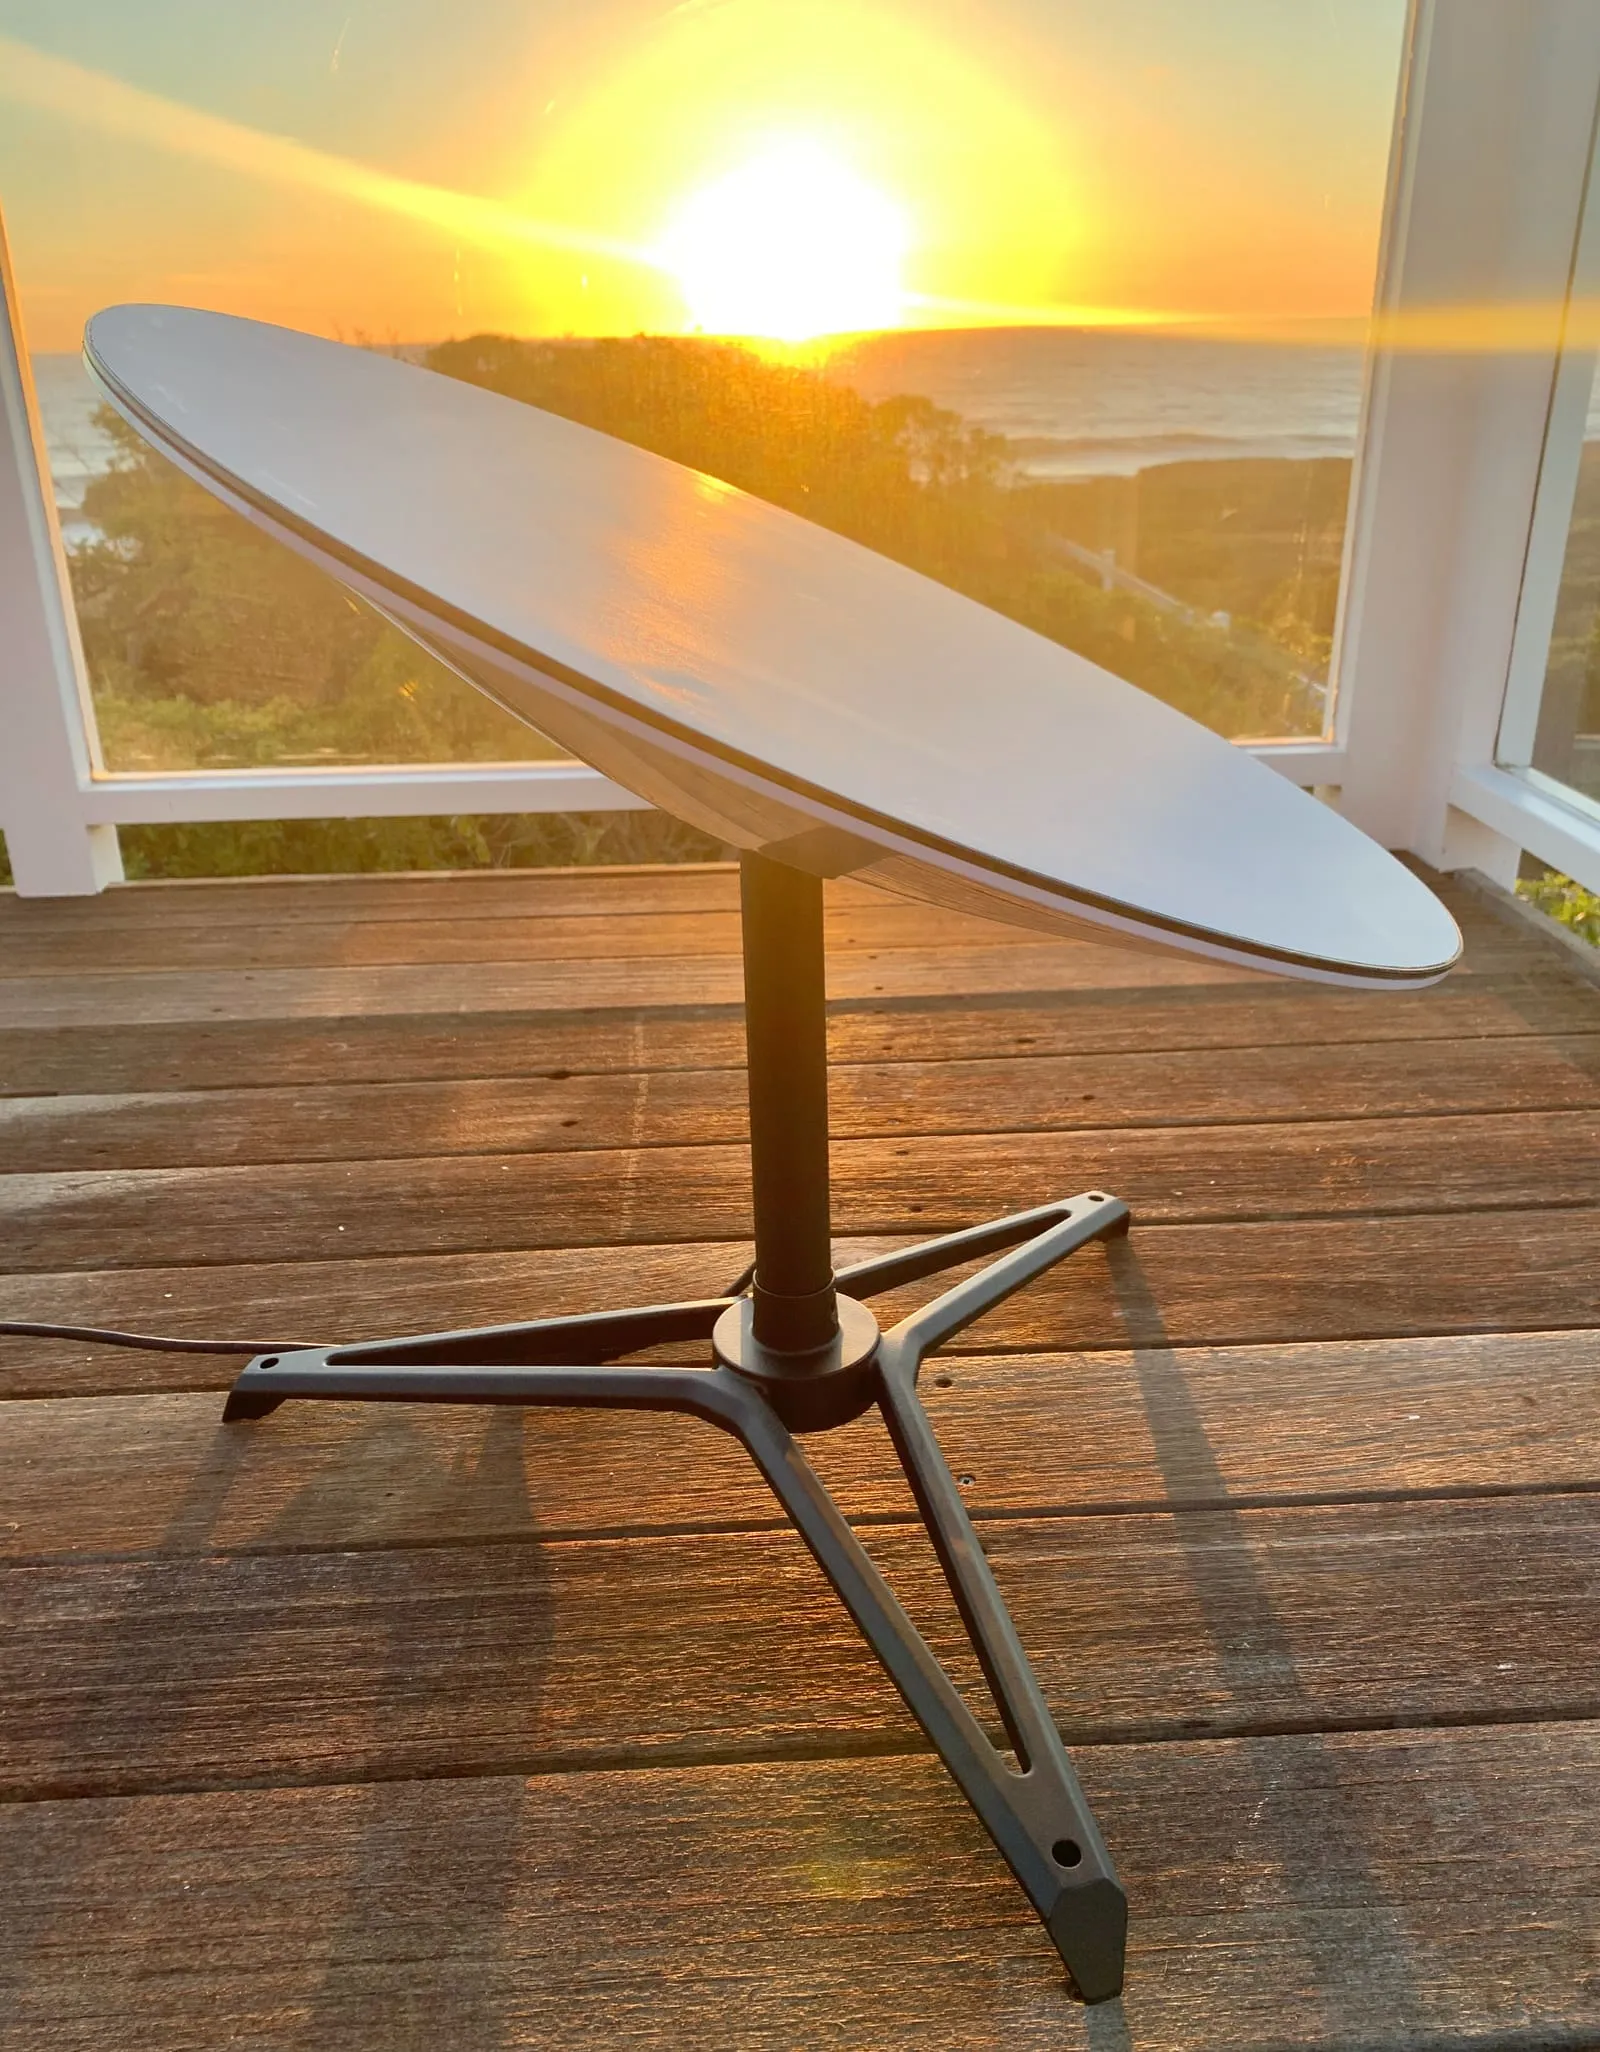
低轨卫星网络把“最后一公里”从铺设电缆,转化为架设终端并获得天空视野。它特别适合人口稀疏地区、海事与航空、临时营地、应急救援和地面基础设施被破坏的场景。对这些用户,价值往往不在更低的每 GB 成本,而在过去根本没有可靠连接。
这类网络也改变国家韧性。通信可以跨越洪水、地震与地面骨干故障,却依赖私人星座、频谱许可、终端供应和运营者政策。战场使用更使服务中断、覆盖边界与政府关系成为公共安全问题。
在城市密集区,光纤与 5G 仍具有容量和成本优势;卫星不需要赢得所有市场,只需在移动、偏远和难以铺设的场景里保持差异化。技术拓宽了连接权的边界,也要求社会回答:全球基础设施由谁控制、在何种规则下服务,又如何对停用与误用负责。
SourceSpaceX S-1;本书社会影响分析
它是一台现金引擎,却还不是一头现金牛§
成熟的收入、年轻的资产、尚未成熟的运载工具——Starlink 同时活在三个阶段。
“现金牛”通常意味着增长趋稳、利润可预测,并且不再需要大量再投资。Starlink 已具备前两项的一部分:订阅收入持续增长,经营利润率接近四成;但它远未满足第三项。2025 年 Connectivity 资本开支仍相当于收入的 36.7%,卫星三至五年的寿命又决定维护投入不会消失。
更合适的比喻是“现金引擎”。它把用户规模、企业合同与内部发射能力转化为经营利润,再将利润和融资能力推向 V3、Starship、移动通信乃至 AI。引擎可以带动整艘船,也可能因为拖曳太多尚未浮起的船舱而失速。
未来判断它,要同时观察三只钟:服务线增长能否抵消 ARPU 下行;资本开支与折旧之差是否收窄;Starship 与 V3 能否真正压低每单位带宽成本。最客观的结论是:Starlink 已验证需求、规模和经营盈利,却尚未验证成熟星座的长期自由现金流。
SourceSpaceX 2026 S-1;本书综合判断
通往另一种尺度§
THE MASTER DEPENDENCYFalcon 9 改变发射产业;Starship 试图改变人类能在太空建造什么。
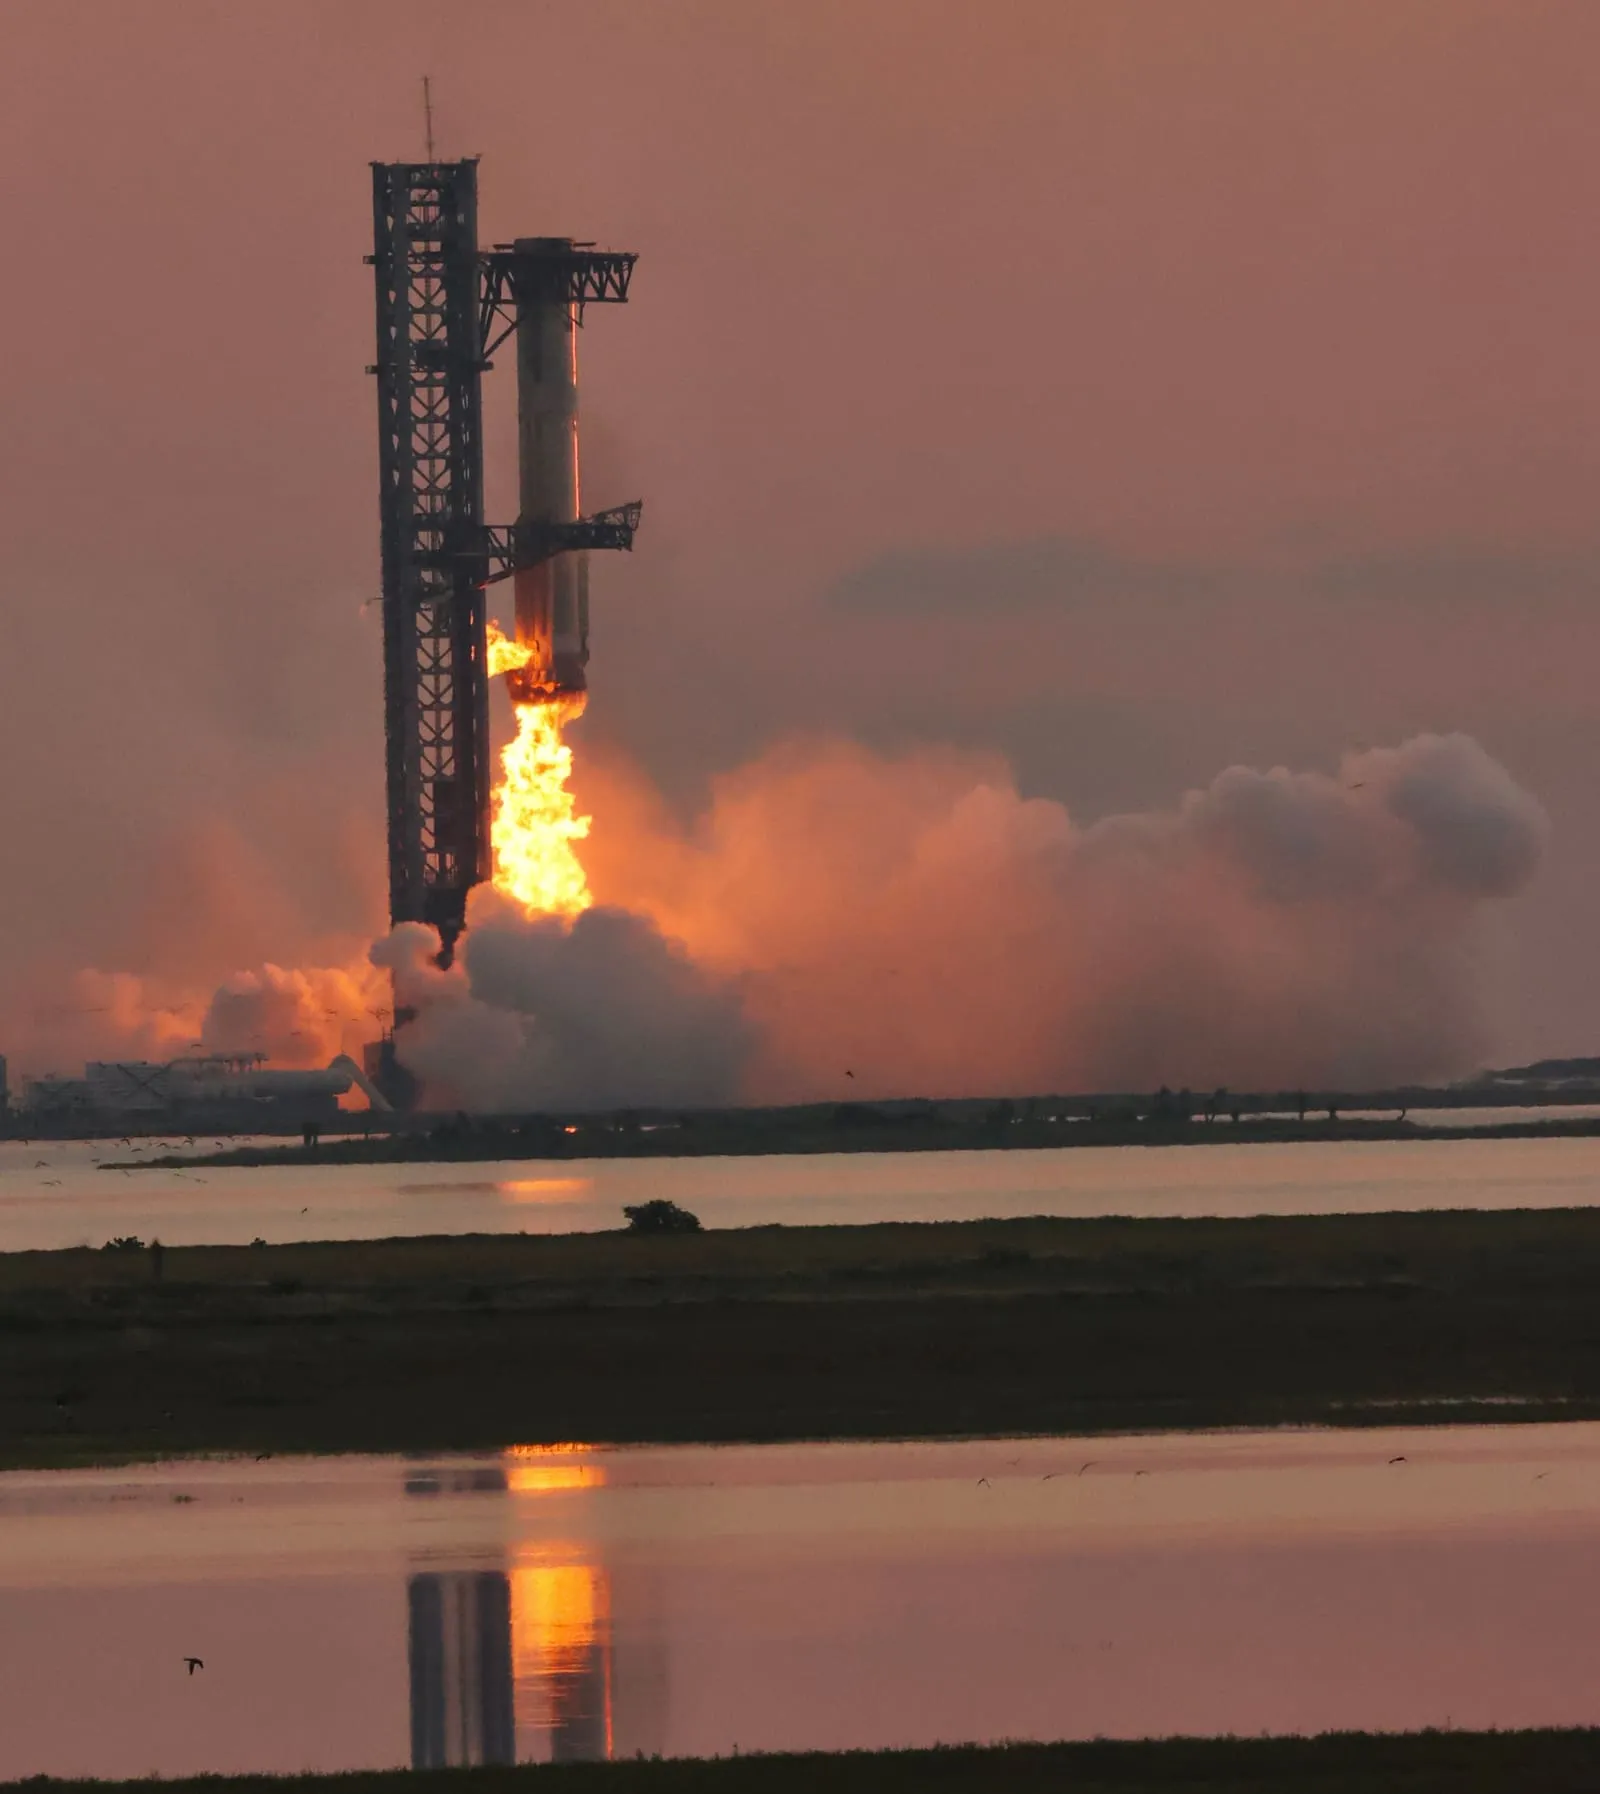
进步,从来不是一条直线§
成功与损失交替出现;每一次飞行都把未知缩小一点,也把新的版本风险暴露出来。
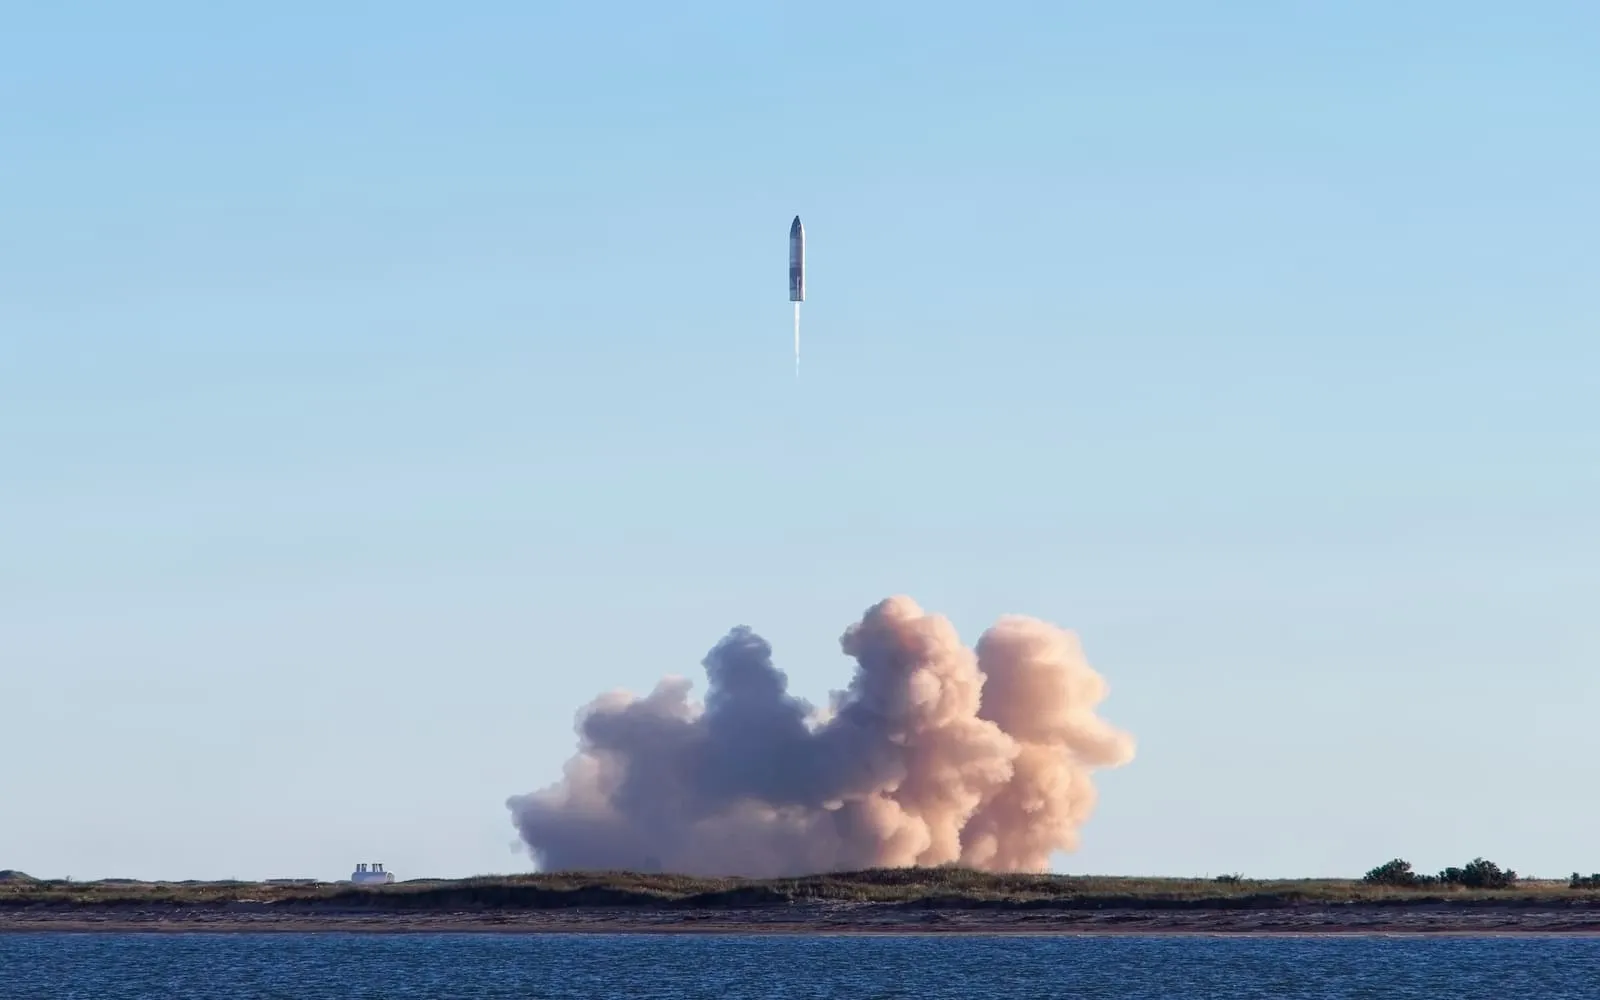
SN8 到 SN15 的高空试飞,逐项验证腹部下降、翻转点火与着陆动作。2023 年,Starship 完成首次全系统飞行,清除了发射塔,却未完成级间分离。2024 年第五次试飞首次由塔架机械臂接住 Super Heavy,第六次又完成 Raptor 的太空重启。
此后的进步并不整齐。新一代上面级曾连续损失,提醒人们版本切换不会自动继承旧版本的可靠性。后续飞行又重新完成模拟载荷部署、太空发动机重启、受控再入与海面软着陆;2026 年的新构型继续验证 Raptor 3、二号发射台与在轨动作,但助推器返回仍出现异常。
Starship 已跨过“巨型火箭能否飞起来”的问题,却仍在解决“新一代硬件能否可靠重复相同结果”。试飞成功是工程事件;连续、准时、低成本地复制,才是商业能力。
SourceSpaceX Starship Flight 5 / 10 / 11 / 12
真正需要回收的,是时间§
回收一枚火箭只是画面;减少检查、翻修与等待,才是可重复使用真正的经济学。
SpaceX 为 Starship V3 设定的目标,是在完全复用状态下向近地轨道运送约 100 吨载荷;更远版本可能提高到约 200 吨。公司还提出,最终每公斤成本或许比 NASA 引用的历史平均水平低 99% 以上。这里必须清楚区分:运力是设计目标,降本是愿景,都不是已经实现的运营数据。
经济性也不只取决于不锈钢飞船是否回来。Raptor 要稳定量产,热防护瓦要在再入后无需大规模更换,机械臂要安全接住两级,发射台要快速复位,推进剂、空域、天气与监管也要支持高频运行。
一个重要的中间状态是:SpaceX 无需等到完全复用,便可用部分复用甚至消耗式 Starship 部署大载荷。它可能先成为“更大的货运火箭”,再成为“像飞机一样的运输系统”。最危险的误判,是把制造成本当成飞行成本;真实账本还包括设施、翻修工时、失败率、保险、延误与闲置产能。
SourceSpaceX 2026 EU Prospectus;NASA HLS review
塔架夹住了一级,也夹住了想象力§
一次成功的动作,让取消着陆腿、直接回到发射设施成为可能;它仍不是一门成熟生意。
Super Heavy 不携带传统着陆腿,而是让发射塔的两只机械臂在返回末段夹住箭体。这样可以省去腿部质量,并把一级直接带回发射设施,理论上缩短运输与重新竖起的时间。Flight 5 的成功把这套此前近乎科幻的控制问题,变成了真实飞行能力。
它也增加了系统耦合。返回箭体必须以极高精度抵达塔架,塔架同时承担发射、捕获与后续整备;任何损伤都可能影响整座设施。多个发射台可以降低单点风险,但建设周期与资本开支不容忽视。
“夹住”最值得关注的不是视觉冲击,而是它是否缩短周转:捕获后检查哪些部位、需要更换多少硬件、塔架多久恢复、同一枚助推器何时复飞。如果这些问题没有被连续数据回答,夹回仍是一项耀眼的工程动作,而非航空化运营。
SourceSpaceX Starship Flight 5
去月球,先学会在黑暗中加油§
Starship 的月球任务不是一枚巨型火箭的独角戏,而是一支必须在轨道上准确会合的船队。
月球版 Starship 需要先在近地轨道补充推进剂。一次着陆任务将涉及油船发射、轨道会合、低温甲烷与液氧转移、长时间储存,以及最终载人任务。任何环节延误,都可能使整条任务链失去节奏。NASA 将大规模飞船间低温推进剂转移视为最关键的未验证能力之一。
到 2026 年,NASA 已重新编排 Artemis:2027 年的 Artemis III 主要在近地轨道测试 Orion 与商业着陆器的交会、对接及系统协同;新一轮载人月面着陆目标转向 2028 年。SpaceX 仍需在载人登月前完成推进剂转移与无人月面着陆演示。
这种改变不是对 Starship 的否定,而是复杂度的诚实显现。Apollo 更像一次远征;Starship 试图建立可反复使用的轨道物流。前者把价值集中在抵达,后者要建设港口。若成功,它的意义会超过一面旗帜;若周转、储存或对接迟迟不能成熟,宏大的架构也会被最慢的环节锁住。
SourceNASA 2026 Artemis architecture update;NASA OIG HLS review
几乎所有更宏大的叙事,最后都指向 Starship§
更便宜的 V3、月球着陆、轨道加注、重型科学任务、火星货运,乃至轨道 AI 计算,都依赖它。
Falcon 9 的成功让 SpaceX 拥有现成的运输业务,Dragon 与 Starlink 又提供客户和现金流。Starship 则把这些成熟系统连接到一个更大的未来:它若能以高频率运送数量级更多的质量,卫星可以更大,空间站可以更容易扩建,月球任务可以拥有物流,轨道计算也才有可能跨出小规模实验。
这形成罕见的上行空间,也形成集团最重要的共同依赖。Starship 延期不会让 Falcon 9 失去能力,却会推迟 V3 容量升级、HLS 任务、下一代科学载荷与轨道 AI。与此同时,SpaceX 仍要同时投资旧系统的运行和新系统的建设。
研究这家公司,因此不能只统计试飞成功。更关键的信号是:有效载荷是否稳定入轨;飞船是否回收并复飞;发射台能否在可预测时间内周转;单次任务的全成本是否下降。只有这些问题逐一关闭,Starship 才会从所有梦想的共同前提,变成一项可以依赖的基础设施。
SourceSpaceX 2026 S-1 / EU Prospectus;本书系统依赖分析
当航天开始吞入算力§
SPACE × AI2026 年收购 xAI 后,火箭、网络、社交平台、模型与数据中心被放进同一家公司。
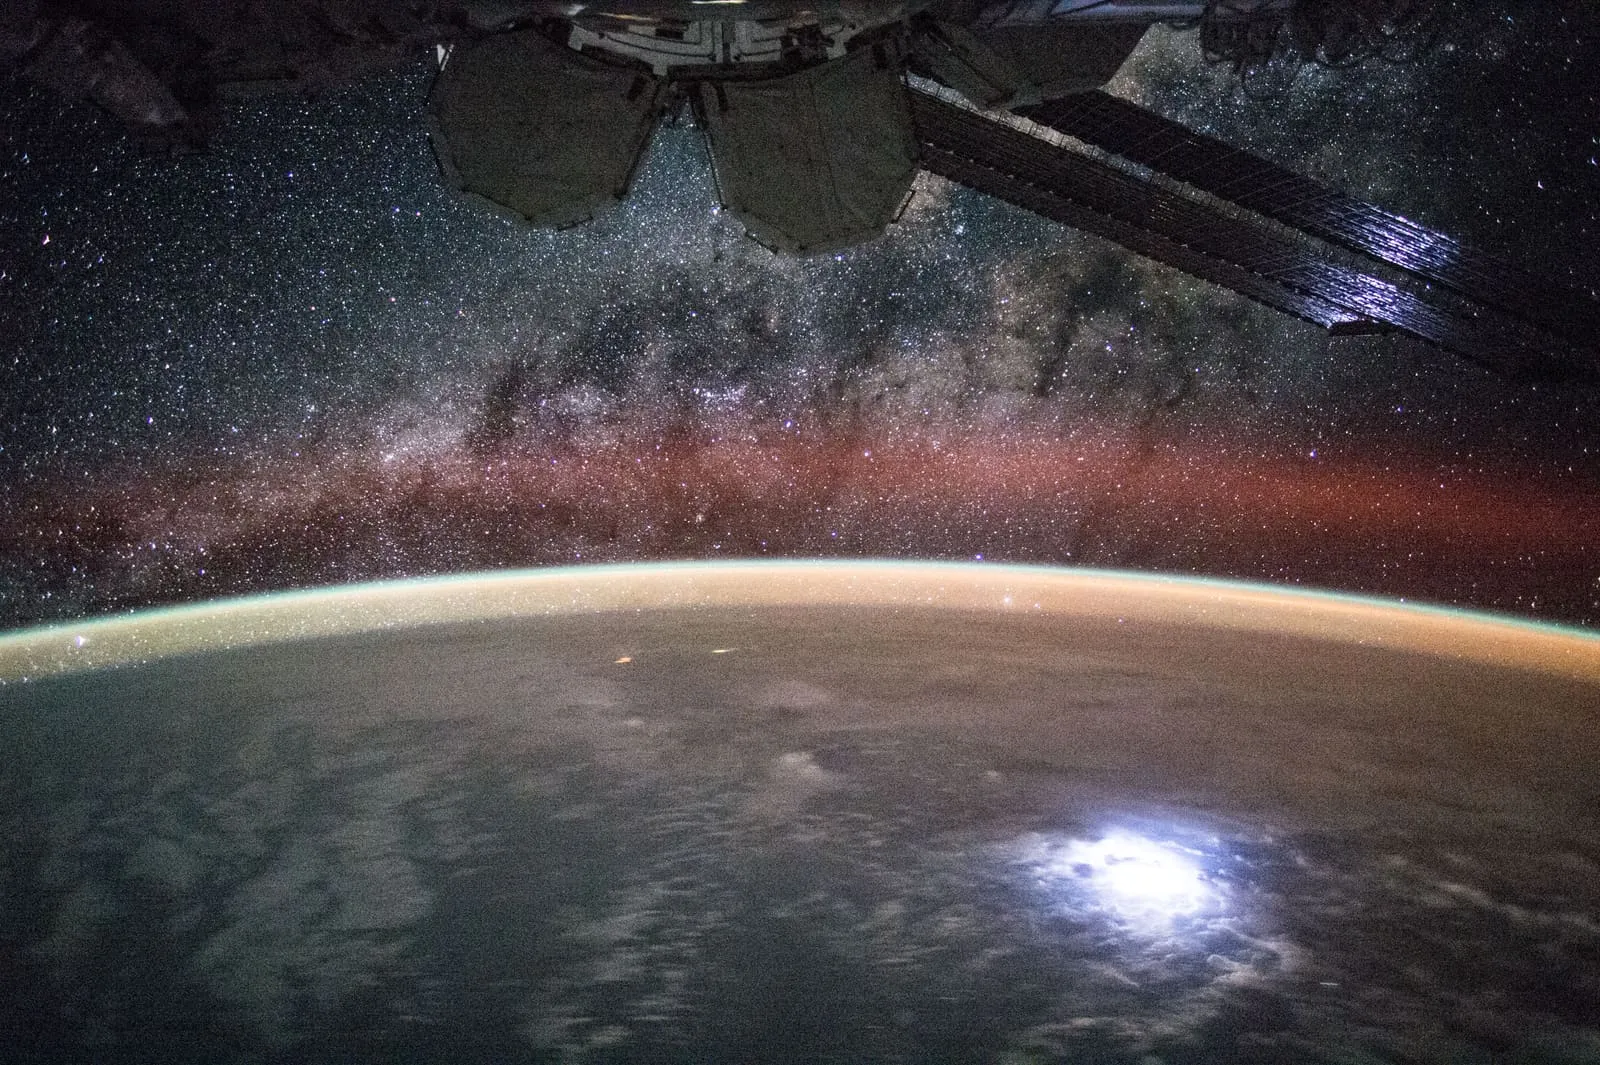
xAI 在 SpaceX 中,首先是一项资本与组织事实§
产业协同仍要逐项证明:连接不是算力,发射能力也不会自动变成领先模型。
- SPACE运输与制造供给:发射、卫星平台、工程人才
- STARLINK连接与分发入口:全球网络、终端、政府客户
- xAI / X模型、内容、算力需求:AI 服务、数据、计算资本开支
SourceSpaceX 2026 S-1;xAI 于 2026-02-02 成为全资子公司
xAI 改变的,首先是资产负债表§
潜在协同仍要验证,资本需求却已经发生。
合并口径下,AI 板块 2025 年收入为 32.01 亿美元,经营亏损 63.55 亿美元,资本开支 127.27 亿美元。仅 2026 年第一季度,AI 资本开支便达到 77.23 亿美元,远高于同期 Space 与 Connectivity。
这不是一项附属实验,而是集团最大的资本去向。X 提供用户入口与实时信息,Starlink 提供分发,SpaceX 的制造能力或许服务未来计算卫星;但协同收入尚待证明,资本消耗已经进入报表。
SourceSpaceX 2026 S-1;单位:十亿美元;亏损以绝对值呈现
把数据中心送上太阳升起的地方§
轨道计算最诱人的承诺,是更充足的太阳能;它最沉默的敌人,则是太空中无处传导的热。
SpaceX 的长期设想,是在接近持续日照的太阳同步轨道部署 AI 计算卫星,由大型太阳翼供电、散热器排热,并通过星间激光和 Starlink 将结果送回地面。公司提出最早 2028 年部署早期系统,并设想初代卫星达到每吨约 100 千瓦计算功率。更远期的百吉瓦级目标,需要极高的 Starship 发射频率。
这个构想并非纯粹幻想。SpaceX 已拥有批量卫星制造、自动化在轨运营、激光链路和高频发射经验,这些是普通 AI 公司没有的能力。但“能造计算卫星”不等于“轨道计算更便宜”。芯片必须承受辐射,设备无法现场维修,热量只能通过辐射散出,硬件升级还意味着重新制造与发射。训练任务所需的超高带宽互联,也可能比地面集群更难。
因此,早期轨道计算更可能是受限的基础设施实验,而不是地面数据中心的全面替代。最值得观察的不是百万颗卫星远景,而是第一批系统能否交付可比较的每瓦算力、利用率与生命周期成本。
SourceSpaceX 2026 EU Prospectus:orbital AI compute vision
一个人的速度,一家公司的风险§
Elon Musk 赋予 SpaceX 罕见的长期主义和冒险能力;同样的结构,也让公司很难把他的风险隔离在外。
SpaceX 的双重股权结构使 Elon Musk 仍拥有超过八成的投票权,并保留对董事会与重大战略的决定性影响。即使外部股东范围扩大,公司的方向依旧高度集中。
这种结构解释了 SpaceX 为什么能在传统企业难以承受的时间尺度上投资:Falcon 失败后继续飞行、长期补贴 Starlink、让 Starship 反复损失原型,再把巨额资本投向 AI。集中控制降低了短期市场压力,也减少内部妥协的时间。Gwynne Shotwell 等高管构成重要运营稳定力量,却不改变最终控制结构。
问题在于,创始人同时也是品牌、首席技术推动者和主要控制股东,并在多家关联企业承担职责。公司披露关联企业、董事兼职、资源分配与商业机会可能产生实际或感知上的利益冲突。对普通企业,这叫关键人物风险;对承担载人、国防与通信基础设施职责的公司,它更接近治理韧性问题。
SourceSpaceX 2026 S-1 / EU Prospectus:ownership, related parties and governance
当基础设施开始拥有意志§
POWER & LIMITS政府既是客户也是认证者;创始人控制带来速度;轨道与海岸提醒我们,扩张仍有公共边界。
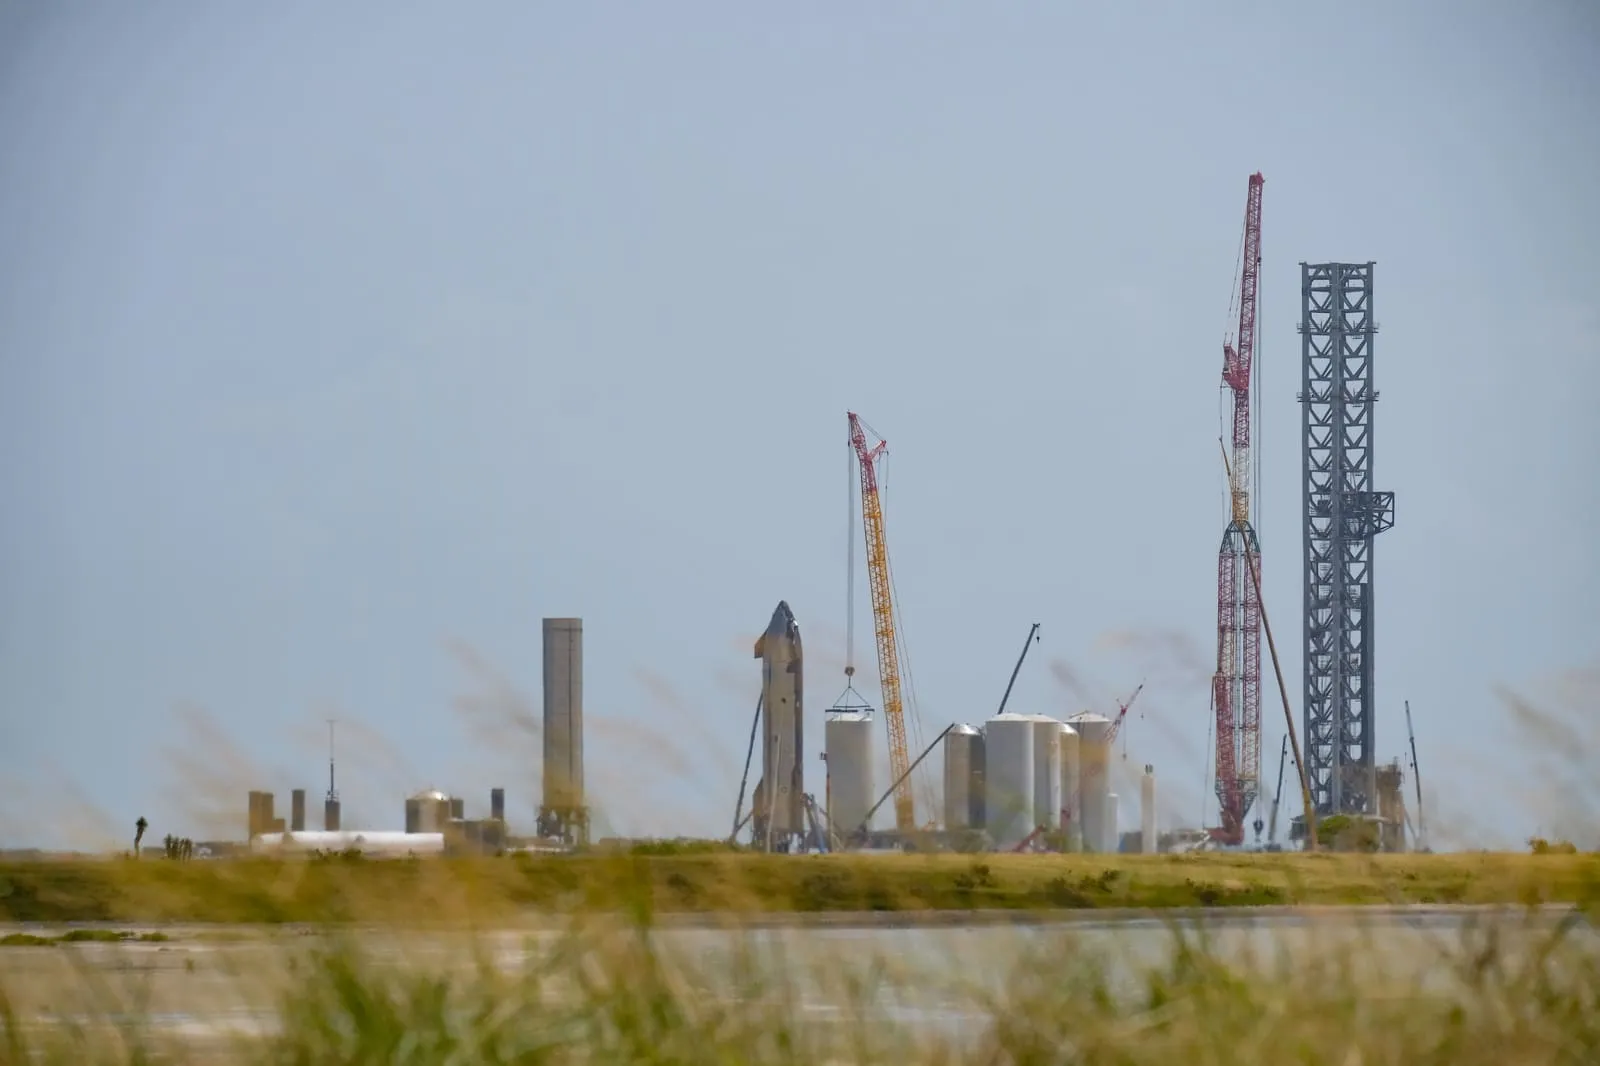
政府既是客户,也是共同设计者§
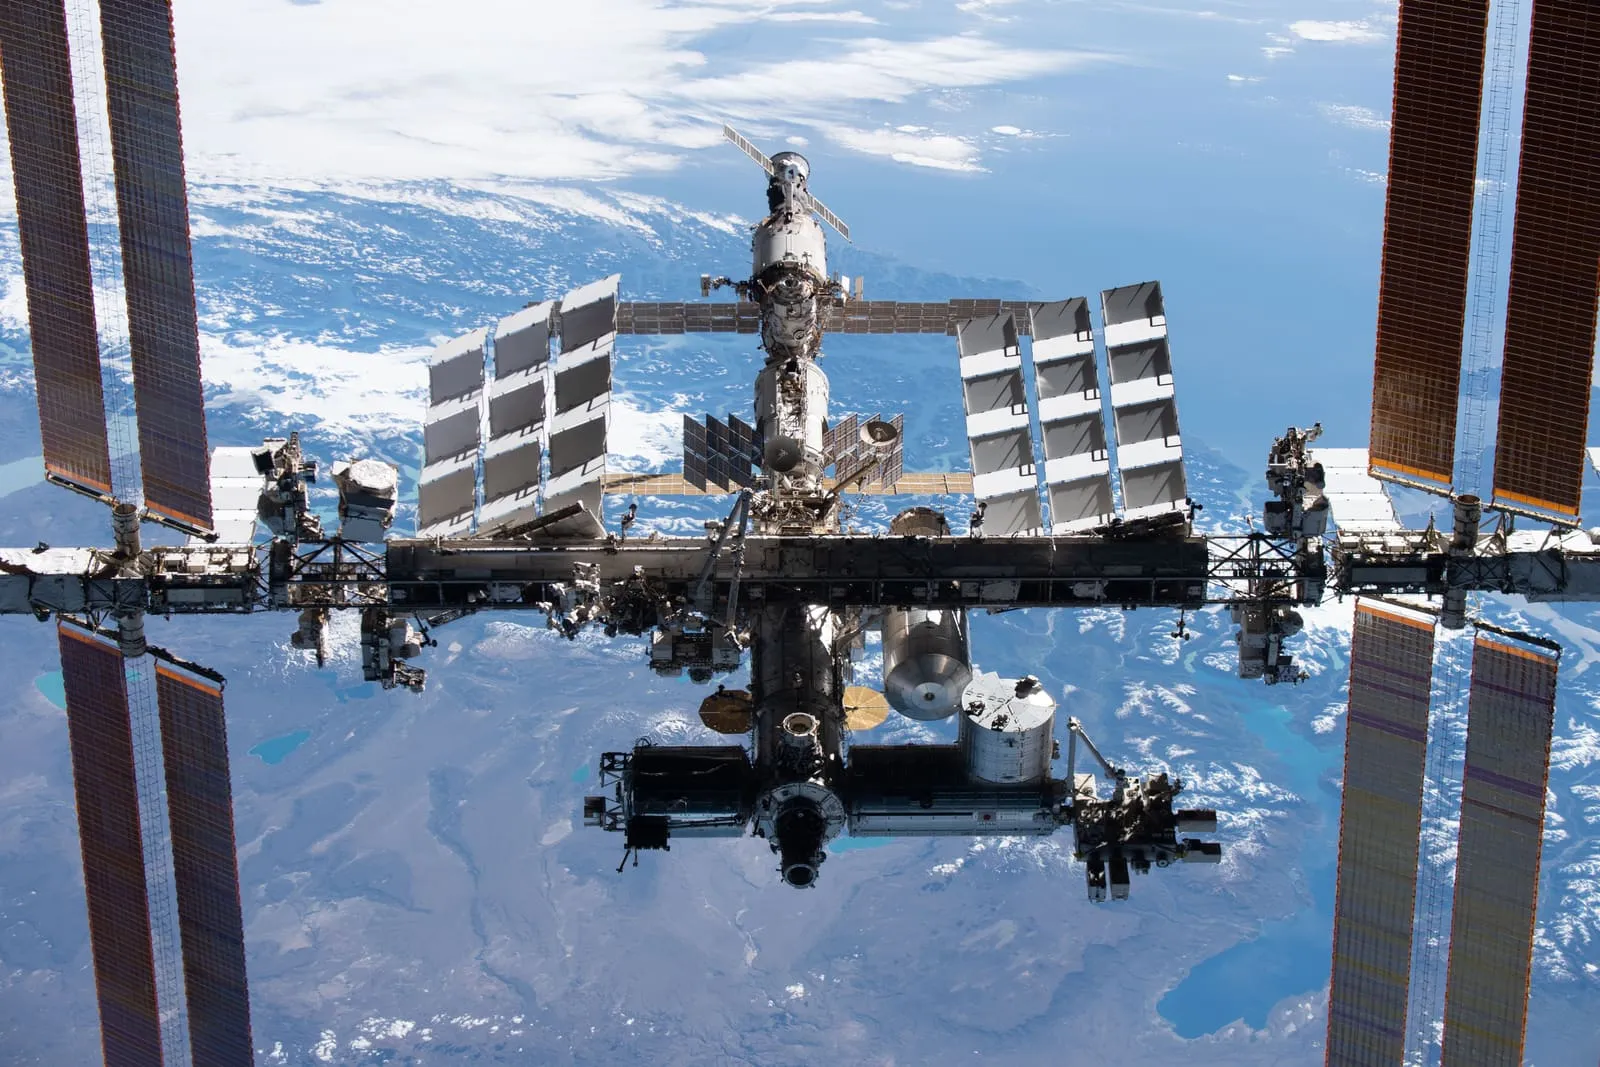
SpaceX 的成长并不是私人资本独自完成的传奇;NASA 与美国政府提供需求、标准与最难获得的信任。
NASA 早期货运合同让 Falcon 9 与 Dragon 获得稳定任务,并通过共同调查、认证和人因标准,帮助 Crew Dragon 达到载人要求。NASA 从 SpaceX 的速度与成本中受益,SpaceX 也从 NASA 数十年的载人经验、测试标准与任务纪律中成长。
国家安全业务同样构成护城河。高可靠发射、快速排期、垂直整合与已认证运力,使 SpaceX 成为美国关键空间能力的一部分。政府业务不只包括发射,还包括 Dragon、Starlink Government、Starshield 与 HLS;各自的采购逻辑和风险承担并不相同。
政府订单带来收入,更重要的是认证、发射场资源与战略不可替代性。但这种关系是双向的:安全审查、出口管制、任务优先级和政治环境也会限制公司。基础设施获得的每一分权力,都应伴随更高的公共责任。
SourceNASA Commercial Crew / COTS;U.S. Space Force NSSL
SpaceX 没有一个竞争对手§
它同时与火箭公司、电信网络、国防承包商和 AI 实验室竞争;每个战场的规则都不同。
在发射市场,客户比较可靠性、轨道覆盖、运力、价格与排期,ULA、Blue Origin、Rocket Lab 与国家航天体系都从不同位置竞争。在连接市场,Starlink 的对手不仅是 Amazon Leo、OneWeb、Viasat 与 Telesat,也包括光纤、5G 和固定无线;在卫星直连手机领域,它又与 AST SpaceMobile、Lynk、Globalstar 等争夺运营商合作。进入 AI 后,对手进一步扩展至领先模型与云计算平台。
SpaceX 的优势不一定是每项产品都单独领先,而是它能把环节连起来:自有火箭部署自有星座,星座产生订阅现金流,现金流资助下一代火箭,未来火箭又可能部署计算基础设施。竞争者只在一个环节追赶,仍需购买其他能力。更奇特的是,一些通信竞争者同时也是它的发射客户。
但闭环也意味着共享命运。竞争者无需复制整个 SpaceX;只要在高利润环节形成足够好的替代,就可能降低整个飞轮的回报率。
SourceSpaceX 2026 S-1 competition section;NASA / U.S. Space Force announcements
两片需要被珍惜的荒野§
火箭从海岸起飞,卫星在夜空运行;环境边界,一片在地面,一片在轨道。
在 Starbase,发射会带来噪声、冲击波、道路与海滩关闭、推进剂处理和近岸生态影响。FAA 的环境评估可以限定年度活动规模,却不意味着每次发射自动获得许可;安全、风险与财务责任仍须满足。
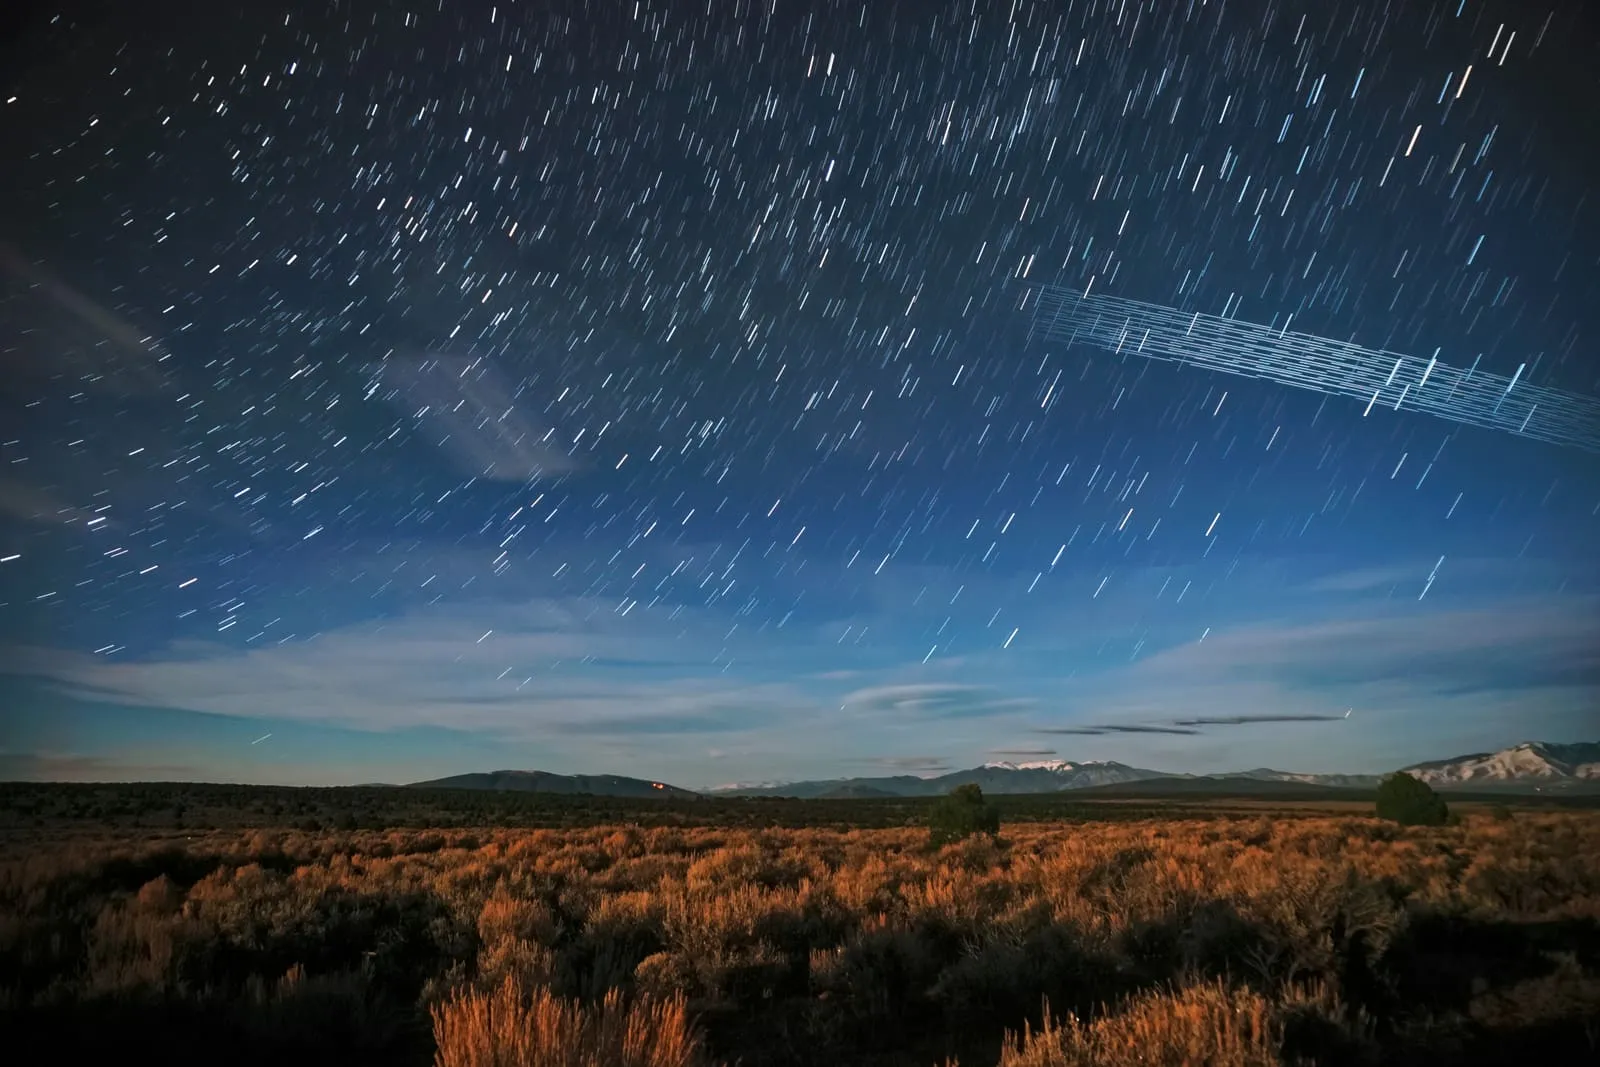
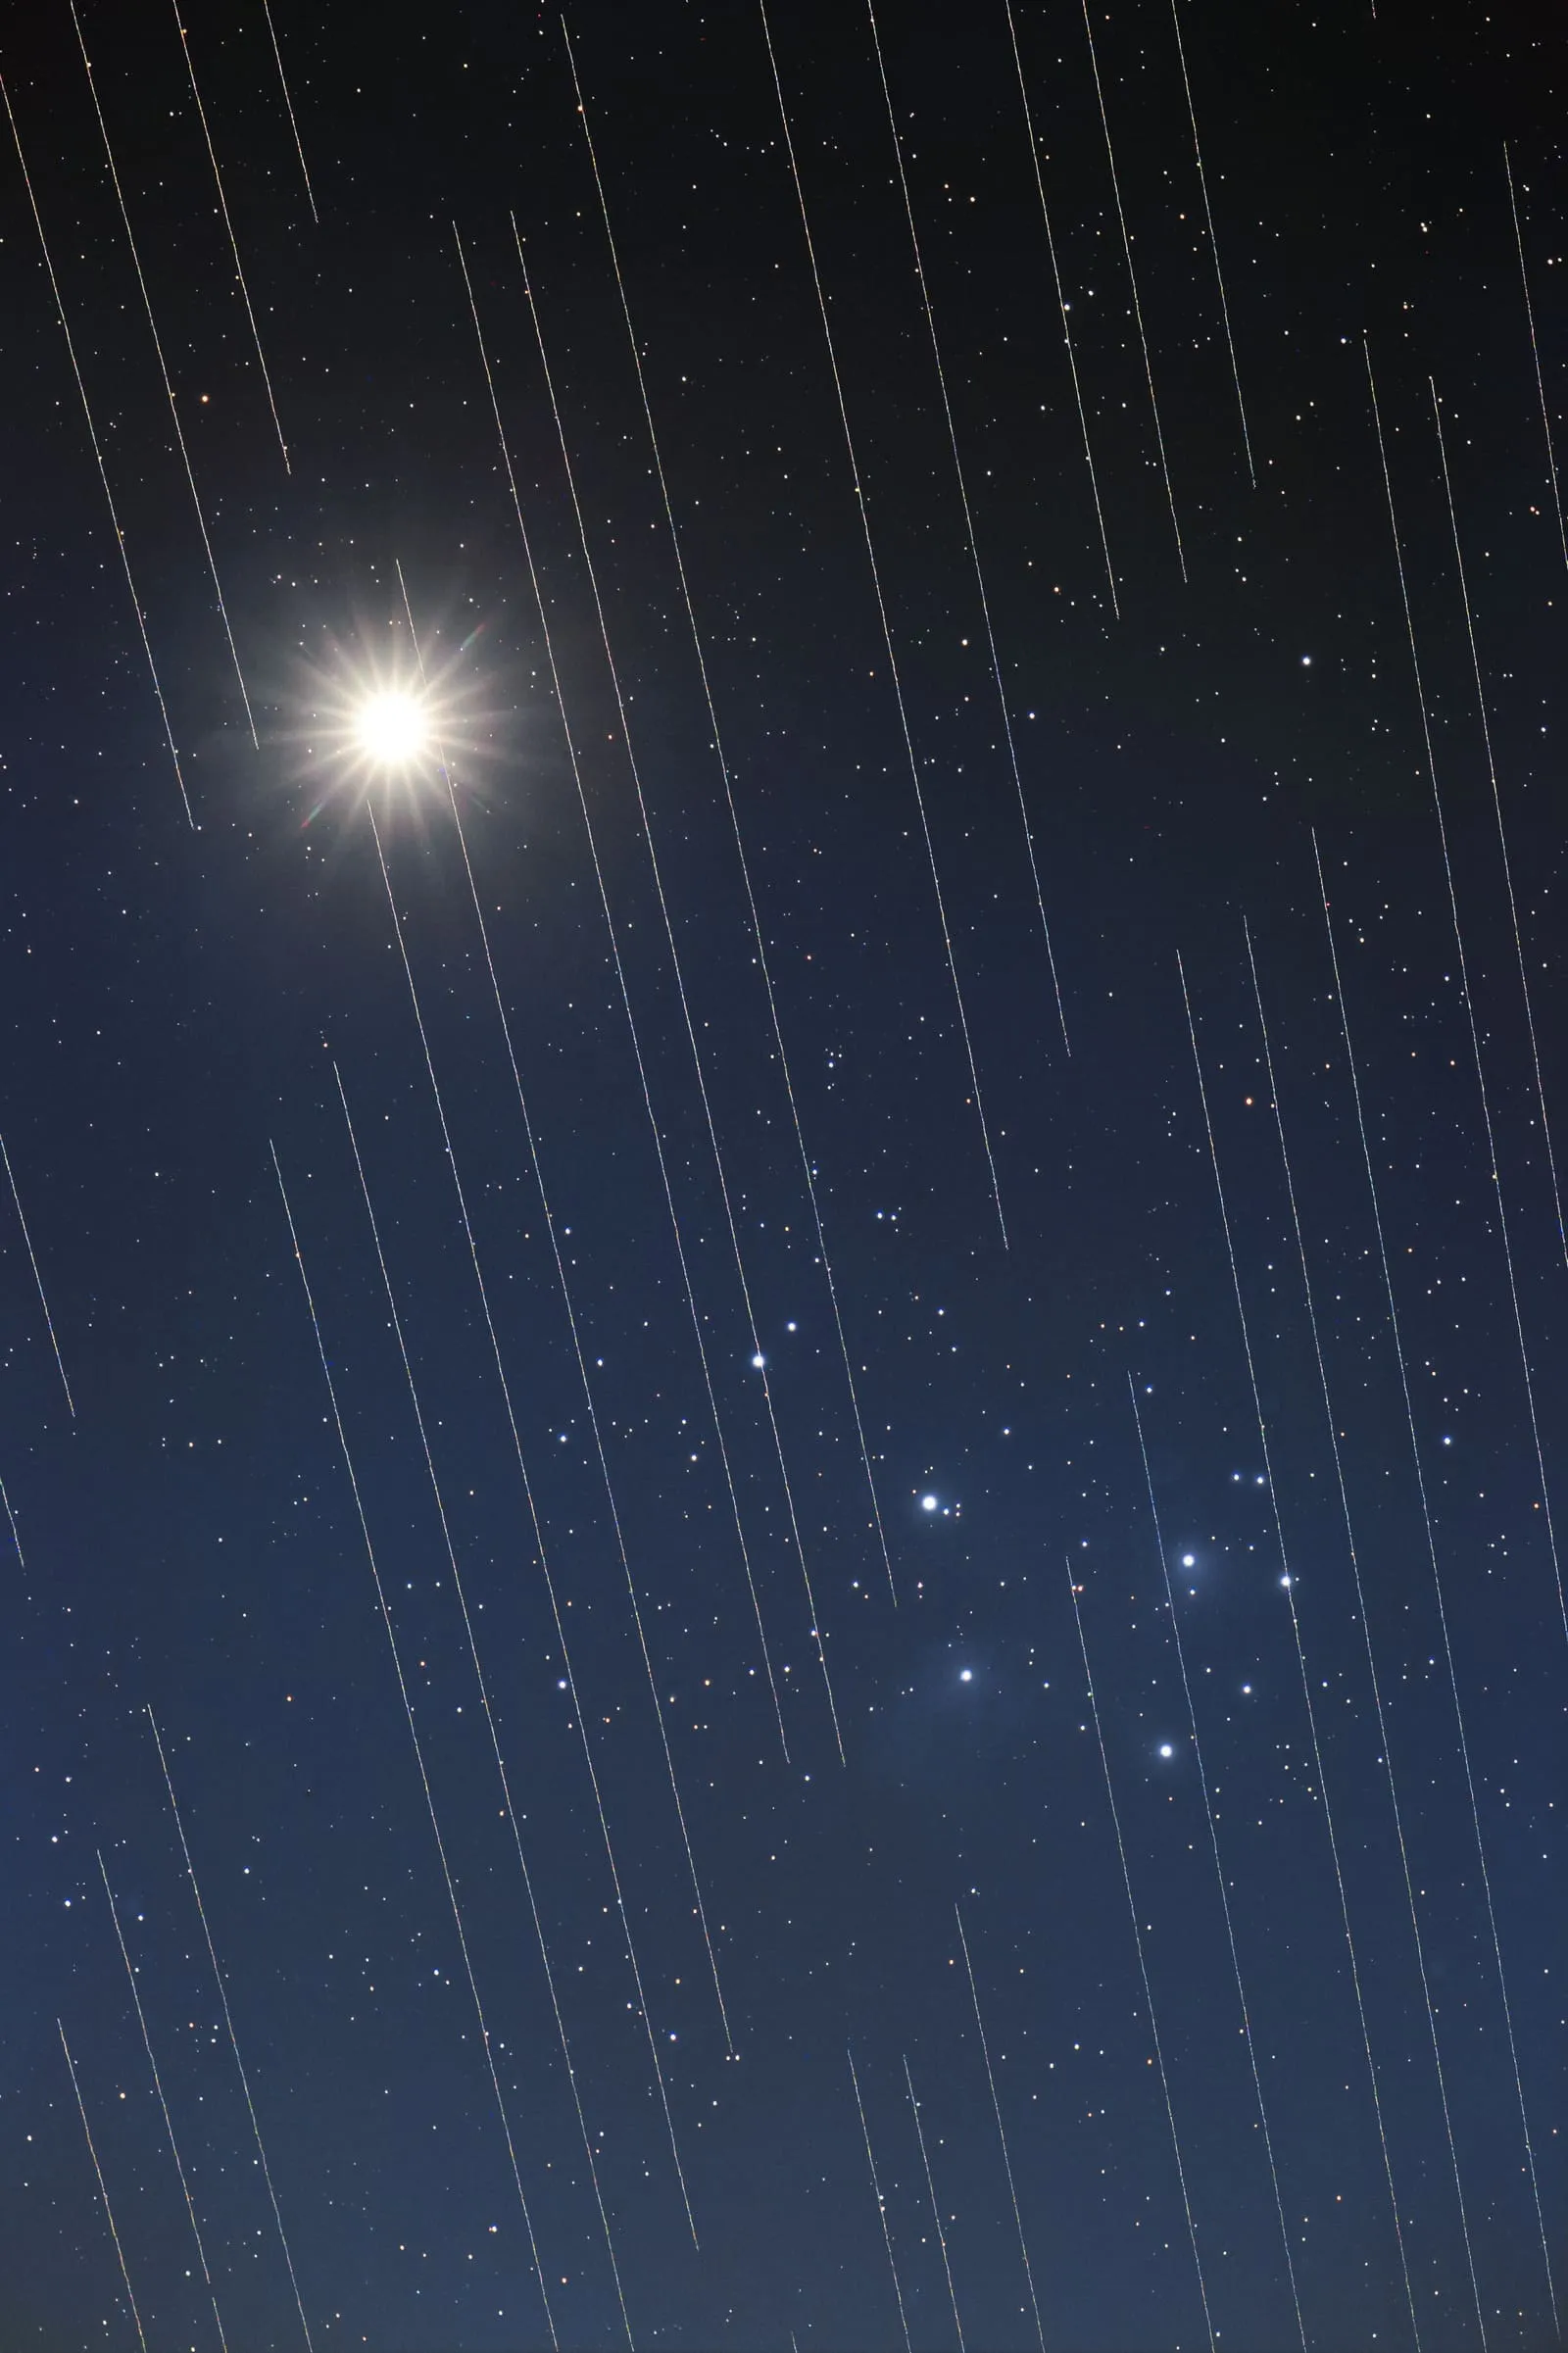
进入轨道后,问题从噪声变成规模。大量低轨卫星提高通信覆盖,也增加交会预警、碰撞规避、离轨处置与天文观测压力。SpaceX 已积累自动碰撞规避经验,并与科研机构推进亮度减缓,但单颗卫星改进无法替代星座总体规模的治理。
若未来轨道计算扩展至更大星座,真正问题将是总体概率、跨运营商协调与轨道公共资源。环境风险也不仅是合规成本:如果公众、监管者或科学共同体认为扩张速度超过治理能力,许可节奏本身就会成为商业模型的约束。人类不能以看不见为由,把近地轨道当作没有边界的土地。
SourceFAA Starship environmental reviews;NASA / NSF coordination
优势的背面,就是风险§
垂直整合、快速迭代与创始人控制,既是 SpaceX 的速度来源,也是风险集中器。
数据表 · Data
| 风险 | 发生概率 | 影响程度 |
|---|---|---|
| 执行与资本密度(Starship · AI · V3) | 72% | 79% |
| 治理与关键人物(关联交易 · 政府关系) | 45% | 76% |
| 监管与地缘(频谱 · 市场准入) | 76% | 47% |
| 轨道与环境(碰撞 · 天文 · 生态) | 42% | 34% |
Source本书分析;概率与影响为定性判断,不是统计预测
2030:三种可能的 SpaceX§
这不是目标价,也不是预言;它是一组用来识别关键假设的情景镜头。
运力飞轮闭环
Starship 可预测复飞;V3 降低单位容量成本;Direct-to-Cell 成为增长曲线;AI 产生真实付费协同。
太空运输、连接与计算基础设施开始成为一个整体。
强业务,慢梦想
Falcon 与 Dragon 保持领先;Starlink 增长但 ARPU 下行;Starship 成熟速度慢于叙事;AI 仍需投入。
它仍是一家卓越公司,只是兑现周期更长。
资本彼此挤压
Starship 延期或事故;星链替换成本与竞争上升;AI 亏损扩大;治理或地缘事件影响政府关系。
垂直整合从飞轮变成风险传导器。
Source本书情景分析;非公司指引,亦非投资建议
继续读懂 SpaceX 的 12 个信号§
浪漫可以留在仰望里;判断则要落在可以反复核对的指标上。
- 01飞船是否实现回收
- 02同一艘飞船是否复飞
- 03一级与飞船周转时间
- 04轨道加注演示
- 05用户净增与流失率
- 06ARPU 与市场结构
- 07单位容量 / 成本
- 08维持性发射占比
- 09连接业务自由现金流
- 10AI 资本开支 / 收入效率
- 11政府合同集中度
- 12重大监管与治理事件
Source本书建议持续跟踪的运营、财务与治理指标
愿我们保留仰望,也学会计算抵达的代价§
一家公司,正在尝试把人类最古老的仰望,写进一张资产负债表。
这并不削弱浪漫。恰恰相反:真正让星辰靠近的,从来不只有梦想,还有发动机寿命、现金流、频谱许可、保险费率,以及一次次不够完美却留下数据的飞行。
Falcon 9 已经改变了航天产业。Starship 与 xAI 是否会改变文明可以在宇宙中展开的尺度,仍然是一个尚未回答的问题。
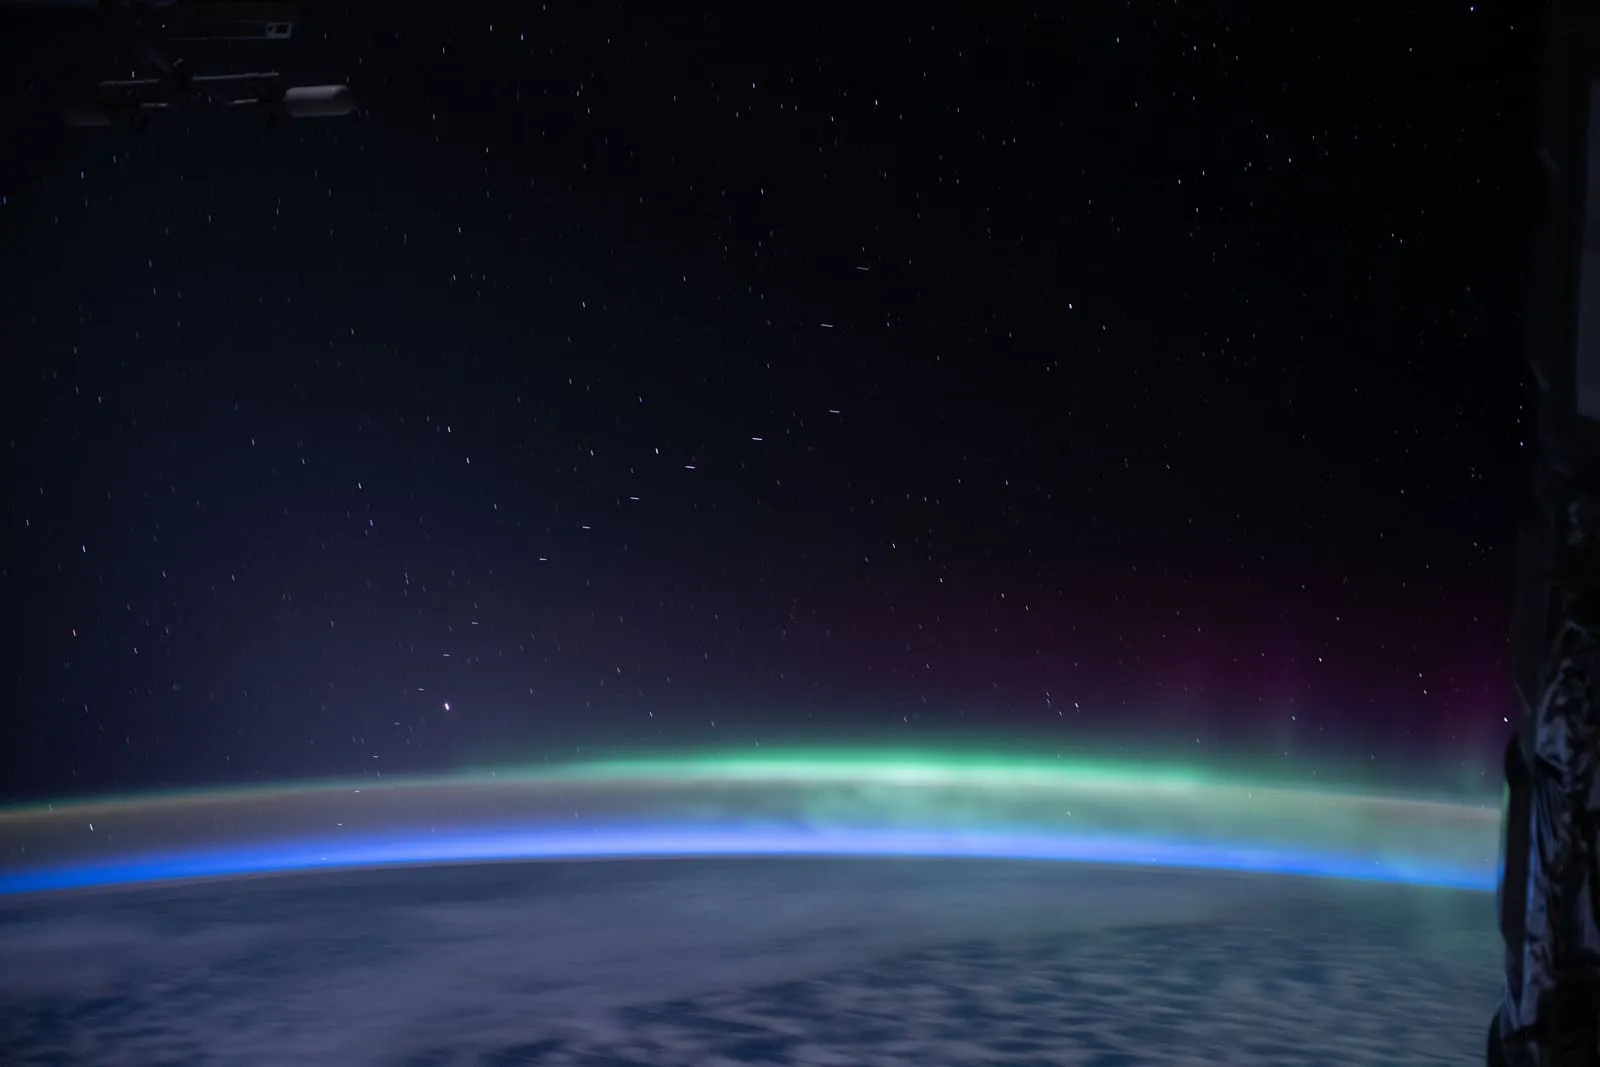
文明的种子仍在,她将重新启动。
- SpaceX 2026 S-1 / SEC filing
- SpaceX 2026 EU Prospectus
- NASA — Commercial Orbital Transportation Services
- NASA — Falcon 1 failure study
- NASA — Commercial Crew certification
- NASA — Falcon Heavy first-flight history
- NASA OIG — Human Landing System review
- NASA — 2026 Artemis architecture update
- SpaceX — Starship Flight 5
- SpaceX — Starship Flight 12
- xAI — xAI joins SpaceX
- FAA — SpaceX Starship environmental & safety reviews
- U.S. Space Force — NSSL Phase 3 Lane 2
- NASA — CRS-7 independent review
- SpaceX — SES-10
- NASA — Axiom-1 private astronaut mission
- Falcon 1 / ORBCOMM-2 / CRS-8 / SES-10 / Falcon Heavy / Falcon 9 Flight 1 — SpaceX · CC0
- Starlink mission / Demo-2 crew — SpaceX · CC0
- Demo-2 launch — NASA / Joel Kowsky · public domain
- Crew Dragon approach / Crew-1 inside Dragon / ISS flyaround — NASA · public domain
- Dragon cargo loading — NASA / Jim Grossmann · public domain
- COTS-2 Dragon below ISS — NASA · public domain
- Aurora / Earth at night — NASA · public domain
- Starship SN8 — Forest Katsch; edit by CactiStaccingCrane · CC BY-SA 4.0
- Starship Flight 5 booster catch / Merlin factory / A Bright New Day for Broadband — Steve Jurvetson · CC BY 2.0
- Starlink Satellites over Carson National Forest, New Mexico — M. Lewinsky / NOIRLab · CC BY 4.0
- SpaceX Starbase launch facility — Lars Plougmann · CC BY-SA 2.0
- Starlink in front of the Pleiades — T. Hansen / IAU OAE / NOIRLab · CC BY 4.0
本篇引用的文件、报道与数据已按出版者归并,收入材料索引 →